

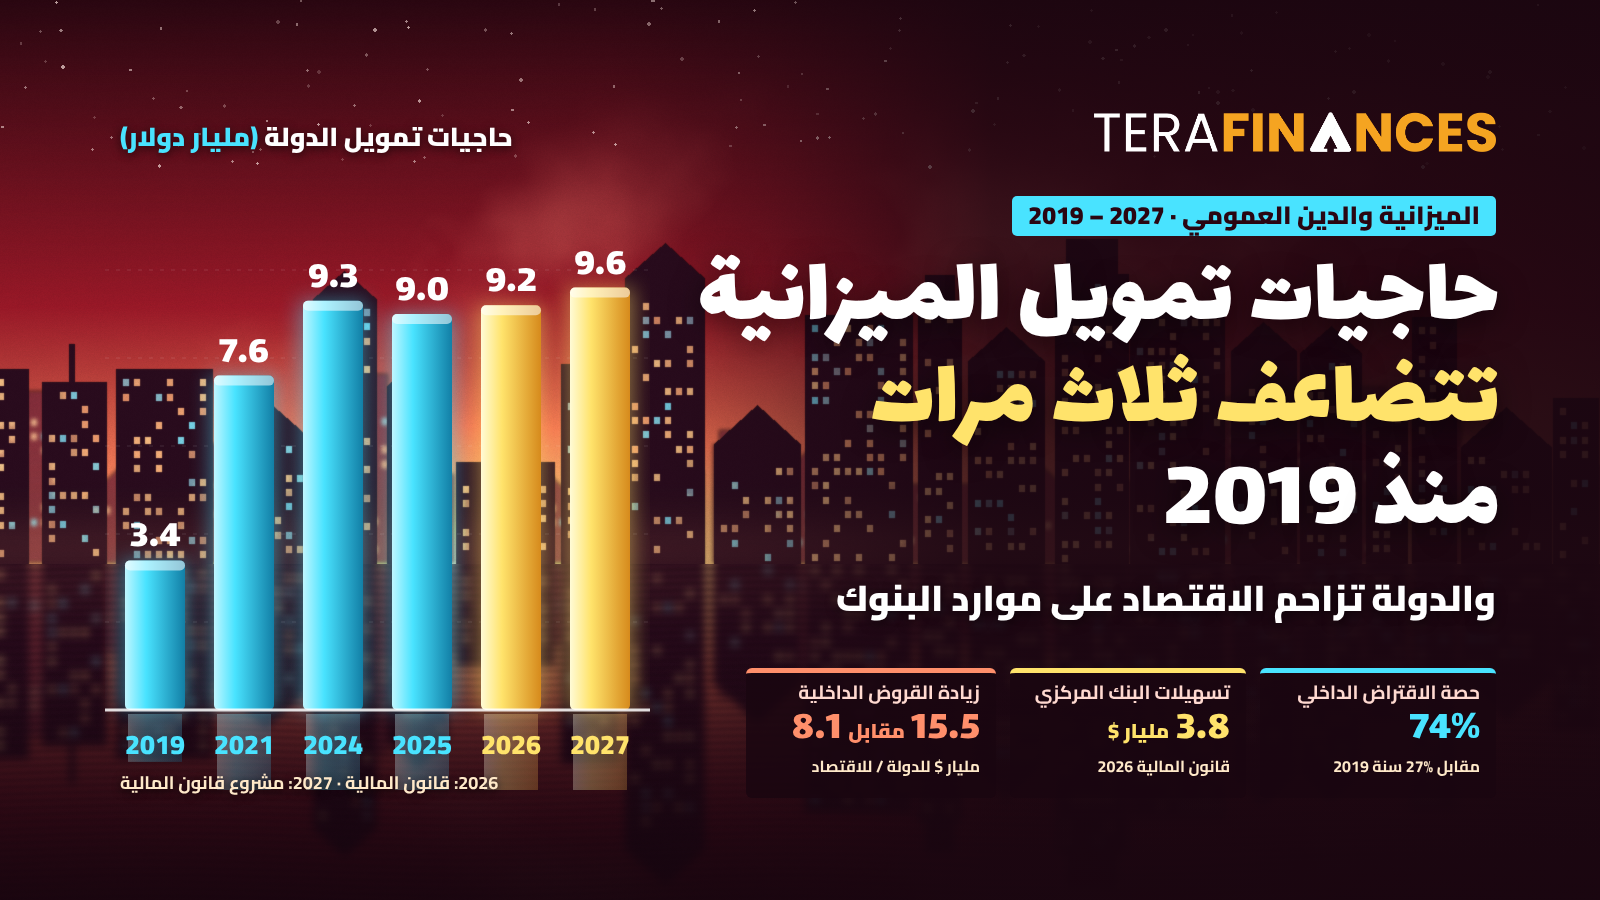
تكشف أرقام ميزانية الدولة، محوّلة إلى الدولار الأمريكي، عن تحوّل عميق في نمط تمويل المالية العمومية في تونس خلال السنوات الأخيرة. فقد ارتفعت حاجيات تمويل الميزانية من 3.4 مليار دولار سنة 2019 إلى نحو 9.2 مليار دولار في قانون المالية لسنة 2026، ويُنتظر أن تبلغ 9.6 مليار دولار في مشروع قانون المالية لسنة 2027، أي ما يقارب ثلاثة أضعاف مستواها قبل ثماني سنوات. وبالتوازي مع ذلك، تراجعت الموارد الخارجية بشكل لافت لتحلّ محلها الاستدانة الداخلية، وخاصة اللجوء المكثّف إلى البنوك وإلى البنك المركزي، بما يطرح بإلحاح مسألة أثر المزاحمة على تمويل الاستثمار والنشاط الاقتصادي.
ملاحظة منهجية
تمّ تحويل المعطيات من الدينار إلى الدولار باعتماد معدّل سعر الصرف السنوي بالنسبة إلى معطيات التدفقات (الإيرادات والنفقات والاقتراض)، وسعر الصرف في نهاية الفترة بالنسبة إلى معطيات المخزون (قائم الدين والقروض). وبالنسبة إلى التدفقات التقديرية لسنة 2026، اعتُمد معدّل سعر الصرف للفترة الممتدة من 1 جانفي إلى 30 سبتمبر 2026، واعتُمد نفس السعر لتقديرات سنة 2027. أمّا قائم الدين التقديري في موفّى 2026 و2027 فقد حُوّل بآخر سعر صرف معلوم، أي سعر 19 نوفمبر 2026. وتجدر الإشارة إلى أنّ تقلّبات سعر صرف الدينار مقابل الدولار تؤثّر في تطوّر الأرقام المعبّر عنها بالدولار.
حاجيات تمويل في ارتفاع متواصل
ارتفعت نفقات الميزانية من 12.2 مليار دولار سنة 2019 إلى 21.8 مليار دولار سنة 2026، ويُتوقّع أن تبلغ 23.6 مليار دولار سنة 2027 (+8.4 بالمائة مقارنة بسنة 2026)، في حين لم تتجاوز الموارد الذاتية للدولة (بما فيها الهبات والمصادرة) 18.0 مليار دولار سنة 2026 و18.6 مليار دولار سنة 2027 (+3.3 بالمائة فقط). وتبعًا لذلك، يُنتظر أن يرتفع عجز الميزانية من 3.8 مليار دولار سنة 2026 إلى 5.0 مليار دولار سنة 2027، أي من 5.9 بالمائة إلى 7.3 بالمائة من الناتج المحلي الإجمالي، بعد أن كان في حدود 1.2 مليار دولار (2.9 بالمائة من الناتج) سنة 2019.
ويُضاف إلى العجز عبء سداد أصل الدين، الذي ارتفع من 2.2 مليار دولار سنة 2019 إلى ذروة بلغت 6.0 مليار دولار سنتي 2024 و2025، قبل أن يتراجع إلى 5.4 مليار دولار سنة 2026 و4.6 مليار دولار سنة 2027. وهكذا بلغت الحاجيات الجملية لتمويل الدولة 9.3 مليار دولار سنة 2024 و9.0 مليار دولار سنة 2025، ويُنتظر أن تبلغ 9.2 مليار دولار سنة 2026 و9.6 مليار دولار سنة 2027. ويُلاحَظ أنّ تراجع خدمة أصل الدين سنة 2027 يُقابله ارتفاع ملموس في العجز، بما يعني أنّ الضغط على التمويل لم يعد مرتبطًا فقط بالالتزامات الموروثة، بل أيضًا بتنامي النفقات الجارية، ومنها التحويلات والدعم التي يُتوقّع أن تبلغ 7.7 مليار دولار سنة 2027 مقابل 3.4 مليار دولار سنة 2019.
انقلاب في هيكلة التمويل: الداخل يعوّض الخارج
شهدت هيكلة الاقتراض تحوّلًا جذريًا. ففي سنة 2019، كانت القروض الخارجية تغطّي 73 بالمائة من حاجيات الاقتراض (2.4 مليار دولار) مقابل 27 بالمائة فقط للقروض الداخلية (0.9 مليار دولار). أمّا سنة 2024، فقد بلغت حصة الاقتراض الداخلي 87 بالمائة (7.5 مليار دولار) مقابل 13 بالمائة فقط للاقتراض الخارجي (1.1 مليار دولار). وتبقى الحصة الداخلية في حدود 74 بالمائة سنتي 2026 و2027، بقروض داخلية تناهز 6.5 و6.8 مليار دولار، مقابل نحو 2.3 إلى 2.4 مليار دولار من الموارد الخارجية.
وقد انعكس ذلك مباشرة على هيكلة الدين العمومي، الذي ارتفع قائمه من 29.8 مليار دولار سنة 2019 إلى 48.8 مليار دولار سنة 2025، ويُتوقّع أن يبلغ 51.0 مليار دولار في موفّى 2026 و55.2 مليار دولار في موفّى 2027. وفي المقابل، تراجع الدين الخارجي من 20.9 إلى 17.3 مليار دولار، بينما تضاعف الدين الداخلي أكثر من أربع مرات، من 8.8 إلى 37.9 مليار دولار. وبذلك ارتفعت حصّة الدين الداخلي من 30 بالمائة من إجمالي الدين العمومي سنة 2019 إلى 64 بالمائة سنة 2026، ويُنتظر أن تبلغ 69 بالمائة سنة 2027. أمّا قائم رقاع الخزينة القابلة للتنظير فقد ارتفع من 4.9 مليار دولار سنة 2019 إلى 12.4 مليار دولار سنة 2026.
البنك المركزي في الصفّ الأول: تمويل مباشر غير مسبوق
يُعدّ التمويل المباشر من البنك المركزي التونسي (التسهيلات لفائدة الخزينة) أبرز ملامح المرحلة الأخيرة. فبعد عملية استثنائية في حدود 1.0 مليار دولار سنة 2020 في سياق جائحة كوفيد-19، عاد اللجوء إلى البنك المركزي ليصبح آلية منتظمة: 2.2 مليار دولار سنة 2024، و2.2 مليار دولار سنة 2025، ثم 3.8 مليار دولار في قانون المالية لسنة 2026، و3.4 مليار دولار في مشروع قانون المالية لسنة 2027. أي ما يناهز 11.5 مليار دولار على امتداد أربع سنوات.
وتمثّل تسهيلات البنك المركزي سنة 2026 قرابة 58 بالمائة من القروض الداخلية ونحو 43 بالمائة من إجمالي حاجيات الاقتراض، وهو ما يعني أنّ إصدار النقد أصبح أحد المصادر الرئيسية لتمويل الميزانية. ويتجلّى ذلك أيضًا في الإحصائيات النقدية، حيث ارتفعت المستحقّات الصافية للبنك المركزي على الدولة من 0.9 مليار دولار سنة 2021 إلى 6.7 مليار دولار في موفّى سبتمبر 2026، أي أكثر من سبعة أضعاف.
البنوك: انكشاف متزايد على الدولة
لا يقتصر الأمر على البنك المركزي، إذ ارتفعت المستحقّات الصافية للجهاز النقدي على الدولة من 9.3 مليار دولار سنة 2021 إلى 22.3 مليار دولار سنة 2025، ثم إلى 24.8 مليار دولار في موفّى سبتمبر 2026، أي ما يقارب 2.7 مرة. وتضاعفت المستحقّات الصافية للبنوك التجارية على الدولة من 4.5 إلى 10.8 مليار دولار خلال نفس الفترة، كما ارتفعت مقابلات الودائع البريدية من 3.4 إلى 5.5 مليار دولار، وسندات الدولة المكتتبة من قبل العموم والمودعة لدى البنوك من 0.5 إلى 1.8 مليار دولار.
وأصبح الجهاز النقدي يستحوذ على حصة متنامية من الدين العمومي الداخلي، إذ ارتفعت حصته من 65 بالمائة سنة 2021 إلى 75 بالمائة سنة 2025. ويعني هذا الترابط المتزايد بين ميزانيات البنوك والمالية العمومية أنّ أيّ صعوبة في المالية العمومية قد تنتقل سريعًا إلى القطاع المصرفي، والعكس صحيح.
أثر المزاحمة: الاقتصاد يدفع الثمن
في مقابل هذا التوسّع السريع في تمويل الدولة، ظلّ تمويل الاقتصاد شبه راكد. فقد انتقلت مستحقّات الجهاز النقدي على الاقتصاد من 36.0 مليار دولار سنة 2021 إلى 42.2 مليار دولار سنة 2025، ثم إلى 44.1 مليار دولار في موفّى سبتمبر 2026، أي بزيادة لا تتجاوز 22 بالمائة في خمس سنوات تقريبًا، مقابل زيادة بنحو 166 بالمائة في المستحقّات على الدولة. بل إنّ القروض الموجّهة إلى الاقتصاد شهدت شبه ركود سنة 2022 (+0.1 بالمائة) وتراجعًا سنة 2024 (-0.3 بالمائة) عند احتسابها بالدولار.
وبالأرقام المطلقة، من أصل زيادة جملية في القروض الداخلية للجهاز النقدي بنحو 23.6 مليار دولار بين 2021 وموفّى سبتمبر 2026، استأثرت الدولة بنحو 15.5 مليار دولار، أي قرابة ثلثي الزيادة، مقابل 8.1 مليار دولار فقط للاقتصاد. وبذلك ارتفعت حصة الدولة من إجمالي القروض الداخلية من 20.5 بالمائة إلى 36.0 بالمائة، في حين تقلّصت حصة الاقتصاد من 79.5 بالمائة إلى 64.0 بالمائة.
ويُعدّ هذا التطوّر تجسيدًا واضحًا لأثر المزاحمة فالبنوك، التي تجد في سندات الخزينة توظيفًا مضمونًا ومجزيًا وقليل الاستهلاك للأموال الذاتية، تفضّل إقراض الدولة على تمويل المؤسسات، وخاصة الصغرى والمتوسطة منها، والتي تُعتبر أكثر مخاطرة. ويؤدي ذلك إلى شحّ السيولة المتاحة للقطاع الخاص، وارتفاع كلفة الاقتراض، وتشدّد شروط منح القروض، بما ينعكس سلبًا على الاستثمار الخاص والنمو والتشغيل.
مخاطر ينبغي احتواؤها
يحمل اللجوء المكثّف إلى الجهاز النقدي جملة من المخاطر. أولها الضغوط التضخمية المحتملة الناتجة عن التمويل النقدي المباشر للعجز، وما يرافقها من ضغوط على سعر صرف الدينار وعلى احتياطيات العملة الأجنبية، خاصة إذا اتّجهت السيولة الإضافية نحو الاستهلاك والتوريد. وثانيها تقليص هامش المناورة للسياسة النقدية، إذ يصعب على البنك المركزي التوفيق بين هدف استقرار الأسعار ومتطلبات تمويل الخزينة. وثالثها تعميق الترابط بين مخاطر الدولة ومخاطر البنوك، بما قد يُضعف متانة القطاع المالي في حال تدهور الوضع المالي العمومي. ورابعها، وهو الأهم على المدى المتوسط، إضعاف القدرات الإنتاجية للاقتصاد نتيجة تراجع تمويل الاستثمار الخاص، وهو ما قد يُبقي النمو في مستويات ضعيفة ويقلّص بالتالي القاعدة الجبائية التي تعتمد عليها الدولة نفسها. وخامسها تكريس التراخي في الانضباط المالي، إذ يوفّر التمويل النقدي والمصرفي الميسّر مخرجًا ظرفيًا يُغري باللجوء إلى الحلول السهلة وتأجيل الإصلاحات الضرورية لترشيد النفقات وتعبئة الموارد، بما يُراكم الاختلالات ويُرحّل كلفتها إلى المستقبل.
وتُبرز هذه الأرقام أنّ معالجة إشكالية تمويل الميزانية لا يمكن أن تقتصر على تعويض الموارد الخارجية بالموارد الداخلية، بل تتطلّب إصلاحات هيكلية تشمل ترشيد النفقات الجارية، وخاصة منظومة الدعم وكتلة الأجور، وتوسيع القاعدة الجبائية، وتحسين نجاعة المؤسسات العمومية، إلى جانب تنويع مصادر التمويل الخارجي بشروط ميسّرة. فبدون ذلك، سيظلّ الاقتصاد الوطني يدفع ثمن احتياجات الدولة المتزايدة من التمويل، على حساب الاستثمار والنمو وخلق مواطن الشغل.
أبرز المؤشرات (بمليار دولار)
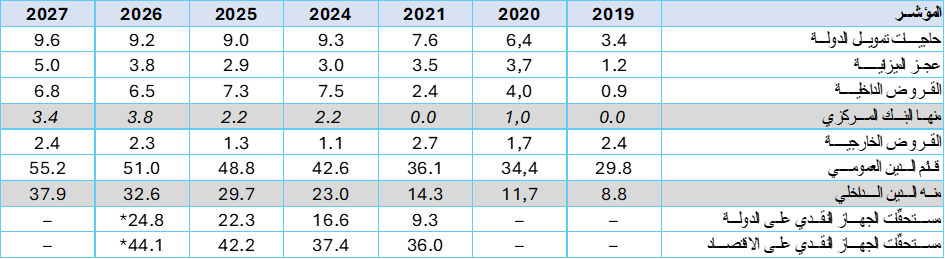
(*) المعطيات النقدية لسنة 2026 في موفّى سبتمبر 2026 .
المصدر: قوانين المالية، الإحصائيات النقدية للبنك المركزي التونسي،
Commentaires (0)
Connectez-vous pour commenter.