BOURSE
Le CMF lance sa Revue scientifique : un premier numéro entre photographie du marché et diagnostics structurels
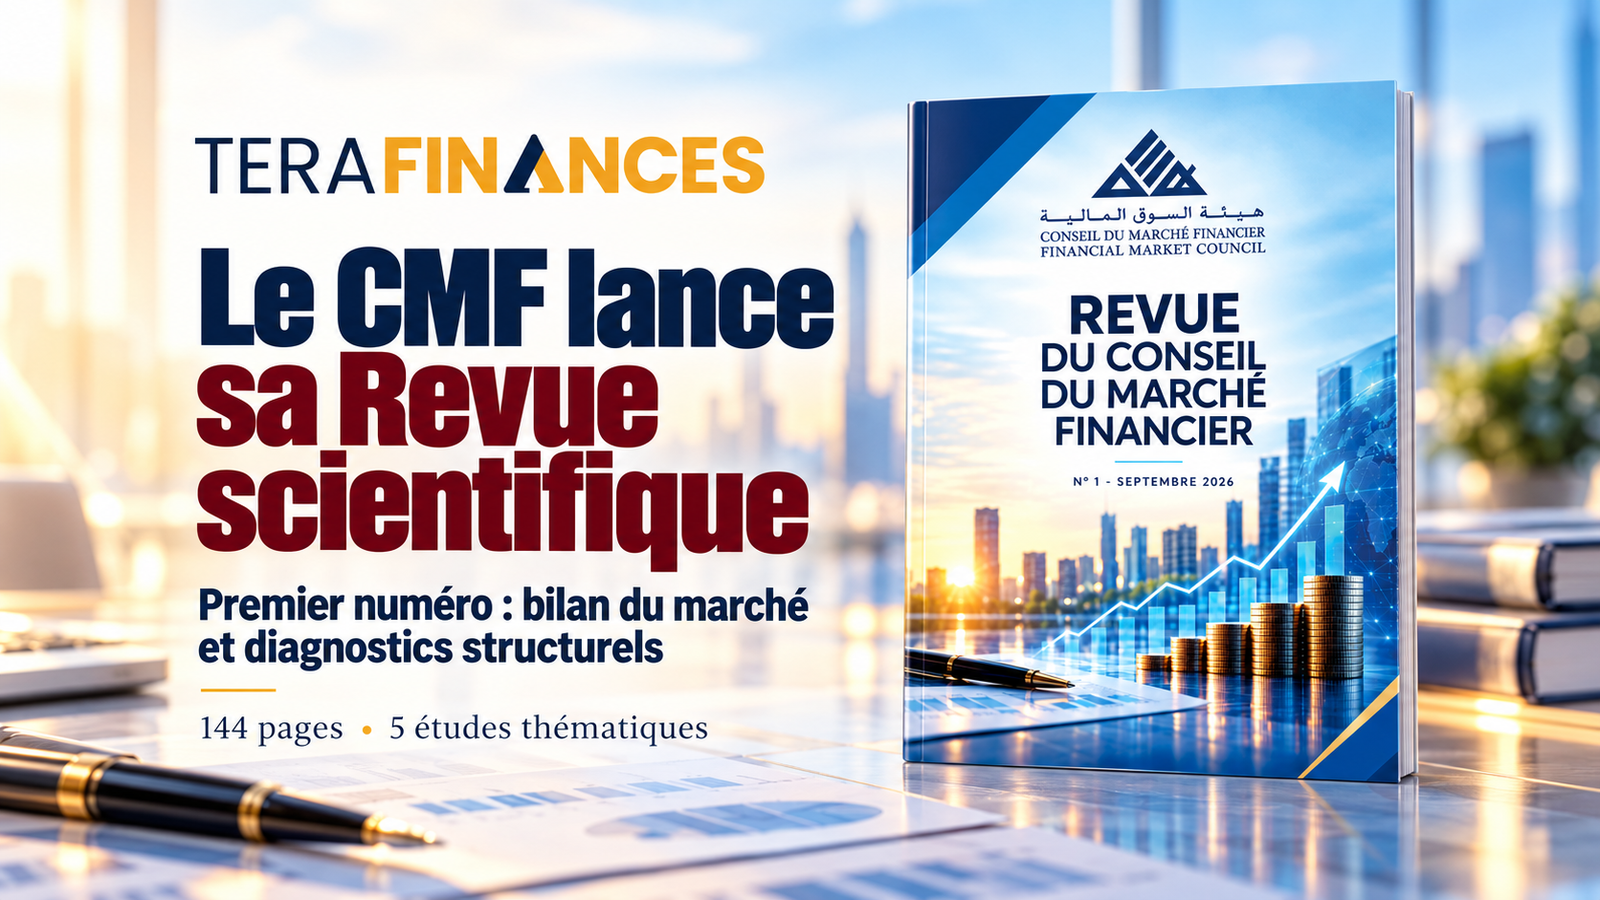
Le Conseil du Marché Financier (CMF) a annoncé, le 12 octobre 2026, la parution du premier numéro de la « Revue du Conseil du Marché Financier ». Datée de septembre 2026, cette publication de 144 pages réunit un bilan statistique du marché au premier semestre 2026, cinq études thématiques réalisées par les cadres du régulateur et une revue de son actualité institutionnelle.
Une publication à double vocation, analytique et institutionnelle
Selon le communiqué du CMF, la Revue ambitionne de contribuer à l’analyse des enjeux du marché financier tunisien et à la diffusion d’une information financière « rigoureuse et documentée ». Elle s’adresse aux professionnels du secteur, aux chercheurs, aux investisseurs et, plus largement, à tous ceux qui s’intéressent au rôle du marché dans le financement de l’économie nationale. Le régulateur souligne que cette première édition est le fruit du travail de ses propres cadres et traduit sa volonté de contribuer, au-delà de ses missions de régulation et de surveillance, à la production et au partage des connaissances. Dans son avant-propos, le Président du Collège du CMF Délégué, Hatem Smiri, présente la Revue comme « un rendez-vous que nous souhaitons pérenne et exigeant », appelé à devenir une référence pour les praticiens et les observateurs de la place. Les données mobilisées proviennent des systèmes d’information du CMF, de la Bourse des Valeurs Mobilières de Tunis (BVMT) et de Tunisie Clearing.
Un premier semestre 2026 historique sur le marché secondaire
La première partie, consacrée aux indicateurs du marché arrêtés au 30 juin 2026, dresse le tableau d’un semestre exceptionnel. Le TUNINDEX a progressé de 47,69 %, soit un gain de 6 413,80 points, passant de 13 449,95 points à 19 863,75 points, contre une hausse de 16,31 % au premier semestre 2025. Le TUNINDEX20 a avancé de 47,51 %, à 8 814,29 points. Les douze indices sectoriels ont tous terminé le semestre en hausse, une configuration que la Revue qualifie d’inédite sur les cinq dernières années. La capitalisation boursière a atteint 48 778 MDT, en hausse de 18 928 MDT (+63,4 %) par rapport au 30 juin 2025, portant le ratio capitalisation/PIB à 30,49 % contre 19,90 % un an plus tôt.
Le volume des transactions a quasiment doublé, à 2 029,8 MDT contre 1 011,9 MDT, soit une hausse de 1 017,9 MDT (+100,6 %), une progression portée en partie, précise le régulateur, par trois opérations de bloc exceptionnelles réalisées en avril 2026. Le taux de rotation s’est établi à 20,70 % contre 15,90 %, tandis que la volatilité annualisée du TUNINDEX est restée contenue à 11,08 %, en deçà du seuil de 15 % retenu comme référence. Les investisseurs étrangers ont affiché un solde acheteur net de 218,2 MDT. Du côté de la gestion collective, l’actif net des OPCVM a atteint 11 205,9 MDT, en hausse de 2 604,3 MDT (+30,3 %), avec une collecte nette semestrielle record de 2 709,3 MDT, en progression de 1 112,1 MDT (+69,6 %).
Ce dynamisme contraste toutefois avec l’atonie du marché primaire. Aucune introduction en bourse ni augmentation de capital en numéraire n’a été enregistrée au cours du semestre, la Revue relevant que la hausse des cours ne s’est traduite par « aucun effet d’entraînement » sur le financement des entreprises par le marché boursier. Les émissions obligataires corporate ont, pour leur part, reculé de 86,8 MDT (−15,1 %), à 490,2 MDT répartis sur dix opérations, tandis que le volume du marché secondaire obligataire s’est limité à 11,3 MDT.
Cinq études signées par les cadres du CMF
La deuxième partie regroupe cinq contributions thématiques. La première, consacrée au marché des obligations privées sur la période 2016-2025, établit que 8 899 MDT ont été émis sur la décennie, avec un record de 1 506 MDT en 2025, mais que 96,9 % de ces émissions ont été captées par le secteur financier, les entreprises non financières n’en représentant que 3,1 %. Le taux de rotation moyen du marché secondaire n’a pas dépassé 3,83 % sur la période. L’étude propose plusieurs pistes de réforme, parmi lesquelles l’introduction du « shelf registration », l’allègement des prospectus, des obligations de tenue de marché, une défiscalisation des revenus obligataires pour les particuliers, une garantie publique partielle pour les émetteurs non financiers, la publication de calendriers d’émission des valeurs du Trésor et la transition vers la valorisation au prix de marché.
La deuxième étude porte sur le crowdfunding en investissement dans des valeurs mobilières. Elle rappelle que le cadre juridique est désormais complet, de la loi n°2020-37 du 6 août 2020 au règlement du CMF du 11 novembre 2024, enrichi par l’incitation fiscale de l’article 78 nouveau du code de l’IRPP et de l’IS introduit par la loi de finances 2025. Elle constate néanmoins qu’aucune demande d’agrément de plateforme n’a été déposée auprès du CMF plus d’un an et demi après l’entrée en vigueur du règlement. À la lumière de la crise traversée par le secteur en Europe depuis 2023, l’auteur estime que l’activation de ce marché suppose des conditions habilitantes d’ordre économique, culturel et infrastructurel, dont un mécanisme de marché secondaire et le relèvement progressif des plafonds de collecte.
La troisième contribution évalue le reporting ESG des sociétés faisant appel public à l’épargne. Sur un échantillon de 18 rapports ESG publiés au titre de l’exercice 2024 par des sociétés cotées, la note moyenne ressort à 2,05 sur 5, et seuls quatre rapports franchissent le seuil de qualité jugé acceptable. Les notes de durabilité désormais exigées dans les états financiers au 31 décembre 2025 affichent, en revanche, des taux de conformité élevés : 98,46 % pour les états financiers individuels des sociétés cotées et 93,62 % pour l’ensemble des sociétés faisant appel public à l’épargne. Leur qualité, évaluée sur 121 sociétés, reste toutefois modeste avec un score moyen de 1,9 sur 5, l’étude identifiant le passage à une logique de matérialité financière comme le principal défi des prochains exercices.
Les deux dernières études sont consacrées à la lutte contre le blanchiment de capitaux, le financement du terrorisme et la prolifération des armes (LBA-FT-FP). L’une analyse la consécration de l’approche fondée sur les risques, issue de la première recommandation du GAFI ; l’autre détaille les obligations qui s’imposent aux intermédiaires en bourse, aux sociétés de gestion et aux prestataires de crowdfunding : vigilance à l’égard de la clientèle et identification du bénéficiaire effectif, cartographie des risques, déclaration des opérations suspectes à la CTAF via l’application goAML, filtrage des listes de sanctions, contrôle interne et conservation des documents.
La vie institutionnelle du régulateur
La troisième partie retrace l’activité du CMF au cours du semestre, notamment le colloque organisé le 22 janvier 2026 avec l’Ordre des Experts Comptables de Tunisie sur les obligations de divulgation ESG et le mécanisme d’ajustement carbone aux frontières, ainsi que la soirée-débat du 12 mars 2026 consacrée au nouveau règlement du CMF en matière de LBA-FT-FP. Sur le plan régional et international, la Revue revient sur l’organisation par le CMF, le 22 avril 2026, de la 20e réunion annuelle de l’Union des autorités arabes des valeurs mobilières, marquée par l’accession de la Tunisie à la présidence de l’Union en la personne de Hatem Smiri, sur la signature à cette occasion d’un avenant à la convention de coopération avec l’autorité algérienne (COSOB), ainsi que sur la participation du CMF aux séminaires internationaux de l’AMF française et de l’Institut francophone de la régulation financière (IFREFI) et l’accueil, les 29 et 30 juin 2026, d’une délégation d’une trentaine de cadres bancaires et financiers algériens.
Le premier numéro de la Revue est disponible sur le site officiel du CMF, à l’adresse : https://www.cmf.tn/?q=revue-du-cmf-septembre-2026