

Le Conseil du Marché Financier (CMF) durcit le ton face aux manquements des sociétés cotées à leurs obligations d’information financière. Dans un communiqué publié le 15 septembre 2026, le régulateur annonce avoir engagé des procédures judiciaires en référé à l’encontre de plusieurs sociétés en infraction pour défaut de tenue de leurs assemblées générales ordinaires et de publication de leurs états financiers.
Cette initiative marque une nouvelle étape dans l’action du CMF pour faire respecter les échéances légales et réglementaires qui encadrent l’information périodique et obligatoire des sociétés cotées.
Vingt sociétés cotées sur 75 n’ont pas respecté les délais.
Dans le cadre du suivi de la publication des états financiers intermédiaires relatifs au premier semestre 2026, le CMF indique avoir constaté que 20 sociétés, sur les 75 sociétés cotées à la Bourse de Tunis, n’ont pas respecté les délais légaux applicables.
Ainsi, plus d’une société cotée sur quatre, soit 26,7 % de la cote, n’a pas publié ses comptes semestriels dans le délai réglementaire.
L’article 21 bis de la loi n° 94-117 du 14 novembre 1994 portant réorganisation du marché financier dispose que les sociétés dont les titres de capital, ou donnant accès au capital, sont admis à la cote doivent déposer et publier leurs états financiers intermédiaires au plus tard deux mois après la fin du premier semestre de l’exercice comptable.
Pour les comptes arrêtés au 30 juin 2026, l’échéance réglementaire intervenait donc le 30 août 2026.
Le CMF relève que, pour plusieurs sociétés, les retards ont largement dépassé le délai légal et raisonnable. La situation ne peut dès lors plus être assimilée, selon le régulateur, à un simple retard ponctuel ou occasionnel. Les sociétés concernées appartiennent par ailleurs à plusieurs secteurs économiques représentés à la Bourse de Tunis.
Six banques parmi les sociétés retardataires
Selon le décompte effectué par Tera Finances, six banques figurent parmi les 20 sociétés cotées qui n’ont pas publié leurs états financiers intermédiaires arrêtés au 30 juin 2026 dans les délais réglementaires.
À la date du 16 septembre 2026, deux de ces six banques n’avaient toujours pas publié leurs états financiers intermédiaires relatifs au premier semestre.
La présence d’établissements bancaires parmi les sociétés retardataires revêt une importance particulière. Les banques occupent en effet une place centrale dans le financement de l’économie et représentent une composante majeure de la capitalisation et de l’activité de la Bourse de Tunis.
Des procédures judiciaires pour défaut de tenue des AGO et de publication des comptes
Le principal enseignement du communiqué réside dans l’annonce de l’engagement de procédures judiciaires.
Le CMF indique avoir engagé des procédures en référé contre plusieurs sociétés en infraction pour deux types de manquements : le défaut de tenue des assemblées générales ordinaires appelées à statuer sur les états financiers et la non-publication desdits états.
Les états financiers annuels des sociétés faisant appel public à l’épargne doivent être publiés au plus tard quatre mois après la clôture de l’exercice comptable. Cette obligation résulte notamment des articles 3 et 3 bis de la loi n° 94-117.
Les obligations de dépôt et de publication s’appliquent également aux états financiers annuels consolidés des sociétés tenues d’en établir, conformément à l’article 21 ter de la même loi.
Par ailleurs, l’article 275 du Code des sociétés commerciales prévoit que l’assemblée générale ordinaire doit se réunir au moins une fois par an et dans les six mois suivant la clôture de l’exercice comptable.
Pour les sociétés dont l’exercice coïncide avec l’année civile, les comptes annuels doivent ainsi être publiés au plus tard à la fin du mois d’avril et l’assemblée générale ordinaire doit se tenir au plus tard à la fin du mois de juin.
Le communiqué ne précise ni le nombre ni l’identité des sociétés faisant l’objet des procédures judiciaires. Il ne permet pas non plus d’affirmer que les sociétés visées correspondent nécessairement aux 20 entreprises ayant publié tardivement, ou n’ayant pas encore publié, leurs états financiers intermédiaires au 30 juin 2026.
Les procédures annoncées concernent spécifiquement le défaut de tenue des assemblées générales ordinaires appelées à statuer sur les comptes annuels et le défaut de publication de ces comptes.
Le juge des référés peut ordonner le respect des obligations légales
Le recours au référé permet au CMF de saisir le président du Tribunal de première instance de Tunis afin d’obtenir rapidement des mesures contraignant les sociétés concernées à respecter leurs obligations.
L’article 44 de la loi n° 94-117 prévoit que le président du Tribunal de première instance de Tunis peut, sur demande motivée du président du CMF, ordonner par voie de référé à toute personne dont les agissements contraires aux lois et aux règlements sont susceptibles de porter atteinte aux droits des épargnants d’y mettre fin.
Le juge peut également ordonner aux personnes concernées d’accomplir ce qu’exigent les lois et les règlements et prendre les mesures conservatoires nécessaires à l’exécution de son ordonnance.
Le CMF dispose ainsi d’un fondement légal lui permettant de demander à la justice de contraindre les sociétés en infraction à tenir leurs assemblées générales ou à publier les informations financières exigées.
Les principaux délais applicables aux sociétés cotées
Le tableau élaboré par Tera Finances présente plusieurs échéances importantes en matière de publication de l’information périodique et obligatoire des sociétés cotées.
Il a été établi principalement à partir de la loi n° 94-117 du 14 novembre 1994 portant réorganisation du marché financier, telle que modifiée et complétée, ainsi que du Code des sociétés commerciales pour le délai de tenue de l’assemblée générale ordinaire.
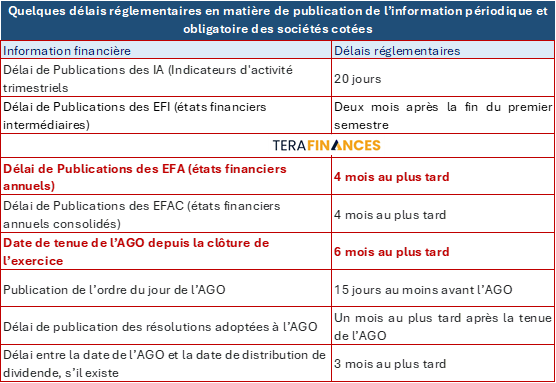
Source : élaboration Tera Finances à partir notamment de la loi n° 94-117 du 14 novembre 1994 portant réorganisation du marché financier et du Code des sociétés commerciales.
Des justifications jugées « non sérieuses et non recevables »
Le CMF adopte un ton particulièrement ferme à l’égard des explications présentées par certaines sociétés pour justifier leurs retards.
Le régulateur considère que les justifications avancées sont « non sérieuses et non recevables », particulièrement lorsqu’elles émanent de sociétés cotées, tenues de faire preuve du plus haut niveau de rigueur, d’organisation et d’anticipation.
Les difficultés ou contraintes internes à une entreprise ne peuvent, selon le CMF, constituer un motif valable pour retarder la publication d’une information dont les investisseurs ont légalement le droit de prendre connaissance dans les délais impartis.
Le CMF entend utiliser l’ensemble des moyens à sa disposition.
L’article 32 de la loi n° 94-117 charge le CMF de s’assurer que les publications prévues par les dispositions législatives et réglementaires sont régulièrement effectuées par les sociétés et organismes faisant appel public à l’épargne.
Dans son communiqué, le régulateur prévient qu’il continuera à recourir à l’ensemble des moyens que lui confère le cadre légal et réglementaire afin d’amener les sociétés cotées à respecter leurs obligations.
Cette démarche vise à garantir la discipline en matière de publication des états financiers annuels et intermédiaires ainsi que des indicateurs d’activité trimestriels.
Au-delà du respect formel des échéances, la disponibilité d’une information financière régulière et suffisamment rapide constitue l’un des fondements de la transparence du marché, de l’égalité d’accès à l’information et de la protection des investisseurs.
Des retards prolongés privent en effet le marché de données indispensables à l’évaluation des sociétés cotées et sont susceptibles d’accentuer l’asymétrie d’information entre les différentes catégories d’intervenants.
Commentaires (0)
Connectez-vous pour commenter.