

كما هو الشأن كل سنة مع اقتراب موسم الحج، ضبط البنك المركزي التونسي بمقتضى منشور الشروط التي يسلّم وفقها الوسطاء المقبولون المنحة السياحية للحجيج. ويستعيد المنشور عدد 2026-12 المؤرخ في 11 نوفمبر 2026، المتعلق بموسم حج 1448 هـ (2027)، في جوهره المنظومة المعتمدة في السنوات السابقة. غير أنه يتميّز عنها برزنامة متقدّمة بشكل واضح، وهو ما يغيّر عمليًا وضعية الحجيج إزاء حقوقهم السنوية في الصرف.
1. منظومة متجدّدة، تنطلق قبل شهر من موعدها المعتاد
لا يخضع الصرف لفائدة الحجيج إلى نظام استثنائي، بل يتعلّق الأمر بالمنحة السياحية وفق القانون العام، كما تنصّ عليها تراتيب الصرف لفائدة الأشخاص الطبيعيين المقيمين. ويقتصر المنشور السنوي للبنك المركزي على تهيئة إجراءاتها العملية لمراعاة القيود الخاصة بالحج: تدفّق للطلبات مركّز على بضعة أسابيع، وحاجة كبيرة إلى عملة غير متداولة بكثرة (الريال السعودي)، ورزنامة سفر تحدّدها السلطات.
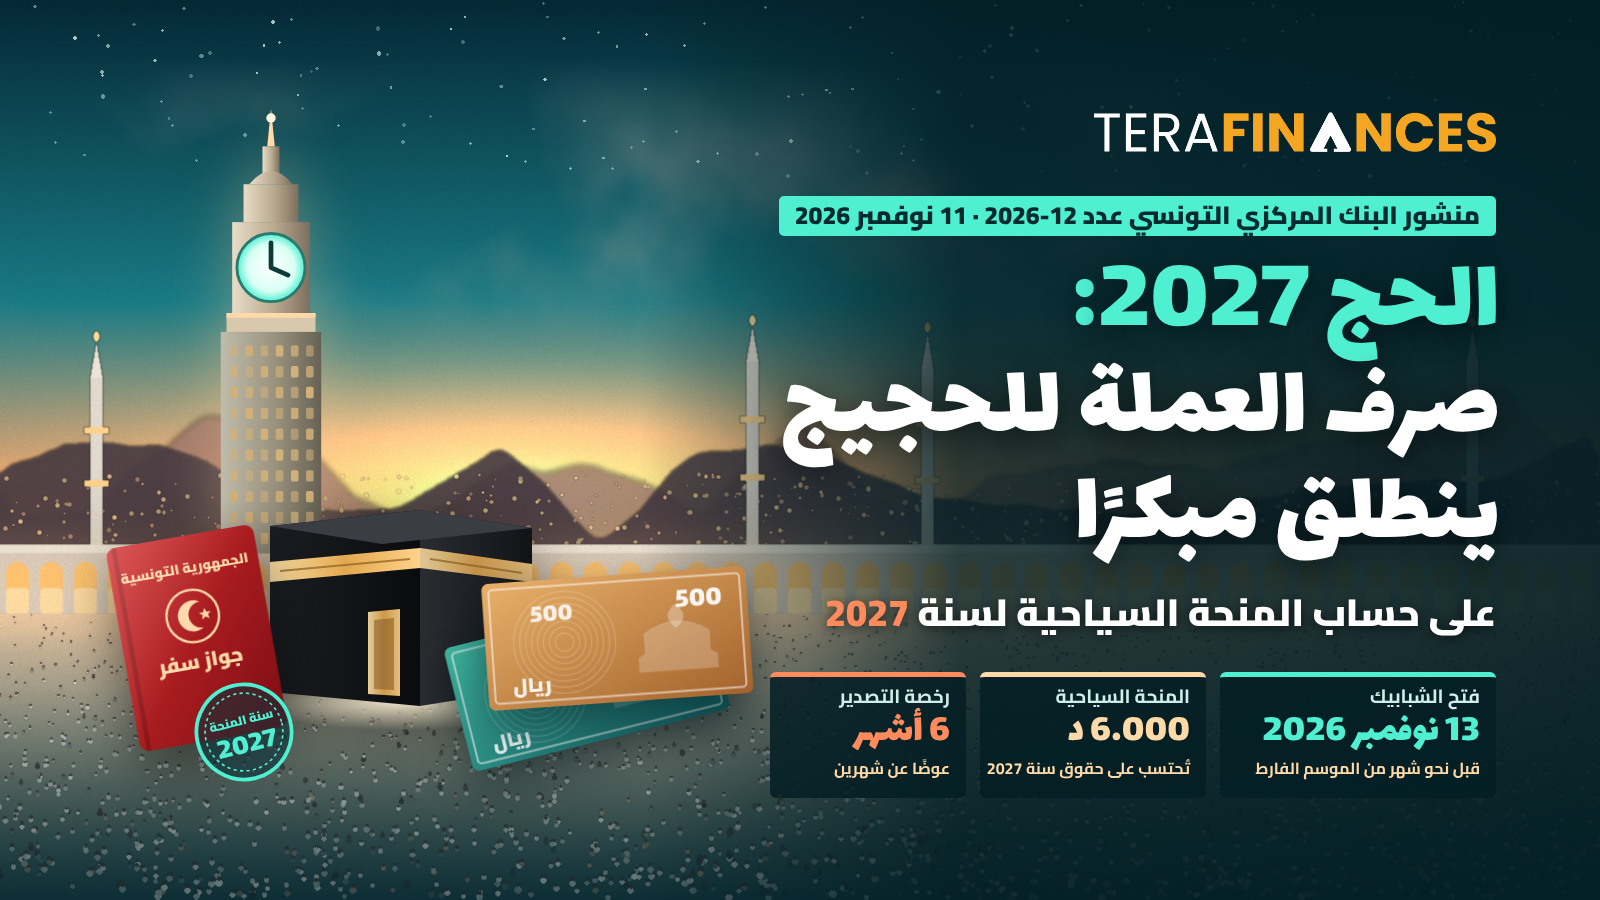
تتمثّل أبرز المستجدّات في الرزنامة. ففي موسم 2026، صدر المنشور في 8 ديسمبر 2025 وفُتحت الشبابيك في 10 ديسمبر 2025. أمّا بالنسبة إلى موسم 2027، فإن المنشور مؤرّخ في 11 نوفمبر 2026 وتُفتح الشبابيك الموحّدة بداية من 13 نوفمبر 2026، أي قبل نحو شهر. وبذلك يتوفّر للحجيج وقت أطول لاستكمال إجراءاتهم المالية، وتتمكّن البنوك من توزيع الطلب على العملة على فترة أطول.
2. مضمون المنشور
تقوم المنظومة على خمس قواعد عملية (الفصول من 1 إلى 5)، في حين يضبط الفصل 6 تاريخ الدخول حيّز التنفيذ.
شبابيك موحّدة وتزويد بالريال السعودي بدعم من البنك المركزي
بمقتضى الفصل الأول، يدعو البنك المركزي الوسطاء المقبولين إلى اتخاذ التدابير اللازمة للمشاركة في الإجراءات التنظيمية لسفر الحجيج، صلب الشبابيك الموحّدة المفتوحة بداية من 13 نوفمبر 2026، لا سيما لتأمين صرف المنحة السياحية وتوفير العملة. ويلبّي الوسطاء المقبولون طلبات الحجيج من موجوداتهم الذاتية من العملة، ويمكنهم عند الاقتضاء التزوّد بالأوراق النقدية بالريال السعودي لدى فروع البنك المركزي التونسي (الفصل 2)، التي تضع على ذمّتهم مخزونًا من هذه العملة. ويضطلع البنك المركزي هنا بدور المزوّد بالسيولة في شكل أوراق نقدية، لا بدور الطرف المقابل في عملية صرف بسعر إداري.
سعر بيع حرّ، لكن معلَن
وفقًا للفقرة الثانية من الفصل 2، يضبط كل وسيط مقبول بنفسه سعر بيع العملات بعنوان المنحة، مع إلزامية إعلانه للعموم بصفة ظاهرة. وتندرج هذه القاعدة في منطق سوق الصرف بين البنوك: فالبنك المركزي لا يفرض سعرًا، لكنه يشترط الشفافية حتى يتمكّن الحاجّ من المقارنة بين الشروط المعروضة.
احتساب المنحة على حقوق سنة 2027
ينصّ الفصل 3 على احتساب المنحة المسلّمة للحجيج عند إيداع ملفاتهم على حقوقهم في التحويل بعنوان سنة 2027. وعند وضع الختم على جواز السفر، يتعيّن على الوسيط تدوين سنة 2027 في الخانة المخصّصة لسنة المنحة، طبقًا للفصل 8 من المنشور عدد 2007-04. وفي المقابل، لا يمكن بأيّ حال من الأحوال استعمال هذه المبالغ خلال ما تبقّى من سنة 2026.
رخصة تصدير أوراق نقدية صالحة لمدة ستة أشهر
استثناءً من أحكام الفصل 5 من المنشور عدد 2016-10 المؤرخ في 30 ديسمبر 2016، ينصّ الفصل 4 على أن رخصة تصدير العملة في شكل أوراق نقدية، سواء تعلّق الأمر بالريال السعودي أو بعملات أخرى، تكون صالحة لمدة ستة أشهر بداية من تاريخ تسليمها. ويقتصر هذا التمديد، دون سواهم، على الحجيج المسجّلين بالقائمات الرسمية وأعضاء البعثة التونسية المعيّنة رسميًا لمرافقتهم.
متابعة يومية من قبل البنك المركزي
مع مراعاة أحكام الفصل 27 من المنشور عدد 2007-04، يُلزم الفصل 5 الوسطاء المقبولين بأن يوجّهوا يوميًا إلى البنك المركزي تقريرًا في نظيرين حول المبيعات المنجزة بعنوان المنحة السياحية لموسم حج 1448 هـ، وفق الأنموذج الملحق. ويفصّل هذا الأنموذج المبيعات حسب المركز والعملة، مع بيان عدد المنتفعين والمبلغ وسعر الصرف المطبّق. وبذلك يطّلع البنك المركزي يوميًا على الأسعار المعتمدة. ووفقًا للفصل 6، يدخل المنشور حيّز التنفيذ بداية من تاريخ نشره.
3. قراءة في ضوء تراتيب الصرف
استباق للحقوق، لا منحة إضافية
النقطة الجوهرية أن المنشور لا يُحدث منحة خاصة بالحج: فالحاجّ يستهلك، بصفة مسبقة، منحته السياحية السنوية لسنة 2027. والحال أن المنشور عدد 2007-04 يضبط مبلغ المنحة بستة آلاف دينار (6.000 د) في السنة الإدارية، من 1 جانفي إلى 31 ديسمبر، وبثلاثة آلاف دينار (3.000 د) للأطفال الذين تقلّ أعمارهم عن عشر سنوات. وينتفع بها المقيمون الحاملون لجواز سفر عادي ساري المفعول (الفصلان 2 و3). ويمكن تسليمها دفعة واحدة أو على دفعات، غير أن الجزء غير المستعمل لا يمكن ترحيله إلى السنوات الموالية (الفصل 6). وعليه، فإن الحاجّ الذي يسحب في نوفمبر أو ديسمبر 2026 كامل حقوقه لسنة 2027 لن يكون بإمكانه المطالبة بمنحة لسفر آخر خلال سنة 2027، باستثناء الباقي غير المستعمل. وفي المقابل، يحتفظ بحقوقه غير المستهلكة لسنة 2026، التي تبقى قابلة للاستعمال إلى غاية 31 ديسمبر 2026، دون إمكانية ترحيلها إلى ما بعد ذلك.
إن المنشور، بسماحه بتسليم حقوق مرتبطة بالسنة الإدارية 2027 منذ نوفمبر 2026، لا يرحّل باقيًا، بل يستبق فتح حقوق السنة الموالية، وهو ما يمثّل تهيئة فعلية للإطار السنوي المنصوص عليه بالفصل 3. غير أنه يترك مسألة مفتوحة. فالفصل 25 من المنشور عدد 2007-04 يُلزم المنتفع بمنحة سُلّمت خلال شهر ديسمبر بإعادة إحالتها إن لم يسافر في أجل أقصاه 31 ديسمبر. وتطبيق هذه القاعدة على الحجيج الذين يتسلّمون منحتهم في ديسمبر 2026 ويسافرون في ربيع 2027 من شأنه أن يُفرغ المنظومة من معناها. ويؤدّي الاحتساب الصريح على سنة 2027 إلى استبعادها، لكن التنصيص الصريح على ذلك كان سيعزّز الأمان القانوني للشبابيك.
استثناء محدّد يتعلّق بمدة الصلوحية
يمثّل تمديد صلوحية رخصة تصدير الأوراق النقدية إلى ستة أشهر الاستثناء الصريح الوحيد في النص، إذ يستبعد الفصل 4، بالنسبة إلى المنتفعين المعنيين دون سواهم، تطبيق الفصل 5 من المنشور عدد 2016-10. ووفق القانون العام، ينصّ الفصل 5 من المنشور عدد 2016-10 على رخصة شخصية وغير قابلة للإحالة، صالحة لسفر واحد ولمدة أقصاها شهران بداية من تاريخ تسليمها. ويضاعف المنشور عدد 2026-12 هذا الأجل ثلاث مرات دون المساس ببقيّة خصائص الرخصة. ويبرّر هذا الاستثناءَ الفارقُ الزمني، الخاص بالحج، بين تاريخ الصرف وتاريخ السفر. وهو استثناء مؤطّر بدقة، إذ لا ينتفع به سوى الأشخاص المدرجين بالقائمات الرسمية، وهو ما يقتضي أن يتثبّت الوسيط من هذه الصفة قبل التنصيص على جواز السفر. كما يمدّد هذا الاستثناء أجل إعادة الإحالة: ففي صورة إلغاء السفر، يحتسب الفصل 13 من المنشور عدد 2007-04 أجل الخمسة عشر يوم عمل بداية من تاريخ انتهاء صلوحية الرخصة، أي، بالنسبة إلى الحجيج، عند انقضاء الأشهر الستة.
وسائل التحويل ومتابعة العمليات
يسمح الفصل 7 من المنشور عدد 2007-04 بتحويل المنحة السياحية نقدًا أو بواسطة صكوك أو بواسطة بطاقة دفع دولية اسمية مخصّصة لهذه المنحة. ولا يمكن استعمال هذه البطاقة انطلاقًا من تونس إلا لحجز النزل بالخارج (الفصل 23). وبالنسبة إلى النقد والصكوك، يُعدّ الوسيط رخصة في ثلاث مطبوعات: يحتفظ المسافر بالمطبوعة «أ»، والبنك بالمطبوعة «ب»، وتُسلَّم المطبوعة «ج» إلى الديوانة عند مغادرة التراب التونسي (الفصلان 2 و4 من المنشور عدد 2016-10، الذي عوّض ملحقُه الملاحقَ 2 و3 و4 من المنشور عدد 2007-04). ولا يستبعد المنشور، المتمحور حول الأوراق النقدية بالريال السعودي، هذه الوسائل الأخرى. وبذلك يمكن للحاجّ، حسب عرض بنكه، الجمع بين الأوراق النقدية والبطاقة للحدّ من كمية النقد المحمولة.
وأخيرًا، لا يعوّض التقرير اليومي واجب الإعلام وفق القانون العام، إذ ينطبق الفصل 5 من المنشور عدد 2026-12 «مع مراعاة» الفصل 27 من المنشور عدد 2007-04. ويُلزم هذا الأخير الوسطاء بأن يوجّهوا إلى البنك المركزي، في أجل أقصاه يوم 20 من كل شهر، قائمات المنح المسلّمة وعمليات إعادة الإحالة والاستعمالات بواسطة البطاقة خلال الشهر السابق. وخلال الموسم، يجتمع الواجبان.
4. نقاط تستوجب انتباه الوسطاء المقبولين
لعدد من الالتزامات انعكاسات عملية مباشرة:
· التزوّد: استباق الحاجيات من الريال السعودي منذ فتح الشبابيك، بتعبئة الموجودات الذاتية أولًا ثم، عند الاقتضاء، المخزون الذي تضعه فروع البنك المركزي على الذمّة.
· التسعير: ضبط سعر البيع وإعلانه بشكل واضح في كل شباك. فالإعلان المنقوص يعرّض المؤسسة إلى خطر عدم المطابقة وإلى الشكاوى.
· التنصيص: تدوين سنة 2027 على جواز السفر وضبط الأنظمة المعلوماتية لاحتساب العملية على حقوق 2027، دون المساس بسقف 2026 الخاص بالحريف.
· الأهلية: التثبّت من بطاقة التعريف الوطنية ومن صلوحية جواز السفر العادي (الفصلان 20 و21 من المنشور عدد 2007-04)، ثم التحقّق من تسجيل المنتفع بالقائمات الرسمية قبل تسليم رخصة تصدير صالحة لمدة ستة أشهر.
· الإبلاغ: توجيه التقرير اليومي للمبيعات في نظيرين إلى البنك المركزي منذ اليوم الأول لفتح الشبابيك، وفق الأنموذج الملحق (المركز، العملة، عدد المنتفعين، المبلغ، السعر المطبّق).
وتظلّ هذه العمليات خاضعة، فضلًا عن ذلك، للالتزامات العامة للبنوك، ولا سيما التعرّف على الحرفاء وتتبّع العمليات بالعملة.
5. نقاط تستوجب انتباه الحجيج
يتعيّن على الحجيج المرتقبين اتخاذ أربعة احتياطات:
· توقيت الصرف: المنحة المسحوبة الآن هي منحة سنة 2027، ويجب أخذ ذلك بعين الاعتبار قبل التخطيط لأيّ سفر آخر إلى الخارج خلال سنة 2027.
· صلوحية الرخصة: ستة أشهر بداية من تاريخ التسليم، عوضًا عن شهرين وفق القانون العام. فالرخصة المتحصّل عليها يوم 13 نوفمبر 2026 تنتهي صلوحيتها في حدود 13 ماي 2027، في حين يُنتظر أن تُؤدّى مناسك حج 1448 هـ في منتصف ماي 2027، رهين رؤية الهلال. لذا من مصلحة الحاجّ ألّا يبادر بالصرف مبكرًا جدًا وأن يقرّب تاريخ التسليم من تاريخ سفره.
· مقارنة الأسعار: بما أن الأسعار حرّة، من المفيد مقارنة الشروط المعلنة في مختلف الشبابيك.
· الوثائق المثبتة: الاحتفاظ بجواز السفر الذي تمّ التنصيص عليه وبالمطبوعة «أ» من رخصة التصدير، أمّا المطبوعة «ج» فتُسلَّم إلى الديوانة عند مغادرة التراب التونسي. وفي صورة إلغاء السفر، يجب إعادة إحالة العملة في أجل خمسة عشر يوم عمل من تاريخ انتهاء صلوحية الرخصة. وعند العودة، يمكن إعادة إسناد الباقي الذي تمّت إعادة إحالته في أجل سبعة أيام عمل لسفر لاحق (الفصلان 13 و14 من المنشور عدد 2007-04).
خاتمة
يُعدّ المنشور عدد 2026-12 نصّ تصرّف أكثر منه نصّ إصلاح: فهو يجدّد منظومة مجرّبة تقوم على الشبابيك الموحّدة، ودعم البنك المركزي بالأوراق النقدية، وأسعار حرّة لكن شفّافة، ومتابعة يومية. وتكمن إضافته الفعلية في تقديم الرزنامة، بما يحسّن الاستعداد للموسم. ويتمثّل مطلبه الأساسي في صرامة التنفيذ: الاحتساب السليم على حقوق 2027 واحترام شروط الاستثناء المتعلّق بالأشهر الستة. أمّا بالنسبة إلى الحاجّ، فالرسالة بسيطة: صرف العملة للحج يتمّ على حساب ميزانية العملة لسنة 2027، وتوقيت القيام به أمر مهمّ.
المراجع
منشور البنك المركزي التونسي إلى الوسطاء المقبولين عدد 2026-12 المؤرخ في 11 نوفمبر 2026 المتعلق بالمنحة السياحية لحج 1448 هـ (2027)؛ المنشور إلى الوسطاء المقبولين عدد 2007-04 المؤرخ في 9 فيفري 2007 المتعلق بالمنحة السياحية، كما تمّ تنقيحه بالمنشورين عدد 2009-21 المؤرخ في 13 نوفمبر 2009 وعدد 2014-16 المؤرخ في 10 ديسمبر 2014، وقد أُلغيت ملاحقه 2 و3 و4 وعُوّضت بملحق المنشور عدد 2016-10 المؤرخ في 30 ديسمبر 2016؛ المنشور إلى الوسطاء المقبولين عدد 2016-10 المؤرخ في 30 ديسمبر 2016 المتعلق برخصة تصدير العملة في شكل أوراق نقدية أجنبية وبواسطة صكوك؛ القانون عدد 35 لسنة 2016 المؤرخ في 25 أفريل 2016 المتعلق بضبط النظام الأساسي للبنك المركزي التونسي؛ القانون عدد 48 لسنة 2016 المؤرخ في 11 جويلية 2016 المتعلق بالبنوك والمؤسسات المالية؛ منشور البنك المركزي التونسي المؤرخ في 8 ديسمبر 2025 المتعلق بحج 1447 هـ (2026).
Commentaires (0)
Connectez-vous pour commenter.