







يقترح البند الأول من الفصل 14 من مشروع قانون المالية لسنة 2027 تكفّل الدولة بالمساهمات الاجتماعية لباعثي المشاريع والمؤسسات الصغرى المحدثة سنة 2027، في حدود الأجر الأدنى المضمون. وتبلغ نسبة التكفّل 100% خلال السنة الأولى، و75% خلال السنة الثانية، و50% خلال السنة الثالثة، باعتمادات في حدود 5 ملايين دينار من موارد الصندوق الوطني للتشغيل. غير أنّ تحديد المساهمات المشمولة وكيفية التنسيق مع الامتيازات القائمة يظلّ رهين ضبط شروط وإجراءات الانتفاع.
عند إطلاق مشروع جديد، غالبًا ما تسبق المصاريفُ المداخيلَ الأولى. فإلى جانب تمويل التجهيزات والمحلّ ورأس المال المتداول، يتحمّل الباعث كلفة تغطيته الاجتماعية. وقد تمثّل هذه النفقة عبئًا على سيولة المشروع، خاصة عندما تكون المداخيل محدودة أو غير منتظمة خلال الأشهر الأولى من النشاط.
وفي هذا الإطار، يقترح البند الأول من الفصل 14 من مشروع قانون المالية لسنة 2027 تخفيف هذه الكلفة خلال السنوات الثلاث الأولى من انطلاق النشاط. ويندرج الإجراء ضمن موضوع «مرافقة المؤسسات الصغرى خلال فترة الانطلاق»، التابع للمحور الفرعي المتعلق بدعم التمويل المباشر للمؤسسات الصغرى والمتوسطة، ضمن المحور الأول الرامي إلى تيسير إحداث وتمويل المشاريع في إطار المبادرات الجماعية والخاصة.
ويستهدف الامتياز باعثي المشاريع والمؤسسات الصغرى المحدثة سنة 2027، وفق نسب تكفّل تتراجع تدريجيًا كما يلي:
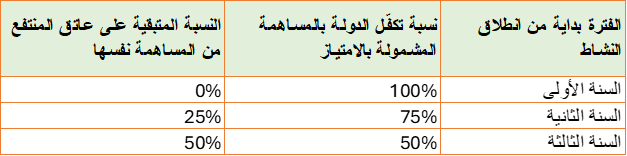
وتُطبّق هذه النسب في حدود الأجر الأدنى المضمون، وفق ما ينصّ عليه المشروع. وبالتالي، فإنّ التكفّل بنسبة 100% خلال السنة الأولى يتعلق بالمساهمة المؤهلة للانتفاع وضمن السقف المحدّد، ولا يعني بالضرورة تحمّل الدولة كامل المساهمات المستوجبة على الباعث مهما كان وعاء احتسابها.
وتسمح هذه الصيغة بتركيز الدعم خلال السنة الأولى، حين يكون المشروع بصدد بناء قاعدة حرفائه وتحقيق مداخيله الأولى. ثم يتحمّل الباعث تدريجيًا جزءًا أكبر من المساهمة الاجتماعية، إلى حين انتهاء فترة الدعم وعودته إلى تحمّل المبلغ المستوجب وفق النظام المنطبق عليه. وتبقى نجاعة هذا التدرّج مرتبطة بقدرة المشروع على تحقيق مداخيل كافية خلال سنواته الأولى.
وبالرجوع إلى صياغة النص، فإنّ الامتياز يستهدف التغطية الاجتماعية للباعث نفسه. إذ يذكر المشروع «باعثي المشاريع والمؤسسات الصغرى المحدثة سنة 2027»، دون الإشارة إلى الأجراء المنتدبين أو إلى المساهمات المستوجبة بعنوان الأجور المدفوعة لهم. ولذلك، لا يصحّ تقديم هذا الإجراء باعتباره إعفاءً عامًا من الأعباء الاجتماعية المتعلقة بكامل أعوان المؤسسات الصغرى الجديدة.
وهذا التمييز مهمّ لفهم الأثر الاقتصادي للمقترح: فالمساعدة من شأنها تخفيف الكلفة الاجتماعية التي يتحمّلها صاحب المشروع، دون أن تُحدث صراحةً دعمًا لكل عملية انتداب يقوم بها.
كما يعتمد النص عبارة عامة هي «المساهمة الاجتماعية في النظام القانوني للضمان الاجتماعي»، دون أن ينصّ صراحةً على الجمع بين حصة المؤجّر وحصة الأجير ضمن المبلغ الذي تتكفّل به الدولة.
فبالنسبة إلى الباعث المنخرط بصفته عاملًا غير أجير، لا يقوم نظامه على هذا التقسيم، بل يدفع مساهمة شخصية بعنوان تغطيته الاجتماعية. وتتمثّل المسألة، في هذه الحالة، في تحديد الجزء من تلك المساهمة الذي يشمله التكفّل. أمّا بالنسبة إلى المسيّر الخاضع لأحد أنظمة الأجراء، فلا يسمح الفصل وحده بالجزم بأنّ حصتي المؤجّر والأجير مشمولتان معًا، أو بتحديد مختلف الوضعيات المؤهلة للانتفاع.
ولا تكفي الإشارة إلى الأجر الأدنى المضمون لحسم هذه النقطة. فهي تحدّد سقفًا مرتبطًا باحتساب الامتياز، لكنّها لا تضبط بدقة مكوّنات المساهمة التي ستتحمّلها الدولة. لذلك، يتعيّن توضيح نظام الانخراط المعني ووعاء الاحتساب والسقف المطبّق والمساهمات المشمولة فعليًا.
وتُحمّل كلفة الإجراء على موارد الصندوق الوطني للتشغيل، في حدود 5 ملايين دينار. ويمثّل هذا المبلغ الغلاف المالي للآلية، وليس مساعدة فردية لكل باعث. كما لا يقدّمه المشروع باعتباره اعتمادًا سنويًا يتجدّد آليًا.
وينصّ المشروع على ضبط شروط وإجراءات الانتفاع بمقتضى اتفاقية شراكة تُبرم بين الوزارات المكلفة بالمالية والتشغيل والشؤون الاجتماعية. وسيكون من الضروري أن توضّح هذه الاتفاقية كيفية تحديد المنتفعين، والمعايير المعتمدة لتعريف المؤسسات الصغرى، والإجراءات العملية للتكفّل لدى هيكل الضمان الاجتماعي المعني.
ويطرح الغلاف المالي كذلك مسألة برمجة النفقات على امتداد فترة الدعم. فالالتزامات المتعلقة بالمشاريع المحدثة سنة 2027 يمكن أن تتواصل آثارها بعد نهاية تلك السنة، باعتبار أنّ مدة الانتفاع تُحتسب انطلاقًا من بداية النشاط. وفي غياب معطيات حول متوسط المساهمة المشمولة وطريقة استعمال الاعتمادات، لا يمكن تقدير عدد الباعثين الذين قد ينتفعون بالإجراء بدقة.
ولا يُعدّ مبدأ تكفّل الدولة مؤقتًا بالمساهمات الاجتماعية جديدًا، إذ تضمّنت قوانين المالية الأخيرة إجراءات قريبة، وإن اختلفت في أهدافها والفئات التي تستهدفها.
فقد أقرّ الفصل 13 من القانون عدد 17 لسنة 2025 المؤرخ في 12 ديسمبر 2025، المتعلق بقانون المالية لسنة 2026، تكفّل الدولة بمساهمة المؤجّر في النظام القانوني للضمان الاجتماعي بعنوان الأجور المدفوعة لفائدة الأجراء من حاملي شهادات التعليم العالي الذين تنتدبهم مؤسسات القطاع الخاص ابتداءً من غرة جانفي 2026.
ويمتدّ هذا الامتياز على خمس سنوات، بنسب متناقصة تبلغ 100% خلال السنة الأولى، ثم 80% و60% و40% و20% خلال السنوات الموالية.
ورغم التشابه في اعتماد التدرّج، فإنّ موضوع الإجرائين مختلف. فإجراء سنة 2026 يخفّض الكلفة التي تتحمّلها المؤسسة عند انتداب خريجي التعليم العالي، بينما يستهدف مقترح سنة 2027 المساهمة الاجتماعية للباعث خلال مرحلة انطلاق مشروعه. ولا ينصّ البند الأول من الفصل 14 على تنقيح الفصل 13 من قانون المالية لسنة 2026 أو تمديده، بل يقترح آلية مستقلة عنه.
أمّا نظام المبادر الذاتي، فيوفّر سابقة أقرب إلى منطق دعم التغطية الاجتماعية لصاحب النشاط نفسه. فقد نقّح البند السادس من الفصل 67 من القانون عدد 48 لسنة 2024 المؤرخ في 9 ديسمبر 2024، المتعلق بقانون المالية لسنة 2025، أحكام الفصل 7 من المرسوم عدد 33 لسنة 2020 المؤرخ في 10 جوان 2020، المتعلق بنظام المبادر الذاتي.
وبمقتضى هذا التنقيح، لا تُستوجب المساهمة الوحيدة خلال الفترة الممتدة من تاريخ الترسيم بمنصة المبادر الذاتي إلى نهاية الثلاثية التي تنقضي خلالها مدة اثني عشر شهرًا من تاريخ الترسيم. كما أُقرّت قاعدة خاصة بالمرسّمين خلال سنة 2024، تمتدّ بموجبها فترة الإعفاء إلى نهاية سنة 2025.
وخلال فترة الإعفاء، يتكفّل الصندوق الوطني للتشغيل بدفع المساهمات الاجتماعية. وبالتالي، فإنّ الأمر يتعلق بإعفاء أولي مقترن بتمويل التغطية الاجتماعية، وليس بمجرد تأجيل خلاص المساهمات.
وتثير هذه السابقة سؤالًا عمليًا بالنسبة إلى المبادرين الذاتيين الذين سينطلقون في النشاط سنة 2027: هل يمكنهم الانتفاع بالآلية الجديدة بعد انتهاء فترة الإعفاء الأولى؟
لا تحسم الصياغة الحالية لمشروع قانون المالية لسنة 2027 هذه المسألة. فهي لا تذكر المبادرين الذاتيين صراحةً، ولا توضّح شروط إدراجهم ضمن الفئات المنتفعة، كما لا تنظّم الجمع بين الآليتين أو تعاقبهما. ولذلك، لا يتضمّن الفصل سندًا صريحًا للتكفّل مرتين بالمساهمة الاجتماعية نفسها.
كما أنّ الانتقال المحتمل من آلية إلى أخرى يجب أن يراعي نقطة انطلاق احتساب المدة. فالمشروع يربط السنوات الثلاث الأولى ببداية النشاط، وليس بتاريخ انتهاء امتياز سابق.
وعلى سبيل المثال، بالنسبة إلى نشاط ينطلق في غرة جانفي 2027، فإنّ السنوات الثلاث المعنية بالمقترح ستكون، من حيث المبدأ، 2027 و2028 و2029. وإذا أُقرّت أهلية المبادر الذاتي والانتقال من نظام التكفّل الأول إلى الآلية الجديدة، فإنّ هذا الانتقال يُفترض أن يندرج ضمن هذا الجدول الزمني. ولا ينصّ المشروع على فتح فترة جديدة من ثلاث سنوات، تبدأ بنسبة تكفّل قدرها 100%، بعد انتهاء الإعفاء الأول.
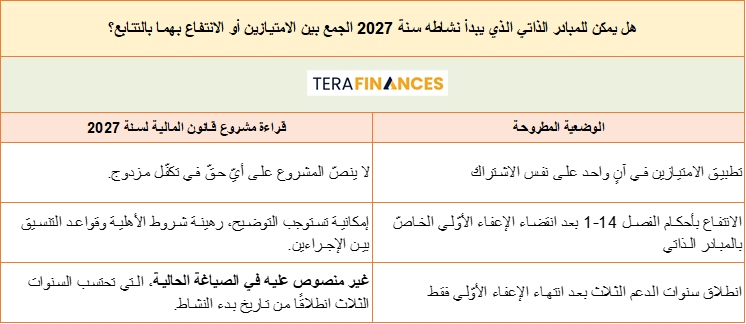
ويكتسي هذا التوضيح أهمية حتى لا يُفهم الامتياز على أنّه ثلاث سنوات إضافية تُضاف آليًا وكاملًا إلى فترة التغطية المموّلة أصلًا من الصندوق الوطني للتشغيل.
وتتمثّل القيمة الاقتصادية للمقترح في قدرته على تخفيف المصاريف التي يتحمّلها الباعث خلال مرحلة هشّة من عمر المشروع، مع دعم استمرارية تغطيته الاجتماعية. غير أنّ أثره على ديمومة المؤسسات الصغرى سيظلّ مرتبطًا بسرعة الانتفاع ووضوح المعايير وانتظام التكفّل.
ومن ثمّ، سيكون على اتفاقية التطبيق توضيح حقوق مختلف أصناف الباعثين وكيفية التنسيق مع الامتيازات القائمة. فبالنسبة إلى صاحب المشروع، لا تقلّ معرفة المبلغ المشمول والمدة الفعلية للدعم والمساهمة المتبقية على عاتقه أهميةً عن نسبة التكفّل المعلنة.
Commentaires (0)
Connectez-vous pour commenter.