

La 15ᵉ édition du rapport annuel de la Banque centrale de Tunisie sur la supervision bancaire consacre deux pages à ses chiffres clés de l'exercice 2025. Elles dressent la carte d'un secteur qui compte 47 établissements agréés et livre le tableau de bord des 22 banques résidentes : un total actif brut de 186 017 millions de dinars, un résultat net de 1 655 millions de dinars et un ratio de solvabilité qui atteint 15,0 %. Les données de 2025 restent provisoires.
47 établissements agréés, dont 29 banques
En 2025, le secteur compte 47 établissements agréés. Les banques en forment la majorité avec 29 entités : 22 banques résidentes et 7 banques non-résidentes.
Les 18 autres sont des établissements financiers. On y trouve 8 établissements de leasing, 2 sociétés de factoring, 2 banques d'affaires et 6 établissements de paiement.
Un réseau de plus de 2 000 agences bancaires
Les banques résidentes disposent d'un réseau de 2 081 agences, contre 13 seulement pour les banques non-résidentes. Les établissements de leasing comptent 69 agences.
Le réseau des établissements de paiement est le plus étendu, avec 3 629 unités recensées dans la rubrique « agences et points de vente » du rapport.
22 661 salariés dans les banques résidentes
Les banques résidentes emploient 22 661 personnes. Les effectifs sont nettement plus modestes dans les établissements financiers : 865 dans le leasing et 54 dans le factoring.
Banques résidentes : un bilan qui continue de grossir
Le tableau d'indicateurs des banques résidentes couvre trois exercices, de 2023 à 2025. Le total actif brut passe de 160 690 millions de dinars en 2023 à 174 339 millions en 2024, puis à 186 017 millions en 2025, soit 11 678 millions de plus en un an.
Les dépôts suivent la même pente : 103 850 millions de dinars en 2023, 114 584 millions en 2024 et 123 049 millions en 2025. Les crédits progressent à un rythme plus lent, de 107 059 millions en 2023 à 110 397 millions en 2024, puis à 114 546 millions en 2025. En 2023, l'encours des crédits dépassait celui des dépôts. Depuis 2024, ce sont les dépôts qui dépassent les crédits, et l'écart atteint 8 503 millions de dinars en 2025.
Rentabilité : un résultat en hausse, des charges qui pèsent davantage
Le produit net bancaire (PNB) s'établit à 8 399 millions de dinars en 2025, après 8 022 millions en 2024 et 7 603 millions en 2023. Le résultat net suit la même tendance : 1 451 millions en 2023, 1 576 millions en 2024 et 1 655 millions en 2025.
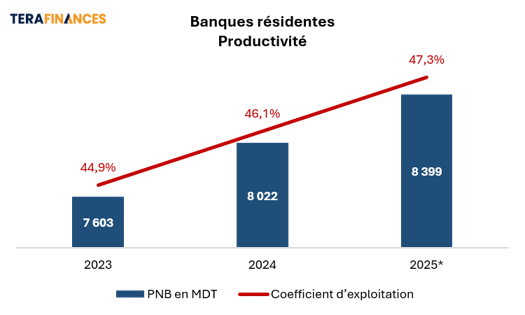
Le coefficient d'exploitation se dégrade toutefois d'année en année : 44,9 % en 2023, 46,1 % en 2024 et 47,3 % en 2025. Une part croissante du PNB est donc absorbée par les charges d'exploitation.
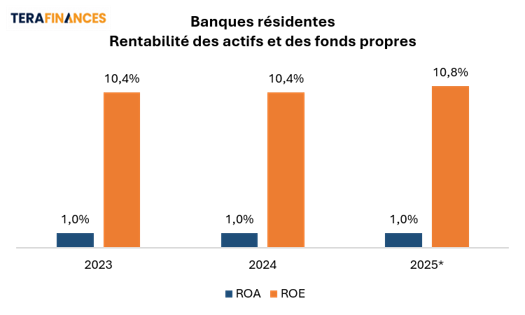
Le rendement des actifs (ROA) reste stable à 1,0 % sur les trois exercices. Le rendement des fonds propres (ROE), resté à 10,4 % en 2023 et en 2024, monte à 10,8 % en 2025.
Solvabilité : le ratio atteint 15,0 %
Le ratio de solvabilité des banques résidentes s'améliore régulièrement : 14,2 % en 2023, 14,4 % en 2024 et 15,0 % en 2025, soit un gain de 0,6 point en un an. Le ratio Tier 1, qui mesure les fonds propres de base, suit la même trajectoire : 11,3 % en 2023, 11,7 % en 2024 et 12,1 % en 2025.
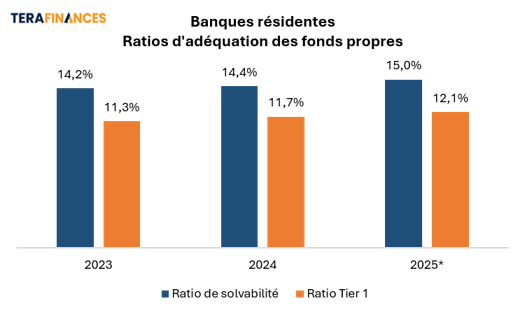
Qualité des actifs : la part des créances classées continue de monter
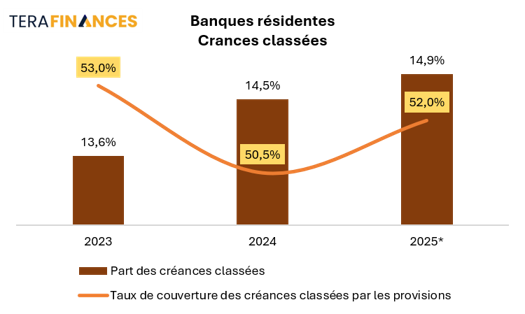
La part des créances classées augmente sur la période : 13,6 % en 2023, 14,5 % en 2024 et 14,9 % en 2025. Leur taux de couverture par les provisions, tombé de 53,0 % en 2023 à 50,5 % en 2024, remonte à 52,0 % en 2025.
Commentaires (0)
Connectez-vous pour commenter.