

À fin 2025, l’encours des crédits accordés à l’économie par les banques et les établissements financiers (sociétés de leasing et de factoring) a atteint 122 950 millions de dinars (MD), selon les données du rapport annuel 2025 de la Banque centrale de Tunisie sur la supervision bancaire. La hausse de 3 700 MD sur un an a surtout bénéficié aux entreprises publiques.
Une croissance du crédit légèrement plus soutenue
L’encours global des crédits bruts des banques et établissements financiers (BEF) a progressé de 3 700 MD en 2025, soit +3,1 %, après une hausse de 3 235 MD (+2,8 %) en 2024. Il est passé de 116 015 MD à fin 2023 à 119 250 MD à fin 2024, puis à 122 950 MD à fin 2025.
Cette accélération modérée reste inférieure au rythme de l’inflation. En termes réels, le volume de financement de l’économie s’est donc contracté. La hausse provient surtout des crédits aux professionnels, qui représentent 75,2 % de l’encours total. Les crédits aux particuliers progressent nettement moins vite.
Crédits aux professionnels : +3 201 MD, dont l’essentiel pour le secteur public
L’encours des crédits aux professionnels s’est établi à 92 415 MD à fin 2025. Il a augmenté de 3 201 MD (+3,6 %), après +2 539 MD (+2,9 %) en 2024.
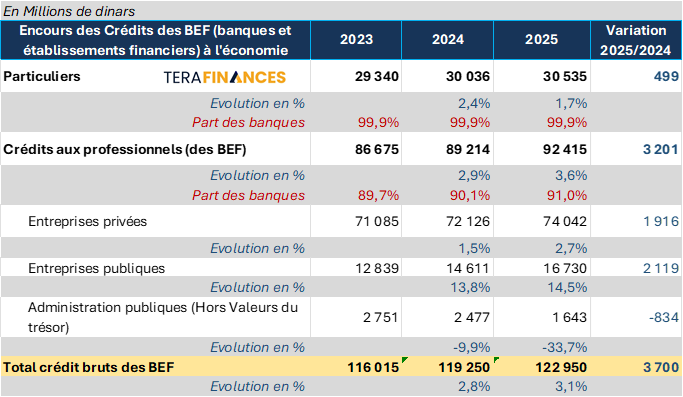
La ligne regroupant les entreprises et l’administration publiques (hors valeurs du Trésor) a progressé de 1 285 MD (+7,5 %) pour atteindre 18 373 MD. La hausse avait été de 1 498 MD (+9,6 %) en 2024. Ce chiffre agrégé masque deux mouvements opposés. Tera Finances a séparé par approximation les crédits aux entreprises publiques de ceux accordés à l’administration publique (crédits syndiqués en devises). Ces estimations restent très proches des chiffres du rapport. Elles montrent que l’encours des crédits aux entreprises publiques (hors crédits syndiqués et hors valeurs du Trésor) a augmenté d’environ 2 119 MD en 2025, pour atteindre près de 16,7 milliards de dinars. Cela représente une progression proche de 15 % sur un an. À l’inverse, l’encours des crédits à l’administration publique hors valeurs du Trésor aurait reculé d’environ 834 MD.
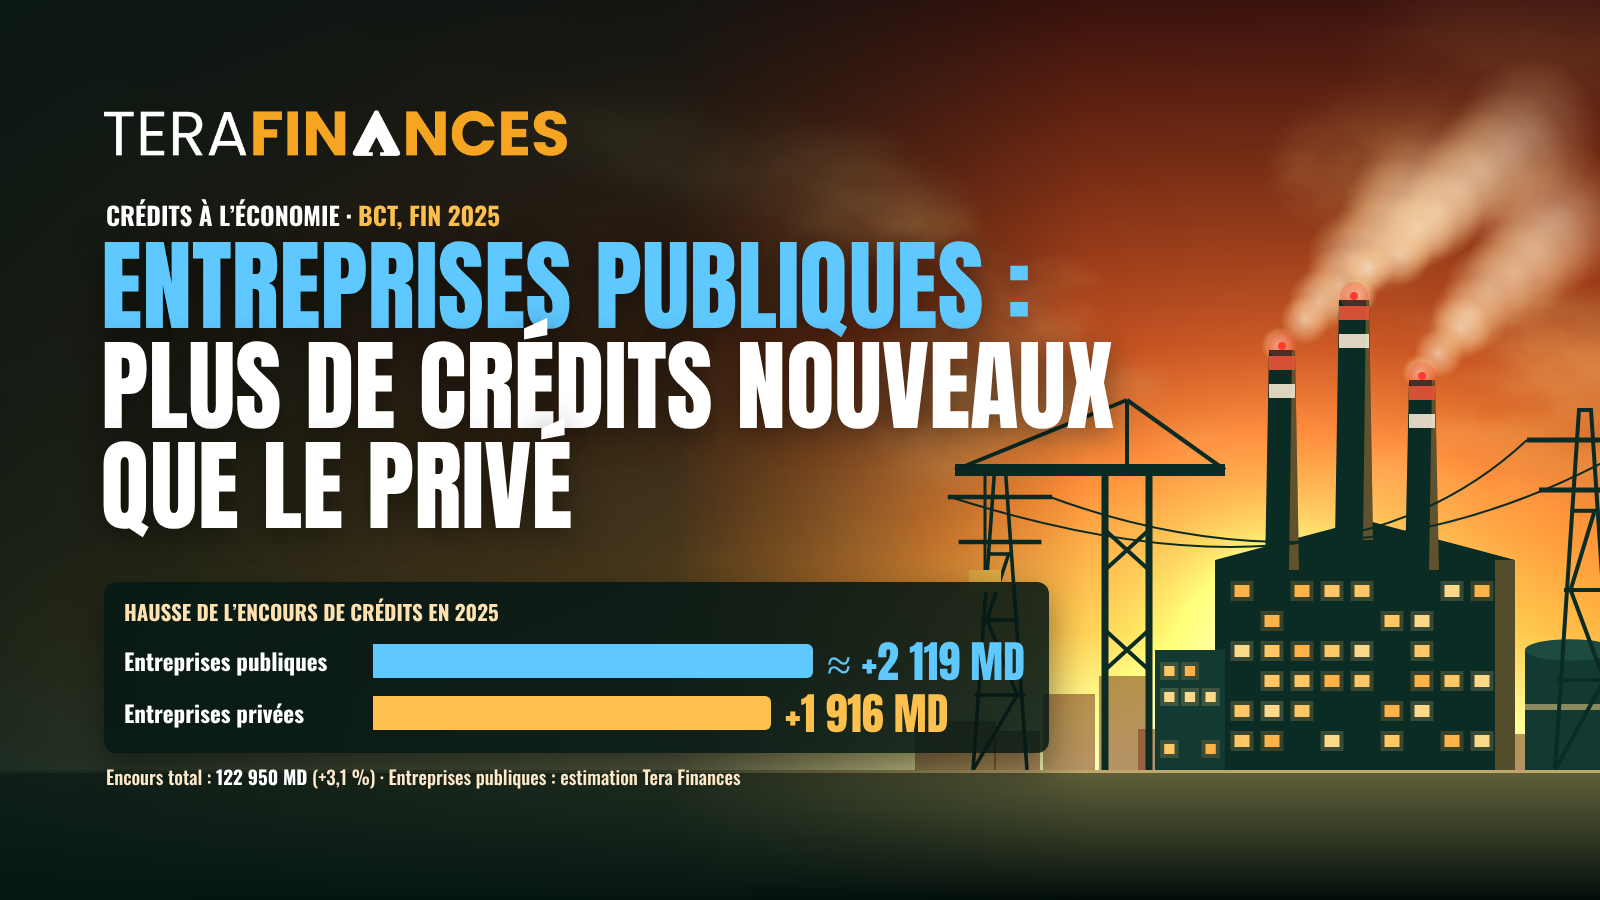
Les entreprises publiques ont ainsi capté davantage de crédits nouveaux (2 119 MD) que l’ensemble des entreprises privées (1 916 MD). Ce constat n’est pas propre à 2025. En 2024, l’encours des crédits aux entreprises publiques avait déjà augmenté d’environ 1,8 milliard de dinars, contre 1 041 MD pour le secteur privé.
Leur poids dans le total des crédits aux professionnels a donc nettement augmenté. Il est passé de 14,8 % à fin 2023 à 18,1 % à fin 2025, soit un gain de 3,3 points de pourcentage en deux ans. Sur la même période, la part des entreprises privées est passée de 82,0 % à 80,1 %.
Le rapport de la BCT sur la supervision bancaire ne donne pas le poids des créances classées sur les entreprises publiques. Il n’est donc pas possible d’apprécier, à partir de cette source, la qualité de cette part croissante du portefeuille des BEF.
Entreprises privées : une reprise portée par le court terme
L’encours des crédits aux entreprises privées a atteint 74 042 MD à fin 2025. Il a progressé de 1 916 MD (+2,7 %), contre +1 041 MD (+1,5 %) en 2024.
Cette amélioration repose principalement sur les crédits à court terme, qui financent l’exploitation. Ceux-ci ont augmenté de 4,8 % en 2025, contre 1 % un an plus tôt. Les crédits à moyen et long termes, qui financent l’investissement, ont en revanche reculé de 0,5 % en 2025, après une hausse de 2,1 % en 2024. Le crédit au secteur privé sert donc davantage au besoin en fonds de roulement qu’à l’investissement productif.
La répartition sectorielle des crédits aux professionnels varie peu. La part de l’agriculture et de la pêche progresse de 4,8 % à 5,1 %. Les services passent de 52,2 % à 52,1 % et l’industrie de 43 % à 42,8 %.
Particuliers : une quasi-stagnation liée au recul du crédit à l’habitat
L’encours des crédits aux particuliers s’est élevé à 30 535 MD à fin 2025. Il a augmenté de seulement 499 MD (+1,7 %), après +696 MD (+2,4 %) en 2024. Cette décélération s’explique par le repli des crédits à l’habitat (-1,3 % en 2025, contre +1,1 % en 2024).
La part des particuliers dans l’encours total continue de baisser. Elle est passée de 25,3 % à fin 2023 à 25,2 % à fin 2024, puis à 24,8 % à fin 2025.
En résumé
Sur les 3 700 MD de crédits supplémentaires accordés en 2025 :
- les entreprises publiques en ont capté environ 57 % ;
- les entreprises privées, environ 52 % ;
- les particuliers, environ 13 % ;
- le recul de l’administration publique hors valeurs du Trésor a réduit le total d’environ 23 %.
La part croissante des entreprises publiques dans les financements des BEF, la faiblesse persistante du crédit d’investissement privé et le repli du crédit à l’habitat dessinent une allocation du crédit de plus en plus orientée vers le secteur public.
Commentaires (0)
Connectez-vous pour commenter.