

Au premier semestre, les 12 banques cotées ont collecté 4 158 MDT de dépôts supplémentaires (+3,9 % depuis fin 2025), dont 70 % en dépôts à vue, la ressource la moins chère. Elles n'ont pourtant accordé que 373 MDT de crédits nets supplémentaires (+0,4 %), et plus de la moitié de la collecte a nourri le portefeuille-titres (+2 170 MDT, +5,9 %), qui pèse désormais 26,5 % du bilan, tandis que le poids des crédits nets retombe à 58,2 %. Derrière cette moyenne, les trajectoires divergent : la BNA collecte à elle seule plus du tiers des nouveaux dépôts du secteur, l'UBCI affiche la plus forte hausse de crédits nets (+14,7 %), tandis que l'ATB et Attijari Bank réduisent leurs encours de crédits.
Une collecte de 4 158 MDT, tirée à 70 % par les dépôts à vue
Les dépôts de la clientèle des banques cotées passent de 106 495 MDT à 110 653 MDT, soit +4 158 MDT (+3,9 %) depuis fin 2025. Cette hausse est portée presque exclusivement par les dépôts à vue (DAV), qui gagnent 2 911 MDT (+7,7 %) et fournissent 70 % de la collecte, contre 29 % pour l'épargne (+1 194 MDT, +3,4 %). Les dépôts à terme (DAT), la ressource la plus onéreuse, sont quasi stables (+53 MDT, +0,2 %) et ne contribuent qu'à 1 % de la hausse. La structure des ressources du secteur s'améliore donc : la croissance des dépôts se fait sur les composantes les moins coûteuses.
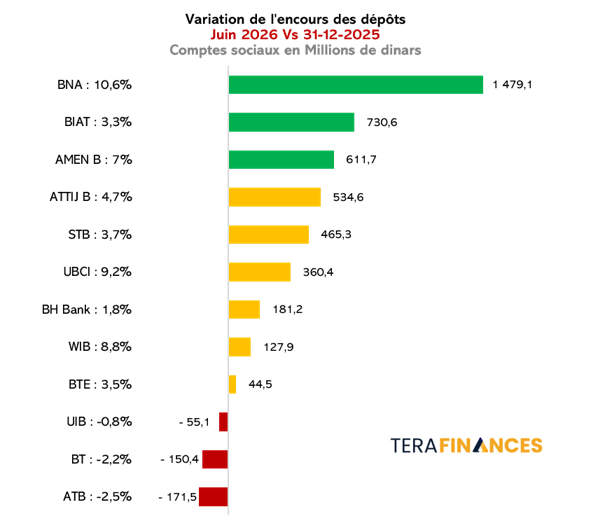
La collecte est très inégalement répartie entre les banques. La BNA domine le semestre : ses dépôts progressent de 1 479 MDT (+10,6 %), soit plus du tiers (36 %) de la collecte sectorielle, avec un recours marqué aux DAT (+880 MDT, +17,8 %) et aux DAV (+456 MDT, +10,7 %). La BIAT, première banque du secteur avec 21 % des dépôts, collecte 731 MDT mais reste sous la moyenne (+3,3 %) : ses DAV stagnent (+0,6 %), et la croissance vient des DAT (+487 MDT, +8,3 %). Amen Bank (+7,0 %) et l'UBCI (+9,2 %) progressent plus vite que le secteur, la première grâce à des DAV en hausse de 17,0 % (+425 MDT), la seconde grâce à des DAT en hausse de 26,2 %. La WIB (+8,8 %) collecte surtout de l'épargne (+16,3 %) mais voit ses DAV reculer de 14,6 %.
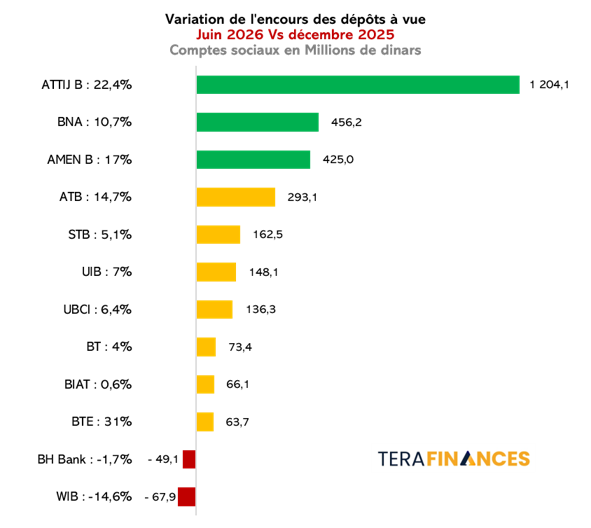
Le cas d'Attijari Bank est le plus remarquable. Ses DAV bondissent de 1 204 MDT (+22,4 %), soit 41 % de la hausse des DAV du secteur, tandis que ses DAT s'effondrent de 812 MDT (-37,8 %) : les dépôts totaux progressent de 4,7 % (+535 MDT), avec une composition nettement améliorée. Trois banques voient leurs dépôts reculer, et toutes trois à cause des DAT : l'ATB (-171 MDT, -2,5 %, DAT -17,2 %), la BT (-150 MDT, -2,2 %, DAT -11,9 %) et l'UIB (-55 MDT, -0,8 %, DAT -12,2 %). Les comptes d'épargne, eux, progressent de manière homogène, entre +1,7 % et +4,6 % pour onze banques sur douze, la WIB faisant exception avec +16,3 %.
Structure des dépôts : les DAV gagnent 130 pb, les DAT en perdent 113
La collecte a modifié la structure des dépôts du secteur. Le poids des DAV passe de 35,4 % à 36,7 % du total (+130 pb depuis fin 2025), celui des DAT de 31,5 % à 30,3 % (-113 pb), et celui de l'épargne reste quasiment inchangé à 32,9 % (-17 pb). Un poids de DAT plus faible est favorable à la banque, puisque ces ressources sont les plus onéreuses.
Attijari Bank signe la transformation la plus spectaculaire : ses DAV pèsent désormais 55,0 % de ses dépôts (+796 pb), le niveau le plus élevé du secteur, contre 11,1 % pour ses DAT (-762 pb), le plus bas. L'ATB (DAV à 34,6 %, +520 pb ; DAT à 36,1 %, -641 pb) et la BTE (DAV +432 pb) améliorent aussi leur mix. Trois banques disposent d'une base de DAV supérieure à 45 % : Attijari Bank, l'UBCI (53,2 %) et la BIAT (46,7 %), même si ces deux dernières la voient légèrement s'éroder (-142 pb et -123 pb) au profit des DAT (+263 pb et +128 pb).
À l'inverse, la BTE reste la banque la plus dépendante des ressources chères, avec 62,5 % de DAT et seulement 20,6 % de DAV. La WIB connaît le glissement le plus défavorable : ses DAV perdent 694 pb (25,3 %) et ses DAT en gagnent 478 (40,9 %). La BNA, enfin, alourdit ses DAT (37,8 %, +231 pb), ce qui relativise l'ampleur de sa performance de collecte.
Emprunts et ressources spéciales : le secteur rembourse plus qu'il n'émet
L'encours des emprunts et ressources spéciales (ERS), qui regroupe les emprunts obligataires, les emprunts subordonnés et les ressources spéciales, recule de 88 MDT (-1,6 %) à 5 283 MDT. Les remboursements l'emportent sur les nouvelles levées : la hausse des ressources du secteur vient des dépôts et non de la dette.
Deux banques se distinguent à la hausse. La BIAT accroît ses ERS de 246 MDT (+25,6 %) à 1 204 MDT, et l'UBCI de 45 MDT (+28,8 %) à 203 MDT. À la baisse, la BH Bank, première banque du secteur par l'encours d'ERS, réduit le sien de 161 MDT (-11,0 %) à 1 298 MDT, et la STB de 153 MDT (-30,6 %) à 347 MDT. Les autres mouvements sont plus modestes : BNA (-21 MDT, -3,1 %), BT (-19 MDT, -15,4 %), UIB (-16 MDT, -13,7 %) et WIB (-12 MDT, -9,8 %). Amen Bank, l'ATB et Attijari Bank sont quasi stables.
Crédits bruts : +1,2 % pour le secteur, et une banque qui tire l'ensemble.
Les crédits bruts des banques cotées atteignent 99 291 MDT, soit +1 135 MDT (+1,2 %) depuis fin 2025. Cette progression est très concentrée : l'UBCI (+530 MDT, +14,1 %) fournit à elle seule 47 % de la hausse du secteur, et hors UBCI les crédits bruts n'augmentent que de 0,6 %.
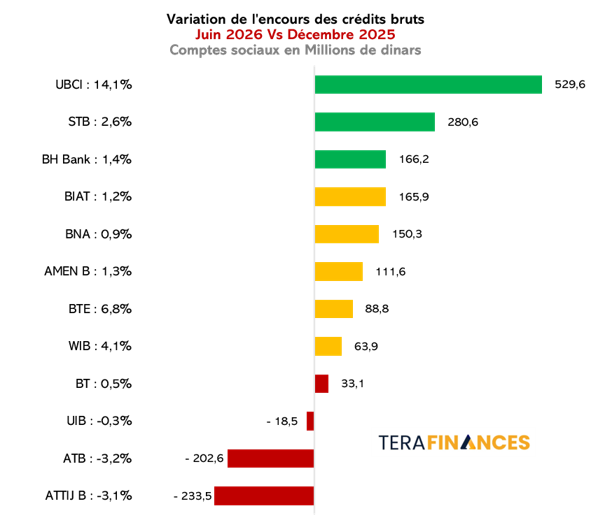
En dehors de l'UBCI, trois banques se démarquent nettement de la moyenne du secteur : la BTE (+89 MDT, +6,8 %), la WIB (+64 MDT, +4,1 %) et la STB (+281 MDT, +2,6 %), cette dernière après un repli de 7,5 % de ses crédits bruts en 2025. La BH Bank (+166 MDT, +1,4 %), Amen Bank (+112 MDT, +1,3 %), la BIAT (+166 MDT, +1,2 %) et la BNA (+150 MDT, +0,9 %) restent proches de la moyenne, tandis que la BT (+0,5 %) est quasi stable. Deux banques réduisent nettement leurs encours : Attijari Bank (-234 MDT, -3,1 %) et l'ATB (-203 MDT, -3,2 %), soit 437 MDT à elles deux, auxquels s'ajoute l'UIB (-18 MDT, -0,3 %). La BNA reste le premier distributeur de crédits, avec 17 703 MDT (17,8 % du secteur), devant la BIAT (14 547 MDT, 14,7 %).
Crédits nets : hors UBCI, l'encours recule.
Les crédits nets de provisions et d'agios réservés progressent de 373 MDT (+0,4 %) à 86 025 MDT, soit un tiers seulement de la hausse des crédits bruts : la hausse des provisions et agios (+763 MDT) en absorbe les deux tiers. Hors UBCI, dont les crédits nets augmentent de 516 MDT (+14,7 %), les crédits nets du secteur reculent de 143 MDT (-0,2 %), selon nos calculs.
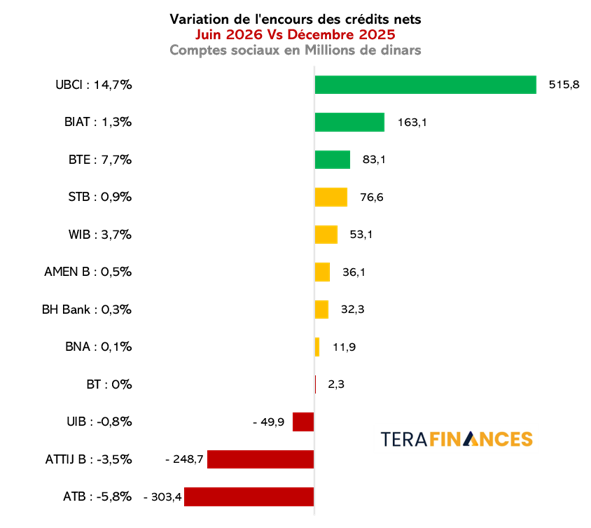
La hausse des provisions creuse l'écart entre crédits bruts et nets dans plusieurs banques. La STB voit ses crédits bruts progresser de 281 MDT mais ses crédits nets de 77 MDT seulement (+0,9 %), la BNA passe de +150 MDT à +12 MDT (+0,1 %) et la BH Bank de +166 MDT à +32 MDT (+0,3 %). L'ATB voit son encours net reculer de 303 MDT (-5,8 %), presque deux fois plus vite que ses crédits bruts (-3,2 %), car ses provisions et agios augmentent de 101 MDT. Attijari Bank perd 249 MDT (-3,5 %) et l'UIB 50 MDT (-0,8 %). À l'opposé, la BTE (+83 MDT, +7,7 %), la WIB (+53 MDT, +3,7 %) et la BIAT (+163 MDT, +1,3 %) progressent au-dessus de la moyenne.
Ces dynamiques se lisent dans le poids des crédits nets dans le total bilan. Pour le secteur, il tombe à 58,2 % contre 59,6 % à fin 2025 (-141 pb). Dix banques sur douze voient ce ratio baisser : Attijari Bank (49,1 %, -271 pb), Amen Bank (57,4 %, -256 pb), la WIB (68,3 %, -255 pb), l'ATB (62,8 %, -239 pb), la BIAT (47,1 %, -192 pb) et la STB (54,8 %, -143 pb) enregistrent les replis les plus marqués. Seules l'UBCI (64,8 %, +255 pb) et la BTE (66,9 %, +183 pb) renforcent la place du crédit dans leur bilan. En niveau, l'UIB (74,1 %) et la BT (73,8 %) restent les banques les plus tournées vers le financement de l'économie, alors que la BIAT (47,1 %) et Attijari Bank (49,1 %) sont à l'autre extrémité.
Portefeuille-titres : l'exutoire de la collecte
Le portefeuille-titres (PFT) du secteur progresse de 2 170 MDT (+5,9 %) à 39 076 MDT, soit plus de la moitié (52 %) des nouveaux dépôts collectés, contre 9 % pour les crédits nets. Il représente désormais 45 % de l'encours de crédits nets, contre 43 % à fin 2025. Le reliquat de la collecte (environ 1 600 MDT) s'est en partie retrouvé en trésorerie, dont l'encours s'établit à +1 708 MDT en fin de période : l'article 5 y reviendra.
Le portefeuille d'investissement, qui équivaut à 96 % de l'encours, gagne 1 915 MDT (+5,4 %) à 37 576 MDT et explique 88 % de la hausse. Le portefeuille commercial, beaucoup plus petit, augmente plus vite : +255 MDT (+20,5 %) à 1 500 MDT.
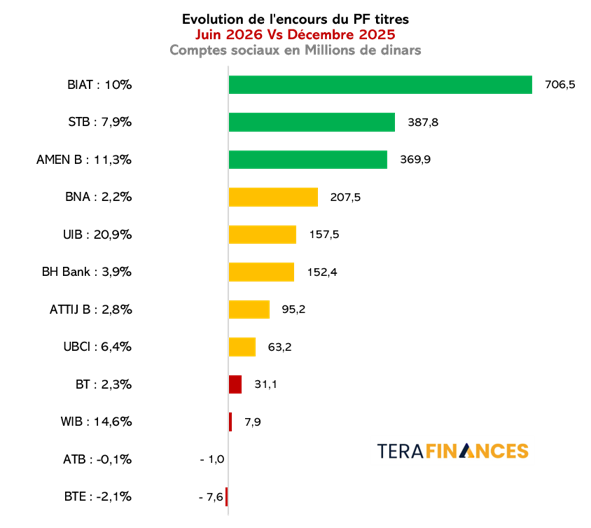
La BIAT illustre le mieux ce mouvement : sur 731 MDT de dépôts collectés, 706 MDT ont rejoint le portefeuille (dont 702 MDT en investissement), pour seulement 163 MDT de crédits nets. Amen Bank (+370 MDT, +11,3 %) et la STB (+388 MDT, +7,9 %) suivent la même logique, la STB renforçant aussi son portefeuille commercial (+140 MDT, de 101 MDT à 241 MDT). La BNA place moins qu'elle ne collecte : son PFT n'augmente que de 208 MDT (+2,2 %) pour 1 479 MDT de nouveaux dépôts, et son portefeuille commercial recule de 85 MDT. L'UIB affiche la plus forte hausse en pourcentage (+157 MDT, +20,9 %), portée par son portefeuille commercial (+151 MDT). Deux banques stabilisent ou réduisent leur portefeuille : l'ATB (-1 MDT) et la BTE (-8 MDT). L'UBCI, dont l'essor du crédit a été le plus fort, réduit son portefeuille d'investissement de 68 MDT (-12,1 %) et compense en partie par son portefeuille commercial (+131 MDT).
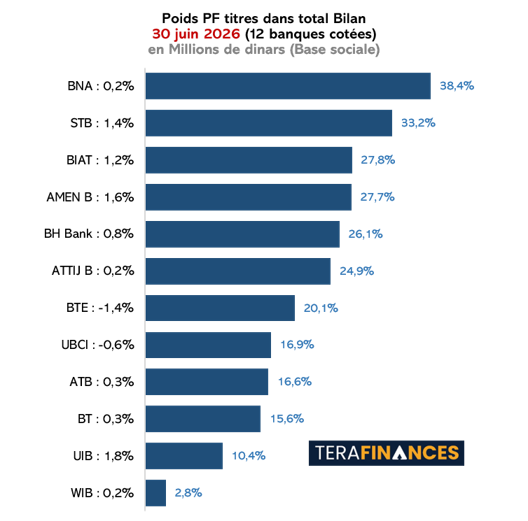
Le poids du portefeuille-titres dans le total bilan progresse ainsi de 25,7 % à 26,5 % pour le secteur (+75 pb). Dix banques sur douze le voient augmenter, dont l'UIB (10,4 %, +176 pb), Amen Bank (27,7 %, +157 pb), la STB (33,2 %, +136 pb) et la BIAT (27,8 %, +116 pb). La BNA conserve le poids le plus élevé (38,4 %), devant la STB (33,2 %), la WIB étant à l'opposé (2,8 %). Seules la BTE (20,1 %, -141 pb) et l'UBCI (16,9 %, -60 pb) voient le poids du PFT diminuer.
Un arbitrage collectif, des choix individuels
Sur 100 dinars de dépôts collectés depuis janvier, les banques cotées en ont placé 52 en titres et 9 seulement en crédits nets. Ce choix est presque unanime : dix banques sur douze voient le poids du crédit dans leur bilan reculer et dix voient celui du portefeuille-titres augmenter. Les exceptions, l'UBCI et la BTE, sont précisément celles qui développent le crédit. Dans le même temps, la structure des dépôts s'améliore, avec des DAV en hausse de 130 pb dans le total, ce qui devrait alléger le coût des ressources.
Le prochain article verra comment cet arbitrage se traduit dans le compte de résultat : du PEB au produit net bancaire, puis des charges opératoires au résultat brut d'exploitation, avec, banque par banque, les sources de la croissance des revenus et l'évolution de la productivité.
Commentaires (0)
Connectez-vous pour commenter.