

Le groupe énergétique français TotalEnergies a publié, lundi 2 novembre 2026, la huitième édition de son rapport annuel « TotalEnergies Energy Outlook ». Le document dresse un état des lieux du système énergétique mondial et esquisse trois scénarios d'évolution à l'horizon 2060, dans un contexte marqué par la crise du détroit d'Ormuz, selon Zonebourse qui en a rendu compte le jour même.
Une demande qui croît, une intensité carbone qui recule
Le point de départ du rapport est un constat de développement : plus de la moitié de la population mondiale ne dispose toujours pas d'un niveau d'énergie suffisant pour progresser en matière d'éducation, de santé et de création de richesse. Cette demande non satisfaite soutient la consommation de toutes les sources d'énergie, qu'il s'agisse du charbon, du pétrole, du gaz ou de l'électricité, renouvelable en particulier.
Le rapport relève toutefois un ralentissement de la progression des énergies fossiles et des émissions de gaz à effet de serre, alors même que la croissance économique mondiale reste supérieure à 3 %. Autrement dit, chaque unité de richesse produite consomme moins d'énergie et émet moins de CO2, ce que TotalEnergies interprète comme le signe d'une transition déjà engagée.
Les flux financiers vont dans le même sens. Les investissements dans les énergies bas carbone, électrification des usages finaux comprise, sont passés de 1 200 milliards de dollars en 2015 à 2 100 milliards de dollars en 2025, soit une hausse de 900 milliards de dollars (+75 %). La Chine en est le premier moteur : elle concentre environ 60 % des nouvelles installations solaires, 70 % des éoliennes et 60 % des ventes de voitures électriques, tout en exportant massivement ses technologies vertes.
Conséquence directe, la part de l'électricité dans la consommation finale d'énergie progresse de 1,3 % par an depuis 2000. Cette électricité est aussi de plus en plus décarbonée : en 2025, la hausse de la demande mondiale d'électricité a été intégralement couverte par de nouvelles capacités bas carbone.
Ormuz, nouveau test de résilience
Après la crise ukrainienne de 2022, celle du détroit d'Ormuz en 2026 met à nouveau le système énergétique mondial à l'épreuve. Elle replace la sécurité d'approvisionnement au centre des priorités, avec deux leviers mis en avant par le rapport : le développement des énergies produites localement, renouvelables et biocarburants, et la sécurisation des énergies fossiles par la diversification des fournisseurs et le stockage, compte tenu de leur poids toujours dominant.
Pour TotalEnergies, ce choc pourrait aussi accélérer la transition. Depuis le deuxième trimestre 2026, les ventes de voitures électriques progressent plus vite en Asie, en Amérique latine et en Europe, tandis que plusieurs pays relèvent leurs exigences d'incorporation de biocarburants. Le charbon, souvent extrait sur place, demeure néanmoins un pilier des systèmes électriques asiatiques.
Trois futurs possibles, de +1,8 °C à +2,8 °C
Les trois scénarios actualisés par TotalEnergies se distinguent par le degré d'ambition climatique des États et leur niveau de coopération. Tous intègrent le « trilemme énergétique » : sécurité d'approvisionnement, prix et décarbonation.
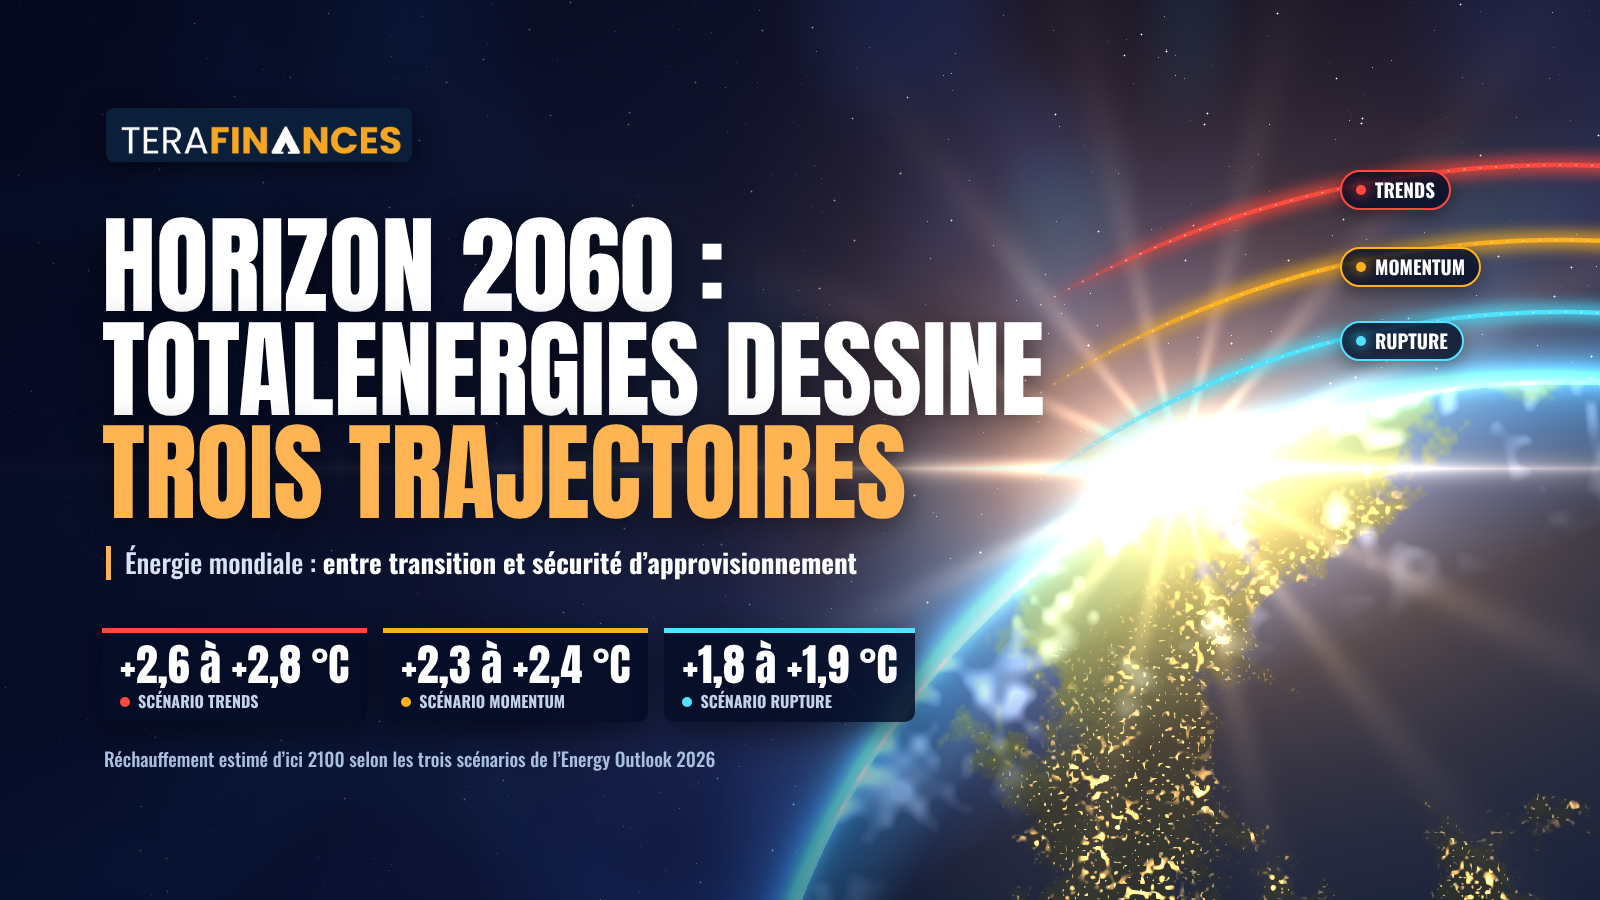
Le scénario Trends prolonge les politiques publiques, les progrès technologiques et les comportements de consommation actuels. Il tient compte de l'essor récent des technologies bas carbone matures, solaire, éolien, véhicules électriques et pompes à chaleur, mais bute sur les limites des réseaux électriques, les tensions géopolitiques et le coût de ces technologies. Les pays de l'OCDE n'y atteignent pas la neutralité carbone en 2050, et la Chine ne s'en approche qu'en 2060. La demande pétrolière progresse puis plafonne au cours des années 2030 avant un lent repli ; celle de gaz continue d'augmenter jusqu'à se stabiliser dans les années 2040. Le réchauffement atteindrait entre +2,6 °C et +2,8 °C d'ici 2100.
Plus volontariste, le scénario Momentum suppose que l'OCDE approche la neutralité carbone en 2050 et la Chine en 2060. Il repose sur une électrification accrue de la demande, un quasi-abandon du charbon dans l'OCDE, un net recul en Chine et une hausse limitée en Inde, le recours au gaz comme énergie de transition pour l'électricité et l'industrie, et le déploiement de nouvelles énergies dans les secteurs difficiles à électrifier, comme l'hydrogène décarboné dans l'industrie ou les carburants durables dans l'aviation et le transport maritime. Faute d'investissements bas carbone suffisants, les fossiles couvriraient encore la moitié de la hausse de la demande en Inde et dans le reste du monde. La hausse des températures serait ramenée entre +2,3 °C et +2,4 °C.
Enfin, le scénario Rupture est normatif : il part de l'objectif de l'Accord de Paris, contenir le réchauffement sous 2 °C, et remonte jusqu'aux conditions nécessaires. Il impliquerait un recul beaucoup plus rapide du charbon dans la production électrique, une part du gaz globalement stable et une forte hausse de l'électricité bas carbone portée par une électrification plus poussée. Le réchauffement serait limité entre +1,8 °C et +1,9 °C. TotalEnergies juge toutefois ce scénario hors de portée à ce stade, car il exigerait une coopération multilatérale bien plus étroite que ne le permettent les rivalités géopolitiques actuelles.
La géopolitique trace des chemins divergents
Plus que la technologie, ce sont les rapports de force internationaux qui détermineront la trajectoire suivie. Le rapport décrit des grandes régions qui avancent de plus en plus chacune à sa façon.
Les États-Unis ont atteint l'indépendance énergétique grâce au pétrole et au gaz de schiste, devenant exportateurs nets de gaz en 2017 puis de produits pétroliers en 2020. Le gaz domestique bon marché leur a permis de réduire leurs émissions en remplaçant progressivement des centrales au charbon. Premier exportateur mondial de gaz naturel liquéfié, le pays continuera de s'appuyer sur ses ressources fossiles, dont la part dans l'énergie primaire passerait d'environ 80 % aujourd'hui à 60 % en 2060. Il figurera aussi parmi les grandes puissances électriques, sous l'effet notamment des centres de données et de l'intelligence artificielle.
La Chine s'affirme comme une « électro-puissance », maîtrisant l'ensemble des chaînes de valeur des technologies bas carbone. Bien qu'elle continue d'ajouter des centrales au charbon, l'essor massif des renouvelables, un vaste programme nucléaire et la flexibilisation de son parc charbon feraient reculer la part du charbon dans son énergie primaire d'environ 60 % en 2025 à quelque 25 % en 2060. L'électrification du transport routier réduirait celle des produits pétroliers d'environ 20 % à près de 10 % sur la même période.
L'Union européenne reste en tête de la réduction des émissions grâce à la décarbonation de son mix électrique. Elle doit cependant financer des investissements considérables dans ses réseaux, préserver la compétitivité de son industrie et surmonter les réticences de l'opinion face aux surcoûts de la transition. Les fossiles y représenteraient encore environ 60 % de l'énergie primaire en 2035, ce qui oblige l'Europe à concilier sécurité des approvisionnements et électrification des transports et de la production de chaleur.
Une transition réelle, mais trop lente pour l'objectif de 2 °C
Pour Aurélien Hamelle, directeur général Strategy & Sustainability de TotalEnergies, le système énergétique mondial évolue sur une ligne de crête entre impératifs de souveraineté et poursuite de la transition. La crise d'Ormuz souligne, selon lui, l'intérêt pour les États de privilégier les énergies domestiques, électricité renouvelable, électrification de la demande et biocarburants, tout en sécurisant le système fossile par la diversification des sources, le stockage et les infrastructures de transport.
Le dirigeant estime que certaines tendances observées en 2026 confortent la dynamique engagée depuis l'Accord de Paris, sans laisser entrevoir l'accélération nécessaire pour contenir le réchauffement sous 2 °C. Il anticipe des trajectoires de plus en plus différenciées : pétrole et gaz pour les États-Unis, charbon pour la Chine, l'Inde et le reste de l'Asie, électrification massive en Chine adossée à son avance industrielle, et recherche d'équilibre en Europe entre ambition climatique, compétitivité et financement de la sécurité énergétique.
Au total, l'édition 2026 de l'Energy Outlook décrit un monde qui consomme plus d'énergie en émettant proportionnellement moins, mais où la sécurité d'approvisionnement pèse désormais autant que le climat dans les arbitrages. Entre le scénario Trends et le scénario Rupture, l'écart de réchauffement atteint près d'un degré à l'horizon 2100.
Commentaires (0)
Connectez-vous pour commenter.