

L’économie mondiale résiste, mais les amortisseurs s’épuisent. Dans ses Perspectives de l’économie mondiale d’octobre 2026, le Fonds monétaire international décrit une croissance soutenue par l’investissement technologique, tandis que les tensions géopolitiques renchérissent l’énergie et ravivent l’inflation. Pour la Tunisie, les projections dessinent une trajectoire délicate : une croissance qui ralentit, une inflation qui remonte et un déficit courant qui se creuse. Le pays dispose pourtant de compétences industrielles et numériques sur lesquelles s’appuyer pour réduire cette vulnérabilité.
« La croissance a résisté jusqu’à présent, mais la hausse de l’inflation et la réduction des marges de manœuvre exigent une action immédiate des pouvoirs publics. » Le message introductif du FMI résume l’orientation de cette édition du World Economic Outlook, intitulée Resilience Under Strain, Urgent Choices, que l’on peut traduire par « Une résilience sous tension, des choix urgents ».
Cette publication s’inscrit dans un contexte où deux forces transforment simultanément l’économie mondiale. D’un côté, la guerre au Moyen-Orient et les tensions commerciales perturbent les approvisionnements, augmentent les coûts et entretiennent l’incertitude. De l’autre, l’essor des investissements dans l’intelligence artificielle, les équipements informatiques et les infrastructures numériques soutient la demande.
Le rapport examine ainsi les perspectives de croissance et d’inflation, mais aussi les réponses budgétaires aux crises du coût de la vie et les effets internationaux des politiques d’imposition des entreprises. Son interrogation centrale porte sur la capacité des économies à continuer d’absorber les chocs sans compromettre leur stabilité future.
Le FMI prévoit une croissance mondiale de 3,1 % en 2026, puis de 3,4 % en 2027. L’inflation mondiale remonterait à 4,7 % en 2026, avant de revenir à 4,1 % en 2027. Ces moyennes recouvrent toutefois des situations très différentes : certains pays bénéficient de recettes énergétiques supplémentaires ou du dynamisme technologique, tandis que d’autres supportent surtout le renchérissement de leurs importations.
Jusqu’ici, les entreprises ont adapté leurs circuits d’approvisionnement, réorienté leurs livraisons et utilisé leurs stocks. Les gouvernements ont également mobilisé des soutiens budgétaires. Mais ces capacités d’ajustement ont leurs limites : les stocks diminuent, les finances publiques restent contraintes et les conditions de financement peuvent se durcir.
Le scénario demeure donc exposé à une prolongation des conflits, à de nouvelles tensions commerciales ou à une révision des anticipations de rentabilité de l’IA. À l’inverse, une détente géopolitique et des gains de productivité technologiques plus rapides pourraient améliorer les perspectives.
La mise en garde concernant les économies importatrices d’énergie peu intégrées à la chaîne de valeur technologique découle directement de cette opposition entre les deux moteurs du contexte mondial.
Ces économies subissent un choc de coûts sans bénéficier, dans les mêmes proportions, du supplément de demande lié au boom technologique. Une hausse du pétrole ou du gaz augmente leur facture extérieure : elles doivent mobiliser davantage de devises pour acheter une quantité identique d’énergie. Elle peut aussi comprimer les marges des entreprises, réduire le pouvoir d’achat et exercer une pression sur le taux de change.
Le choix budgétaire devient alors difficile. Si l’État absorbe le renchérissement par des subventions, il protège temporairement les consommateurs, mais alourdit ses dépenses. S’il laisse les prix s’ajuster, une partie du choc se transmet aux ménages et aux entreprises. Dans les deux cas, la capacité à financer l’investissement peut être affaiblie.
Les économies fortement engagées dans le cycle technologique disposent d’un soutien supplémentaire : commandes de composants et d’équipements, investissements dans les infrastructures numériques, exportations de services ou développement de nouvelles capacités de production. Ce soutien ne les immunise pas contre le choc énergétique, mais peut en compenser une partie.
La notion de « chaîne de valeur technologique » renvoie ici surtout aux activités qui bénéficient de l’expansion de l’IA et de l’informatique : semi-conducteurs, serveurs, équipements de réseaux, logiciels et infrastructures de calcul. Le rapport souligne également le rôle des économies qui investissent massivement dans ces équipements, même lorsqu’elles ne les produisent pas.
La Tunisie ne peut cependant pas être décrite comme un pays extérieur à toute chaîne de valeur technologique. Elle possède des activités électriques et électroniques, des compétences en mécatronique, des centres de recherche et des prestations de conception et de développement. La FIPA documente notamment les capacités de recherche, de prototypage et de microélectronique présentes dans son tissu industriel.
Dans les services numériques, la Tunisia Investment Authority recense également des implantations consacrées aux logiciels, à l’ingénierie et à la recherche-développement, notamment celles de Linedata et de Sopra HR Software. Ces activités attestent d’une participation réelle à des chaînes de valeur internationales.
La question pertinente est donc celle de l’intensité de cette participation et de son lien avec le cycle actuel de l’IA. Exporter des composants automobiles ou développer des logiciels ne garantit pas que l’économie bénéficie fortement de l’explosion mondiale des dépenses dans les infrastructures de calcul.
Les documents examinés ne permettent pas d’affirmer que le FMI classe explicitement la Tunisie parmi les pays « hors chaîne de valeur technologique ». Ils ne chiffrent pas non plus la contribution du boom de l’IA à sa croissance. L’analyse conduit plutôt à considérer que le pays possède des points d’appui technologiques, sans que leur capacité à compenser le choc énergétique soit démontrée.
En revanche, le rapport classe bien la Tunisie parmi les importateurs de pétrole. Ses projections nationales font apparaître une combinaison défavorable.
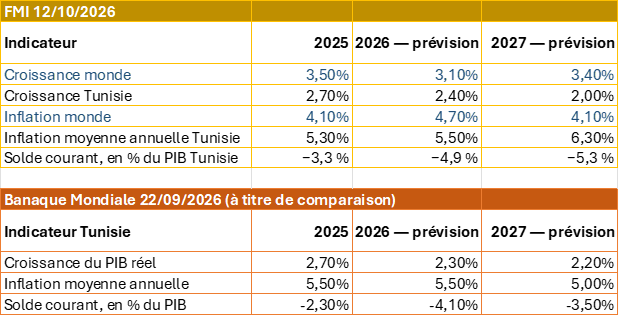
Source : FMI, WEO d’octobre 2026, tableau annexe 1.1.4*. L’inflation correspond à la moyenne annuelle, et non au glissement annuel de décembre.
La divergence avec la trajectoire mondiale est notable. Alors que la croissance mondiale se redresserait en 2027 et que l’inflation ralentirait, la croissance tunisienne continuerait de décélérer et l’inflation d’augmenter. Le déficit courant se creuserait parallèlement de deux points de PIB entre 2025 et 2027.
Cette configuration traduit une tension entre activité, prix et financement extérieur. Elle ne signifie pas que la Tunisie entrerait en récession : la croissance prévue reste positive. Elle suggère néanmoins une progression de l’activité moins favorable à l’emploi et à l’amélioration des revenus, alors que le renchérissement du coût de la vie pèserait davantage sur les ménages.
Le déficit courant ne doit pas être confondu avec le seul déficit commercial. Il intègre aussi les services et les revenus, notamment les transferts. Son aggravation implique un besoin accru de financement extérieur, à couvrir par des investissements, des emprunts ou, à défaut, une mobilisation des réserves. Elle ne constitue pas, à elle seule, une prévision de dépréciation du dinar.
Il serait également excessif d’attribuer toute cette trajectoire à l’énergie ou à une intégration technologique insuffisante. Le tableau du FMI ne fournit pas de décomposition des causes propres à la Tunisie. Le diagnostic mondial aide à comprendre ses vulnérabilités ; il ne remplace pas une analyse détaillée de ses déterminants nationaux.
Les réponses à envisager combinent des mesures immédiates et des transformations de plus long terme. Les pistes suivantes constituent une application au cas tunisien des orientations générales du rapport, et non un programme spécifique que le FMI lui aurait prescrit.
- Réduire durablement la dépendance énergétique. Accélérer les projets solaires et éoliens, améliorer les réseaux, réduire les pertes et développer l’efficacité énergétique permettrait de limiter l’exposition aux hydrocarbures importés. Cette orientation dispose déjà d’un cadre concret : le programme TEREG, annoncé par la Banque mondiale en novembre 2025, vise à soutenir les renouvelables, la performance de la STEG et la modernisation du secteur. Ses résultats attendus doivent toutefois être distingués des réalisations effectives.
- Protéger les ménages vulnérables tout en préservant l’investissement. Le chapitre 2 du rapport privilégie des aides au revenu temporaires et ciblées, plutôt que des soutiens généralisés aux prix. Pour la Tunisie, une évolution dans ce sens supposerait des mécanismes fiables d’identification et de versement, avec une compensation effective avant toute modification susceptible de fragiliser les bénéficiaires. L’objectif serait de limiter le coût budgétaire sans provoquer de rupture sociale.
- Renforcer la valeur ajoutée technologique créée localement. La Tunisie pourrait développer ses compétences existantes dans les systèmes embarqués, la conception électronique, les logiciels industriels, la cybersécurité et les applications de l’IA. L’enjeu serait d’accroître la part de conception, de recherche et de propriété intellectuelle réalisée dans le pays, ainsi que les relations entre entreprises exportatrices, fournisseurs locaux et universités.
- Diffuser les gains de productivité dans l’ensemble de l’économie. Les bénéfices de l’IA ne se limitent pas à la fabrication de puces ou à l’implantation de centres de données. Des usages adaptés dans l’industrie, la logistique, l’agriculture ou les services peuvent réduire les coûts et améliorer la qualité. Ils nécessitent des compétences, des données utilisables et des infrastructures fiables. Les projets très consommateurs d’électricité et d’eau devraient, pour leur part, être évalués en fonction de leurs retombées locales et de leurs contraintes.
- Reconstituer les marges budgétaires sans affaiblir les capacités productives. Le chapitre 3 rappelle que les avantages d’une baisse de l’impôt sur les sociétés dépendent de son financement. Pour la Tunisie, attirer l’investissement ne devrait donc pas reposer uniquement sur des exonérations : la prévisibilité réglementaire, la qualité de la logistique, l’accès au financement et la disponibilité des compétences comptent aussi. Les incitations gagneraient à être évaluées selon leurs résultats en matière d’investissement, d’emploi qualifié et de transfert technologique.
La politique monétaire doit, elle aussi, tenir compte de la nature du choc. Un durcissement ne fait pas baisser le prix international du pétrole, mais peut contribuer à empêcher qu’une hausse initiale des coûts ne se transforme en inflation persistante. À l’inverse, une réponse excessive risquerait de pénaliser davantage une activité déjà modérée. Le FMI préconise donc une réaction fondée sur les anticipations d’inflation, les pressions sous-jacentes et les effets de second tour, plutôt qu’un automatisme.
Pour la Tunisie, l’enjeu est de faire progresser ensemble la sécurité énergétique et la capacité technologique. Une énergie fiable et compétitive facilite la montée en gamme industrielle ; des activités à plus forte valeur ajoutée renforcent les revenus, les exportations et la capacité de financement. C’est dans cette articulation que le pays peut trouver les moyens de mieux absorber les chocs et de soutenir une croissance durable.
Note méthodologique : les chiffres reproduisent les PDF fournis. Le texte introductif indique un arrêt des informations au 1er octobre 2026, tandis que la rubrique « Hypothèses et conventions » du document principal mentionne le 30 septembre 2026. Il s’agit de projections établies à cette période, susceptibles d’être révisées.
*Une divergence à relever sur le déficit courant de 2025
Le chiffre retenu par le FMI pour 2025 diffère de celui communiqué par la Banque centrale de Tunisie. Le WEO d’octobre 2026 fait apparaître un solde courant de −3,3 % du PIB, tandis que la BCT avait annoncé, dans son communiqué du 11 février 2026, un déficit de 4 350 millions de dinars, soit 2,5 % du PIB. L’écart atteint ainsi 0,8 point de PIB. Les documents examinés ne permettent pas d’en établir précisément l’origine : il pourrait notamment tenir à des révisions statistiques ou aux estimations retenues, sans qu’une différence de méthode de calcul soit démontrée. Les chiffres présentés dans le tableau correspondent donc à la série du FMI et doivent être distingués des données publiées par la BCT.
Commentaires (0)
Connectez-vous pour commenter.