

Les débats actuels sur les lois de finances, le financement du budget et les conditions dans lesquelles l’État peut recourir à la Banque centrale ne sont pas nouveaux. TeraFinances.com, qui suit régulièrement les lois de finances, l’équilibre budgétaire et les modalités de financement du Trésor, documente aujourd’hui une question qui accompagne l’histoire monétaire tunisienne depuis la création de la BCT.
À travers son ouvrage consacré à la genèse de la création de la Banque centrale de Tunisie et du Dinar, Sadok Rouai revient, entre autres, aux origines de cette question, en examinant les conditions dans lesquelles la Tunisie a construit sa souveraineté monétaire, mais aussi les contraintes qui l’ont accompagnée. La création de la BCT ne résulte pas d’un processus exclusivement tunisien : elle s’inscrit dans une transition au cours de laquelle interviennent la France et le FMI, dont les analyses, recommandations et négociations contribuent à façonner le cadre monétaire et financier de la nouvelle Tunisie indépendante.
L’histoire de la BCT permet ainsi de replacer les débats actuels dans une perspective plus longue : derrière la question contemporaine du financement du Trésor se trouve un débat qui était déjà présent lors de la création de l’institut d’émission en 1958, celui de l’équilibre entre souveraineté monétaire, développement économique et autonomie de la banque centrale.
La création de la Banque centrale de Tunisie, le 19 septembre 1958, a donné à l’État tunisien son propre institut d’émission et consacré sa souveraineté monétaire. Mais souveraineté monétaire et indépendance de la banque centrale ne sont pas synonymes. La première signifie que l’État dispose de sa propre monnaie et des instruments essentiels de sa politique monétaire. La seconde suppose que l’institut d’émission puisse exercer ses fonctions sans être soumis aux besoins immédiats du gouvernement.
La Tunisie acquiert la première en 1958. La seconde n’est jamais absolue.
Cette distinction est essentielle pour comprendre les choix opérés lors de la création de la BCT. Dans un pays nouvellement indépendant, confronté à de faibles capacités d’épargne, à d’importants besoins d’investissement et à la nécessité de financer rapidement son développement, les autorités ne conçoivent pas la banque centrale comme une institution entièrement détachée des objectifs économiques de l’État. La BCT doit exercer la souveraineté monétaire, mais elle doit aussi accompagner le développement.
Le problème est alors déjà posé : comment soutenir le développement sans transformer l’institut d’émission en source permanente de financement du Trésor ?
Mladek et Bolgert avaient identifié le risque.
Les experts qui participent à la préparation de la BCT avaient parfaitement conscience de cette difficulté.
Jan Viktor Mladek, expert du FMI, intervient en Tunisie dès 1957, à la demande de Habib Bourguiba et de Hédi Nouira, avant même l’adhésion officielle du pays au Fonds. Dans son projet de statuts de la future Banque centrale en 1958, il se montre particulièrement prudent à l’égard du crédit de l’institut d’émission à l’État. Il estime que le recours au crédit de la banque centrale doit rester exceptionnel : inscrire cette possibilité dans les statuts risquerait, selon lui, de transformer progressivement une facilité conçue pour répondre à des situations exceptionnelles en une pratique normale et régulière.
Il exprime également des réserves sur le crédit à moyen terme, qu’il estime éloigné des fonctions classiques d’un institut d’émission et susceptible d’alimenter les tensions inflationnistes. Son raisonnement repose sur un principe simple : dans un pays en développement, l’investissement doit être financé par l’épargne intérieure et par les crédits ou dons extérieurs, plutôt que par une création monétaire sans limite.
Jean Bolgert, représentant de la Banque de France et autre acteur important de la préparation de la nouvelle institution, avait formulé une inquiétude comparable dès 1957. Il identifiait les crédits à l’État comme l’un des risques les plus sérieux auxquels serait confronté le futur institut d’émission. Son raisonnement était toutefois plus pragmatique : compte tenu de la fragilité des finances publiques tunisiennes, les concours au gouvernement seraient probablement difficiles à éviter.
Les deux experts proposaient donc de les encadrer : une avance permanente plafonnée, des avances temporaires remboursables et proportionnelles aux ressources budgétaires, ainsi qu’une limite au portefeuille de bons du Trésor.
L’idée était claire : si la banque centrale devait aider l’État, cette aide devait rester limitée, temporaire et encadrée.
Une partie de ces garde-fous fut intégrée aux statuts de 1958. Les avances directes au Trésor furent notamment plafonnées à 5 % des recettes ordinaires de l’année précédente et soumises à une limitation de durée.
Sur le papier, le dispositif semblait donc relativement protecteur. Mais les premières années de la BCT allaient montrer qu’une limite juridique ne suffit pas nécessairement à empêcher le financement monétaire de l’État. Elle peut aussi conduire à déplacer le mécanisme de financement.
Les Chèques postaux : le financement par un autre circuit
C’est ici qu’intervient un acteur aujourd’hui presque oublié : les Comptes chèques postaux (CCP). Le financement du Trésor ne passa pas uniquement par les avances directes de la BCT. La Banque centrale pouvait également accroître ses dépôts auprès des Chèques postaux. Ces ressources donnaient au Trésor une capacité supplémentaire de financement. Juridiquement, il ne s’agissait donc pas d’une avance directe de la BCT au Trésor ; économiquement, le bilan de la Banque centrale contribuait néanmoins à alimenter les ressources disponibles pour l’État.
Le mécanisme est important parce qu’il révèle la limite pratique du dispositif statutaire. La contrainte portant sur les avances directes pouvait être respectée tout en laissant subsister une capacité de financement public par un autre circuit monétaire.
Le phénomène apparaît dès le début des années 1960. En 1961, les dépôts de la BCT auprès des Chèques postaux représentent 7,8 millions de dinars de crédits indirects au gouvernement, tandis que le crédit direct de la Banque centrale au gouvernement s’établit à 5,5 millions de dinars.
La distinction entre financement direct et financement indirect prend alors tout son sens. Ce n’est plus seulement le montant des avances inscrites au bilan de la BCT qu’il faut observer, mais l’ensemble des mécanismes par lesquels le système monétaire peut mettre des ressources à la disposition du Trésor.
Au fil des années 1960, les ressources mobilisées à travers les Chèques postaux prennent une importance croissante. La contrainte juridique n’est donc pas supprimée ; elle perd sa portée économique en raison de l’existence d’un autre canal de financement.
1970 : quand le financement indirect devient une dette
L’ampleur prise par ce mécanisme conduit finalement à sa régularisation dans le cadre des programmes d’assainissement engagés avec le FMI et de la loi d’assainissement des finances publiques de 1970.
Au 31 mars 1970, les emprunts de l’État liés au système des Chèques postaux atteignent 42,5 millions de dinars. Une partie, soit 25 millions, est transformée en avance permanente ; le solde est converti en prêt à long terme, remboursable sur quarante ans.
Cette opération donne rétrospectivement toute sa portée aux avertissements formulés par Mladek et Bolgert au moment de la création de la BCT. Le problème n’était pas nécessairement une violation ouverte des statuts. Il résidait dans la possibilité que les besoins du Trésor conduisent progressivement à utiliser l’ensemble du système monétaire pour les satisfaire.
Entre 1958 et 1970, la question s’est donc déplacée : il ne s’agit plus seulement de savoir combien la BCT peut prêter directement à l’État, mais de déterminer jusqu’où le système monétaire peut être mobilisé au service des finances publiques.
L’assainissement de 1970 transforme ainsi en dette explicite une partie des engagements accumulés à travers les Chèques postaux. Mais cet épisode n’est pas isolé. Le même mécanisme se reproduira dans les années 1980, lorsque l’accumulation des financements indirects accordés par la BCT au Trésor contribuera à l’aggravation des déséquilibres financiers et à la mise en place du programme d’ajustement structurel de 1986, que nous avons analysé en détail dans notre ouvrage consacré aux émeutes du pain. Les interventions successives destinées à réorganiser les relations financières entre l’État et la BCT montrent ainsi que la tension entre financement public et autonomie monétaire demeure une constante de l’histoire de l’institution.
Une souveraineté monétaire, mais une indépendance relative
L’histoire des premières années de la BCT conduit donc à nuancer l’idée selon laquelle la création de la banque centrale aurait automatiquement produit son indépendance.
En 1958, la Tunisie conquiert une souveraineté monétaire essentielle : elle récupère le privilège d’émission et se dote de sa propre monnaie. Mais les autorités ne cherchent pas à construire une banque centrale totalement séparée des objectifs économiques de l’État. Elles veulent une institution nationale capable de soutenir la transformation du pays et de financer l’investissement.
La difficulté apparaît immédiatement dans la frontière entre soutenir le développement et financer les besoins du Trésor.
Mladek et Bolgert avaient identifié cette frontière avant même la naissance de la BCT. Les statuts ont tenté de la protéger par des plafonds et des restrictions. Les pratiques des années 1960 à 1980 ont toutefois montré que l’encadrement des seules avances directes ne suffisait pas. Les besoins de financement de l’État pouvaient être satisfaits par d’autres circuits, notamment par celui des Chèques postaux, mais aussi par des mécanismes de financement indirect, comme les participations de la BCT au capital de banques et d’entreprises publiques.
C’est pourquoi les débats contemporains sur le financement direct de l’État, l’amendement éventuel des statuts de la BCT ou son indépendance ne constituent pas une rupture avec l’histoire monétaire tunisienne. Ils prolongent une question posée dès 1958.
La BCT est née avant tout comme un instrument de souveraineté monétaire. Le développement économique n’est pas, à proprement parler, consacré comme une mission statutaire de la nouvelle institution. Mais les besoins du pays, les attentes des autorités et les pressions politiques ont rapidement pesé sur son fonctionnement, y compris au-delà du cadre prévu par les textes. Toute son histoire est ainsi marquée par la tension entre l’autonomie nécessaire à l’institut d’émission et les demandes de financement et d’accompagnement de l’économie formulées par l’État.
Alors que, durant les premières années de l’indépendance, le recours au financement direct de la BCT répondait notamment aux besoins liés au développement économique et à la construction du nouvel État, la situation observée depuis 2024 marque un changement de nature. Les lois de finances autorisent désormais des financements de la BCT au profit de l’État afin de couvrir une partie du déficit budgétaire. Ces concours ne sont donc plus principalement associés au financement de projets de développement, mais au financement des besoins courants du budget. Ce déplacement de finalité constitue un changement important dans la relation entre l’État et l’institut d’émission : la question n’est plus seulement celle de l’accompagnement de la transformation économique, mais celle du financement des dépenses publiques.
Lorsqu’ils servent à financer les dépenses courantes plutôt que l’investissement et le développement, ces concours soulèvent une question d’une autre nature. Ils peuvent affecter la capacité de la BCT à préserver la stabilité des prix et offrir à l’État une facilité de financement susceptible de différer les réformes structurelles indispensables au rétablissement durable des équilibres budgétaires. La banque centrale risque alors de ne plus être seulement appelée à accompagner l’économie, mais de devenir un instrument permettant de différer certaines décisions budgétaires et structurelles.
La question posée par Mladek et Bolgert reste ainsi, sous des formes différentes, celle qui traverse aujourd’hui les débats sur le financement du Trésor : comment permettre à une banque centrale d’accompagner le développement sans que les besoins de financement de l’État ne finissent par compromettre son autonomie monétaire et son objectif de stabilité des prix ?
Position française sur la création de la BCT, 21/12/1957, archives BdF
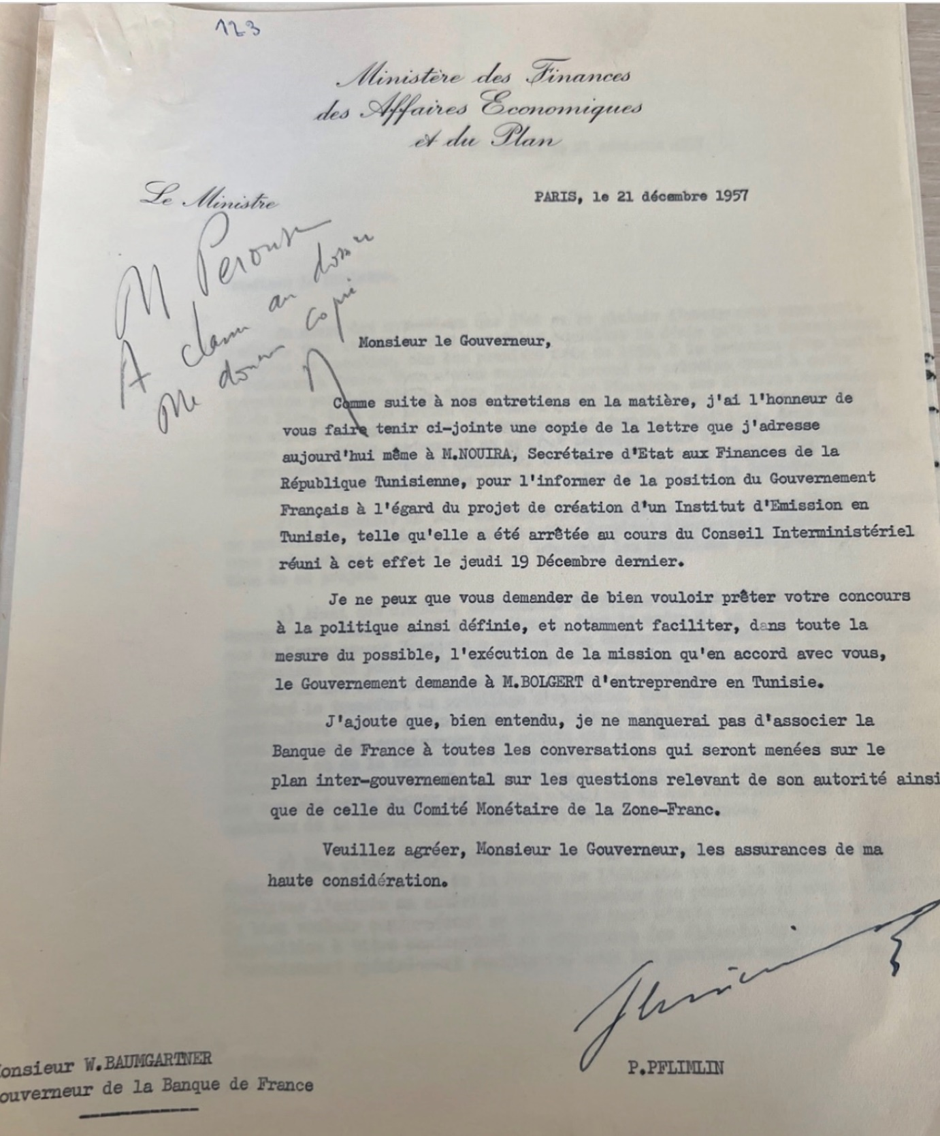
Lettre adressée par Pierre Pflimlin, ministre français des Finances, à Wilfrid Baumgartner, gouverneur de la Banque de France.
Hédi Nouira : Secrétaire d’État aux Finances de la République tunisienne
Jean Bolgert : chargé d’une mission en Tunisie dont le ministre demande de faciliter l’exécution.
Commentaires (0)
Connectez-vous pour commenter.