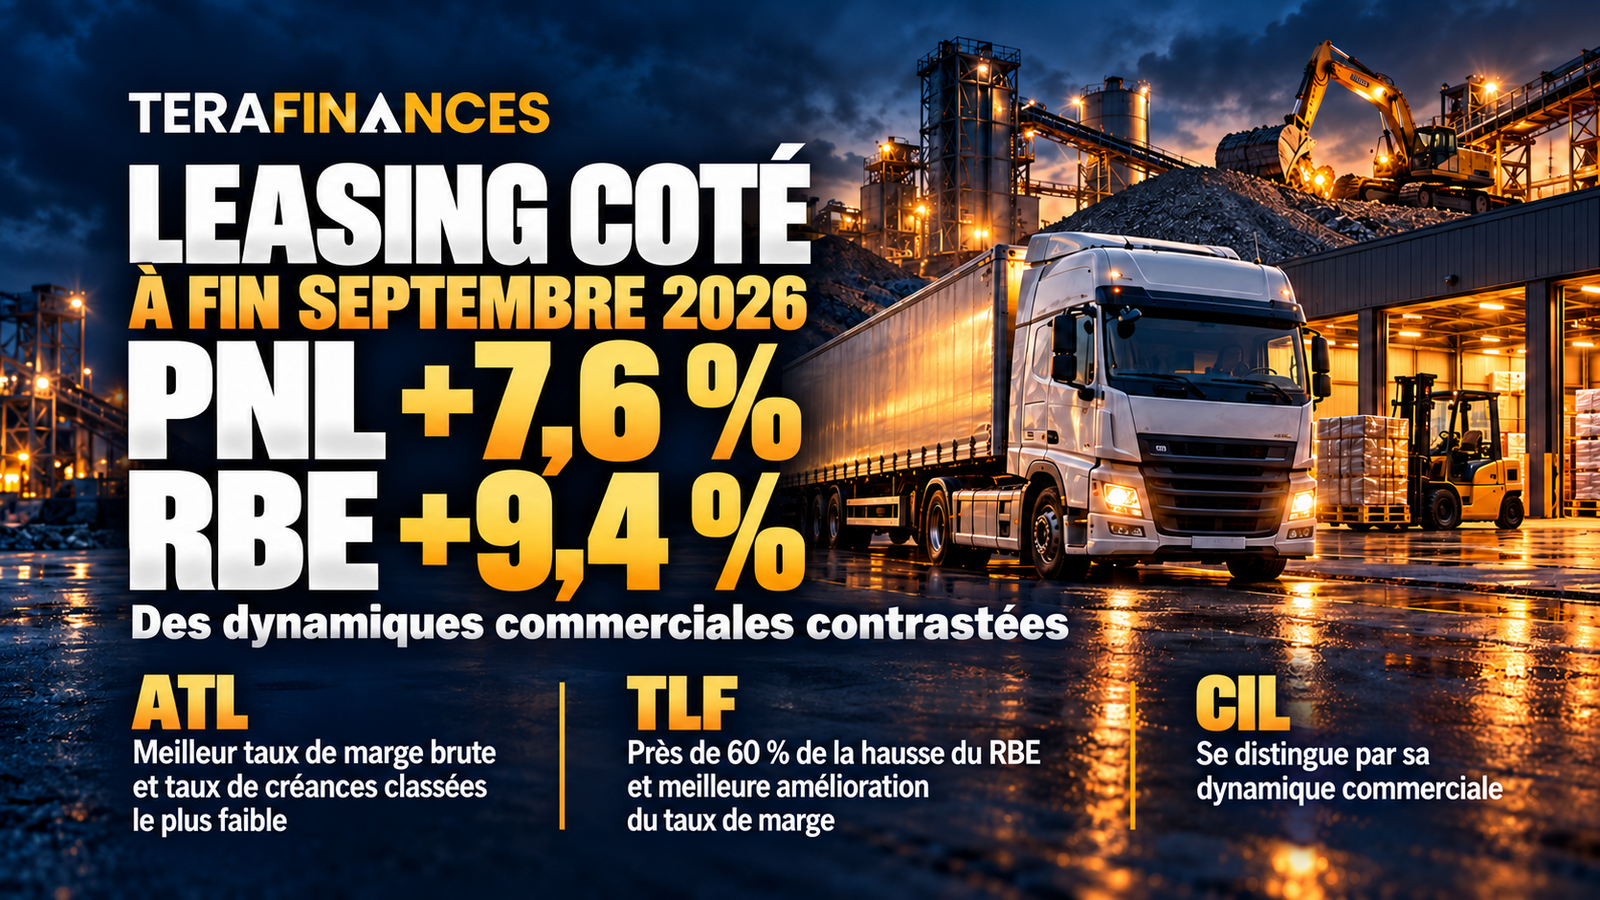
Les sept sociétés de leasing cotées cumulent 2 290,9 millions de dinars d’approbations et 1 755,7 millions de dinars de mises en force sur les neuf premiers mois de 2026. Leur produit net de leasing atteint 252,0 millions de dinars, tandis que le résultat brut d’exploitation s’établit à 150,7 millions de dinars. L’amélioration de la productivité agrégée s’accompagne toutefois d’une progression des engagements classés depuis décembre 2025 et de situations très différenciées selon les établissements.
L’analyse porte sur ATL, CIL, Attijari Leasing, Tunisie Leasing et Factoring (TLF), Hannibal Lease, Best Lease et BH Leasing. Les agrégats présentés correspondent exclusivement à ces sept sociétés cotées.
1. Approbations : CIL apporte près de la moitié de la croissance du secteur coté
Les approbations atteignent 2 290,9 MDT, contre 2 097,8 MDT à fin septembre 2025, soit une augmentation de 193,1 MDT ou 9,2 %. Ces contrats approuvés, qui ne constituent pas directement un poste du bilan ou du compte de résultat, renseignent sur la dynamique commerciale.
CIL affiche la progression la plus importante, en valeur comme en pourcentage. Ses approbations augmentent de 95,7 MDT, soit 33,6 %, pour atteindre 380,6 MDT. La société apporte ainsi 49,5 % de l’augmentation nette des approbations des sept établissements.
Attijari Leasing suit avec une hausse de 18,0 %, à 305,6 MDT, correspondant à un supplément de 46,7 MDT. ATL enregistre également une progression soutenue de 11,5 %, à 435,8 MDT, soit 45,0 MDT supplémentaires.
TLF conserve le volume d’approbations le plus élevé, avec 520,7 MDT, en hausse de 5,9 %. Best Lease et BH Leasing progressent respectivement de 8,7 % et de 4,7 %, à 144,7 MDT et 168,3 MDT.
Hannibal Lease est la seule société en recul, avec 335,2 MDT d’approbations, soit une diminution de 42,5 MDT ou 11,3 %.
2. Mises en force : une progression plus modérée que celle des approbations
Les mises en force, correspondant aux contrats dont la facturation a démarré, s’établissent à 1 755,7 MDT, contre 1 692,2 MDT un an auparavant. Leur progression atteint 63,5 MDT, soit 3,8 %.
L’exécution commerciale progresse donc moins rapidement que les approbations, en hausse de 9,2 %. Cet écart ne peut toutefois pas être assimilé directement à un taux de transformation des contrats : les approbations et les mises en force d’une même période ne portent pas nécessairement sur les mêmes dossiers.
CIL et ATL constituent les principaux moteurs de la croissance. CIL augmente ses mises en force de 62,0 MDT ou 22,9 %, à 332,2 MDT. ATL gagne 40,2 MDT ou 13,4 %, à 341,5 MDT.
TLF reste en tête en volume avec 388,3 MDT, en progression de 3,2 %. BH Leasing affiche une hausse de 5,4 %, à 130,1 MDT. Les évolutions sont plus modestes chez Best Lease, à 112,5 MDT, soit +2,4 %, et chez Attijari Leasing, à 208,9 MDT, soit +1,5 %, malgré une progression sensiblement plus forte de ses approbations.
Le recul d’Hannibal Lease pèse fortement sur l’agrégat. Ses mises en force diminuent de 63,2 MDT ou 20,7 %, à 242,3 MDT. Cette baisse absorbe une part importante des gains enregistrés par les autres sociétés.
3. Engagements et créances classées : un taux de risque en amélioration sur un an, mais en hausse depuis décembre
Le total des engagements, atteint 4 795,2 MDT, contre 4 546,2 MDT à fin décembre 2025. La hausse s’élève à 249,1 MDT, soit 5,5 %.
Les engagements augmentent chez les sept sociétés. CIL présente la plus forte hausse absolue et relative, avec 65,4 MDT supplémentaires, soit +9,2 %, à 776,8 MDT. ATL suit en valeur, avec une augmentation de 54,4 MDT, à 797,2 MDT, soit +7,3 %. BH Leasing se distingue également par une croissance de 9,0 %, à 385,6 MDT.
TLF conserve le portefeuille d’engagements le plus important, à 1 143,7 MDT (leasing et factoring), en hausse de 3,1 %. Les progressions atteignent 5,4 % pour Best Lease, 4,3 % pour Hannibal Lease et 2,2 % pour Attijari Leasing.
Les engagements classés augmentent plus rapidement. Ils passent de 385,0 MDT à 474,2 MDT, soit une hausse de 89,2 MDT ou 23,2 % depuis décembre 2025.
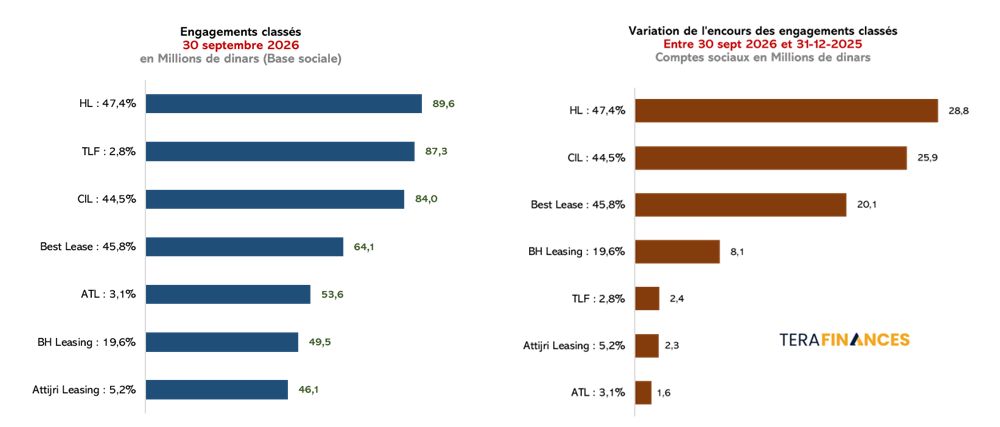
Cette augmentation se concentre principalement chez Hannibal Lease, avec 28,8 MDT supplémentaires, soit +47,4 %, chez CIL, avec 25,9 MDT, soit +44,5 %, et chez Best Lease, avec 20,1 MDT, soit +45,8 %. Ces trois sociétés représentent ensemble 83,9 % de la hausse nette des engagements classés.
À fin septembre 2026, le TCC agrégé s’établit à 9,89 %, contre 8,47 % à fin décembre 2025, soit une augmentation de 1,42 point de pourcentage.
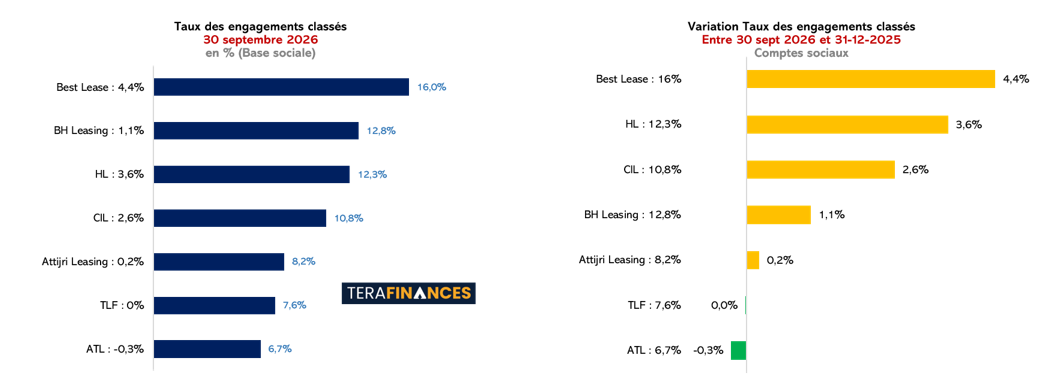
Sur un an, Best Lease affiche la plus forte amélioration, avec un taux ramené de 17,59 % à 16,00 %, soit une baisse de 1,59 point. Son niveau demeure toutefois le plus élevé du groupe. Par rapport à décembre 2025, lorsque son taux s’établissait à 11,57 %, la société enregistre une hausse de 4,44 points.
ATL présente le taux le plus faible, à 6,72 %, contre 7,82 % en septembre 2025 et 6,99 % en décembre 2025. Son TCC s’améliore ainsi de 1,11 point sur un an et de 0,28 point depuis la clôture de 2025.
TLF réduit son TCC à 7,63 %, contre 8,08 % en septembre 2025 et 7,65 % en décembre 2025, soit des améliorations respectives de 0,45 point et de 0,02 point.
Attijari Leasing affiche un taux de 8,21 %, contre 8,63 % un an auparavant, soit une amélioration de 0,43 point. Il augmente toutefois de 0,23 point par rapport aux 7,97 % de décembre 2025.
À l’inverse, le taux de BH Leasing atteint 12,84 %, contre 12,23 % en septembre 2025 et 11,69 % en décembre 2025, soit des hausses respectives de 0,61 point et de 1,15 point.
Chez Hannibal Lease, le TCC s’établit à 12,30 %, contre 11,73 % un an plus tôt et 8,70 % à fin décembre 2025. La dégradation atteint ainsi 0,56 point sur un an et 3,59 points depuis décembre.
Enfin, le taux de CIL évolue légèrement sur un an, de 10,76 % à 10,81 %, soit 0,05 point supplémentaire. La hausse est plus marquée par rapport aux 8,17 % de décembre 2025, à 2,64 points.
4. Revenus nets de leasing : TLF tire la progression en valeur, BH Leasing se distingue en rythme
Les revenus nets de leasing atteignent 455,5 MDT, contre 437,2 MDT sur les neuf premiers mois de 2025. La progression s’établit à 18,2 MDT, soit 4,2 %.
Cet agrégat comprend les intérêts et produits assimilés, les autres produits d’exploitation ainsi que, pour TLF, les revenus du factoring.
TLF apporte la première contribution à la croissance, avec une hausse de 9,0 MDT ou 9,2 %, à 106,3 MDT. ATL et CIL suivent avec des augmentations respectives de 6,4 MDT et 6,2 MDT, portant leurs revenus à 79,8 MDT et 72,6 MDT.
BH Leasing enregistre la croissance relative la plus élevée, à 12,4 %, pour des revenus de 34,7 MDT.
Trois sociétés affichent un recul : Attijari Leasing de 1,8 %, à 54,2 MDT, Hannibal Lease de 4,3 %, à 64,7 MDT, et Best Lease de 7,1 %, à 43,2 MDT. Cette dernière présente la contraction la plus importante, tant en valeur qu’en pourcentage.
5. Produit net de leasing : une croissance supérieure à celle des revenus
Le produit net de leasing progresse de 7,6 %, passant de 234,2 MDT à 252,0 MDT, soit un gain de 17,8 MDT.
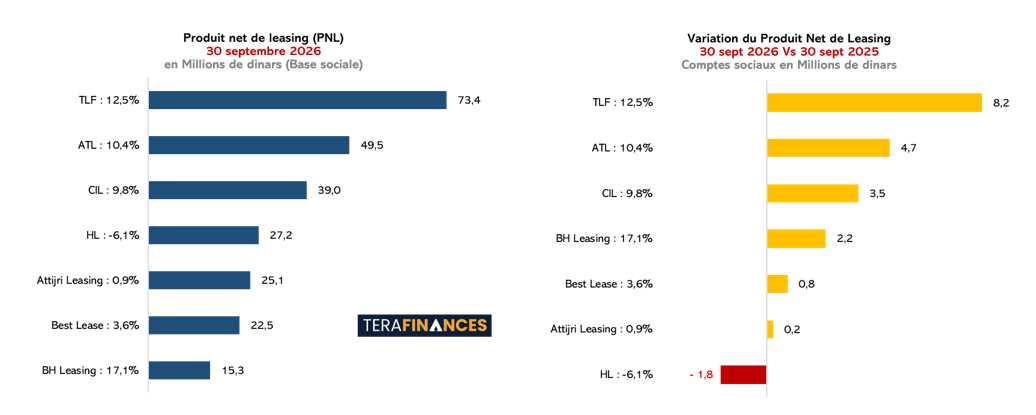
La hausse du PNL dépasse celle des revenus nets de leasing. L’écart entre ces deux agrégats, qui reflète le solde des charges financières et commissions encourues après prise en compte des produits de placement, n’augmente que de 0,5 MDT. L’essentiel du supplément de revenus se retrouve ainsi dans la progression du PNL.
TLF réalise le premier PNL du groupe, à 73,4 MDT (incluant des revenus de factoring), en hausse de 12,5 %. Son gain de 8,2 MDT représente 46,0 % de la croissance nette sectorielle.
ATL augmente son PNL de 10,4 %, à 49,5 MDT, et CIL de 9,8 %, à 39,0 MDT. BH Leasing affiche la progression relative la plus forte, à 17,1 %, pour un PNL de 15,3 MDT.
Best Lease améliore son PNL de 3,6 %, à 22,5 MDT, malgré la baisse de ses revenus nets de leasing. Attijari Leasing présente une configuration similaire, avec un PNL en légère hausse de 0,9 %, à 25,1 MDT.
Hannibal Lease reste le seul établissement dont le PNL diminue, de 6,1 %, à 27,2 MDT.
6. Charges d’exploitation : une hausse contenue à l’échelle agrégée
Les charges d’exploitation atteignent 101,2 MDT, contre 96,4 MDT un an auparavant. Elles augmentent de 4,9 MDT, soit 5,0 %, à un rythme inférieur à celui du PNL.
Elles comprennent les charges de personnel, les dotations aux amortissements et les autres charges d’exploitation. Ces charges opératoires n’incluent pas les dotations aux provisions sur risques clients ni celles pour dépréciation des titres.
Toutes les sociétés enregistrent une hausse de leurs charges. Best Lease présente la progression relative la plus élevée, à 10,8 %, devant BH Leasing, à 7,9 %, et CIL, à 7,7 %.
ATL affiche la plus forte augmentation en valeur, de 0,9 MDT, portant ses charges à 14,7 MDT, soit +6,5 %. Celles d’Attijari Leasing progressent de 5,6 %, à 15,2 MDT, et celles d’Hannibal Lease de 3,3 %, à 15,8 MDT.
TLF se distingue par la hausse la plus limitée, à 1,8 %, pour des charges de 27,8 MDT. Associée à une progression du PNL de 12,5 %, cette évolution favorise nettement sa productivité.
7. Coefficient d’exploitation : amélioration globale, mais écarts marqués entre sociétés
Le coefficient d’exploitation agrégé passe de 41,15 % à 40,17 %, soit une amélioration de 0,98 point de pourcentage.
Ce ratio rapporte les charges d’exploitation au PNL. Plus il est faible, moins les charges opératoires absorbent le produit net de leasing et meilleure est la productivité mesurée par cet indicateur.
BH Leasing réalise la plus forte amélioration, avec un coefficient ramené de 64,97 % à 59,89 %, soit une baisse de 5,08 points. TLF suit avec un passage de 41,94 % à 37,94 %, correspondant à un gain de 4,00 points.
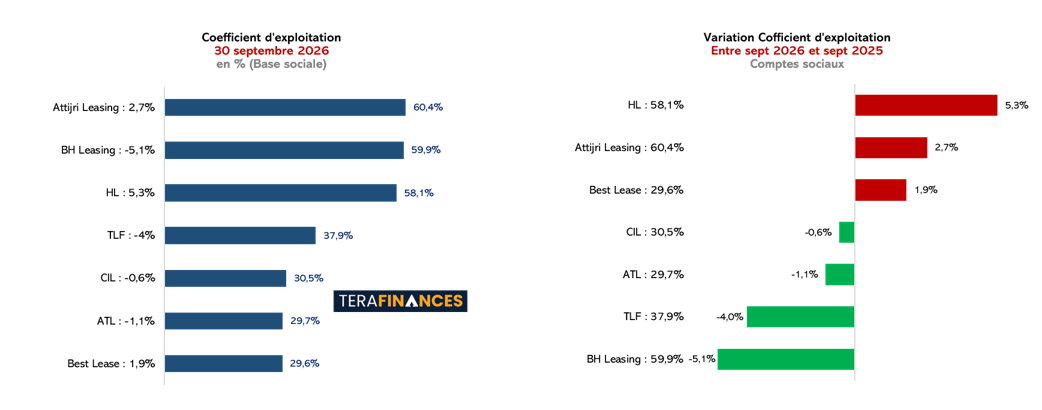
ATL améliore son coefficient de 30,76 % à 29,67 %, soit 1,09 point, et CIL de 31,13 % à 30,55 %, soit 0,59 point.
Best Lease conserve le coefficient le plus faible, à 29,55 %, légèrement devant ATL. Sa productivité se dégrade néanmoins sur un an : le ratio augmente de 1,91 point, les charges progressant plus vite que le PNL.
La dégradation est plus prononcée chez Hannibal Lease, dont le coefficient passe de 52,85 % à 58,12 %, soit 5,27 points supplémentaires. Attijari Leasing voit son ratio augmenter de 57,77 % à 60,44 %, soit 2,67 points, désormais le niveau le plus élevé du groupe.
8. Résultat brut d’exploitation : TLF concentre près de 60 % de la hausse
Le résultat brut d’exploitation, calculé par différence entre le PNL et les charges d’exploitation, atteint 150,7 MDT, contre 137,8 MDT un an auparavant. Il progresse de 12,9 MDT, soit 9,4 %.
Cette croissance supérieure à celle du PNL traduit l’amélioration de la productivité agrégée. Le RBE demeure toutefois un résultat avant prise en compte, notamment, des provisions sur risques clients et pour dépréciation des titres : son évolution ne préjuge donc pas de celle du résultat net.
TLF affiche le RBE le plus élevé, à 45,6 MDT, en hausse de 20,3 %. Son gain de 7,7 MDT représente 59,5 % de l’augmentation nette des sept sociétés.
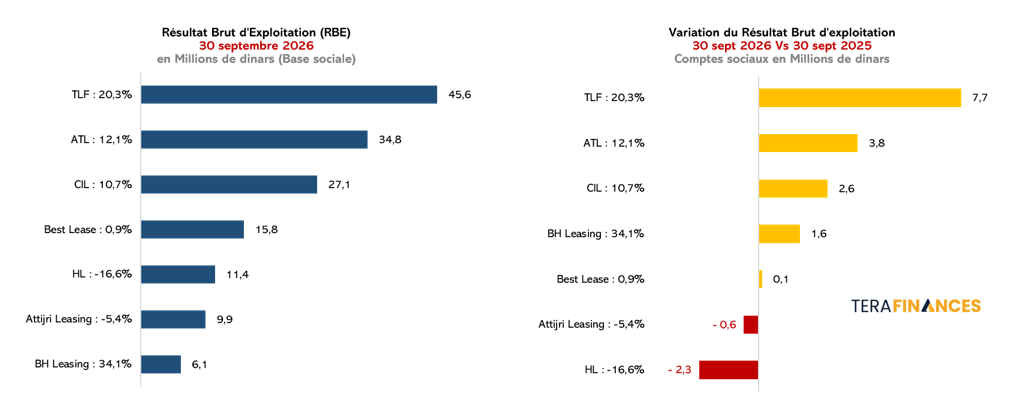
ATL porte son RBE à 34,8 MDT, en progression de 12,1 %, tandis que CIL atteint 27,1 MDT, soit +10,7 %.
BH Leasing enregistre la plus forte croissance relative, à 34,1 %, avec un RBE de 6,1 MDT, contre 4,6 MDT un an plus tôt. Best Lease présente une quasi-stabilité, à 15,8 MDT, soit +0,9 %, la hausse des charges absorbant l’essentiel du supplément de PNL.
Le RBE recule chez Attijari Leasing de 5,4 %, à 9,9 MDT, et chez Hannibal Lease de 16,6 %, à 11,4 MDT.
9. Taux de marge sur RBE : ATL conserve la première place, TLF signe la meilleure amélioration
Le taux de marge défini par le rapport RBE/RNL passe de 31,52 % à 33,10 %. Le gain atteint 1,58 point de pourcentage.
ATL conserve la marge la plus élevée, à 43,66 %, contre 42,35 % un an auparavant, soit une amélioration de 1,31 point.
TLF se rapproche avec une marge de 42,86 %, contre 38,91 %. Sa progression de 3,95 points constitue la meilleure performance du groupe.
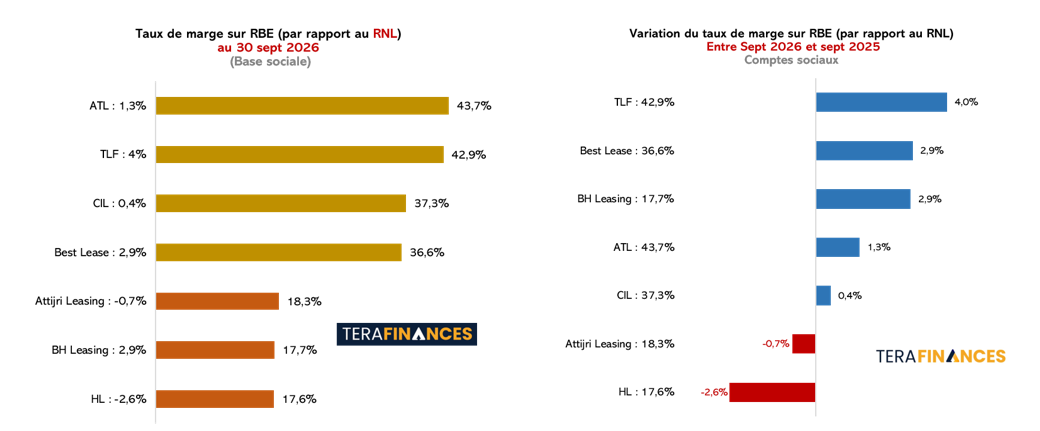
CIL affiche une marge de 37,32 %, en hausse de 0,44 point. Best Lease atteint 36,64 %, contre 33,72 %, soit un gain de 2,91 points. Dans son cas, l’amélioration du ratio tient à un RBE presque stable rapporté à des revenus en baisse.
BH Leasing améliore sa marge de 14,81 % à 17,66 %, soit 2,85 points. À l’inverse, celle d’Attijari Leasing diminue de 19,04 % à 18,33 %, et celle d’Hannibal Lease de 20,19 % à 17,58 %, soit des reculs respectifs de 0,71 point et 2,61 points.
10. Dette financière brute : une progression de 8,3 % depuis décembre
La dette financière brute cumulée atteint 3 365,0 MDT, contre 3 108,3 MDT à fin décembre 2025, soit une hausse de 256,7 MDT ou 8,3 %.
CIL présente la plus forte augmentation, avec 86,6 MDT supplémentaires, soit +16,6 %, portant sa dette à 609,6 MDT. ATL suit avec une hausse de 60,4 MDT ou 13,6 %, à 502,8 MDT.
TLF conserve le montant le plus élevé, à 693,7 MDT, en progression de 8,7 %. La dette de Best Lease augmente de 12,1 %, à 324,4 MDT, celle de BH Leasing de 6,6 %, à 272,7 MDT, et celle d’Attijari Leasing de 1,7 %, à 419,4 MDT.
Hannibal Lease est la seule société à réduire sa dette financière brute, de 4,8 MDT ou 0,9 %, à 542,4 MDT.
11. Capitaux propres : un renforcement dominé par TLF, ATL et CIL
Les capitaux propres cumulés s’élèvent à 799,7 MDT, contre 751,5 MDT à fin décembre 2025. Leur progression atteint 48,2 MDT, soit 6,4 %.
TLF apporte le premier accroissement en valeur, avec 16,9 MDT supplémentaires, portant ses capitaux propres à 221,2 MDT, soit +8,3 %.
ATL affiche la croissance relative la plus forte, à 9,5 %, pour des capitaux propres de 143,9 MDT. CIL suit avec une hausse de 9,3 %, à 131,2 MDT.
Le renforcement atteint 5,4 % pour BH Leasing, à 41,4 MDT, 5,2 % pour Attijari Leasing, à 74,4 MDT, et 1,9 % pour Best Lease, à 101,6 MDT. Les capitaux propres d’Hannibal Lease restent inchangés par rapport à décembre, à 86,0 MDT.
À l’échelle agrégée, les capitaux propres progressent moins rapidement que la dette financière brute, ce qui entraîne une hausse du levier depuis la clôture de 2025.
12. Gearing : légèrement inférieur à septembre 2025, mais supérieur à décembre
Le gearing, défini comme le rapport entre la dette financière brute et les capitaux propres, s’établit à 420,78 %, soit environ 4,21 fois les capitaux propres.
Il diminue légèrement par rapport aux 422,20 % de septembre 2025, de 1,42 point de pourcentage. En revanche, il dépasse les 413,63 % de décembre 2025, soit une hausse de 7,15 points.
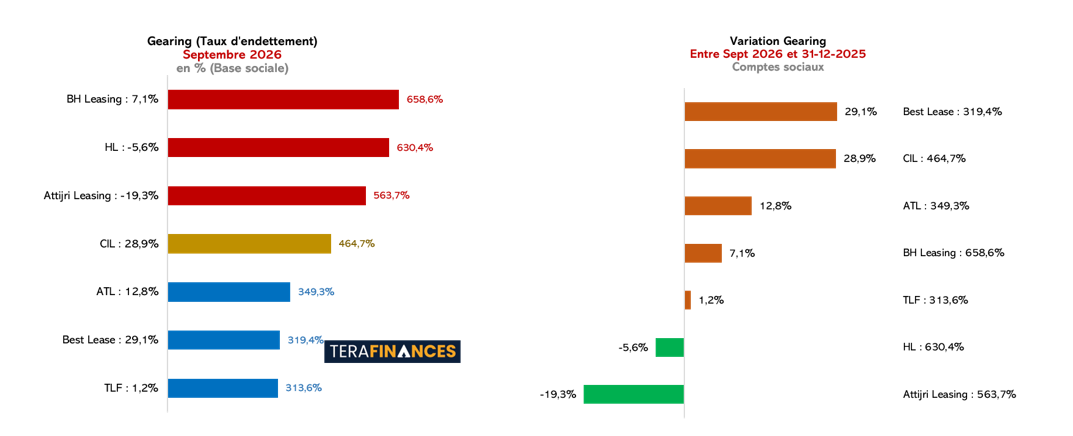
TLF présente le gearing le plus faible, à 313,64 %, contre 306,47 % en septembre 2025 et 312,45 % en décembre 2025. Son ratio augmente ainsi de 7,17 points sur un an et de 1,19 point depuis décembre.
Best Lease suit avec un gearing de 319,43 %, contre 357,99 % en septembre 2025, soit la plus forte amélioration annuelle du groupe, de 38,57 points. La comparaison avec décembre fait toutefois apparaître une hausse de 29,13 points, le ratio s’établissant alors à 290,29 %.
ATL affiche un gearing de 349,32 %, contre 322,50 % un an auparavant et 336,49 % à fin décembre 2025. Les hausses atteignent respectivement 26,81 points et 12,82 points.
Chez CIL, le ratio s’établit à 464,71 %, contre 453,22 % en septembre 2025 et 435,78 % en décembre 2025, soit des augmentations de 11,49 points et de 28,93 points.
Attijari Leasing réduit son gearing à 563,70 %, contre 589,19 % en septembre 2025 et 583,01 % en décembre 2025. L’amélioration atteint 25,49 points sur un an et 19,31 points depuis décembre.
Hannibal Lease présente également une baisse sur les deux périodes. Son gearing atteint 630,40 %, contre 654,17 % en septembre 2025 et 635,97 % en décembre 2025, soit des diminutions respectives de 23,77 points et de 5,57 points.
BH Leasing affiche le gearing le plus élevé, à 658,62 %, contre 629,90 % un an auparavant et 651,52 % à fin décembre 2025. Son ratio augmente de 28,72 points sur un an et de 7,10 points depuis décembre.
13. Trésorerie et dette financière nette : les disponibilités atténuent la hausse de l’endettement
La trésorerie disponible cumulée atteint 150,5 MDT, contre 77,5 MDT à fin décembre 2025, soit une hausse de 73,0 MDT ou 94,2 %.
Best Lease détient la trésorerie la plus importante, à 57,7 MDT, en augmentation de 33,9 MDT ou 142,7 %. CIL affiche la plus forte croissance relative, à 174,6 %, portant ses disponibilités à 37,0 MDT, soit 23,5 MDT supplémentaires.
ATL augmente sa trésorerie de 14,4 MDT, à 24,9 MDT, soit +136,7 %. Les disponibilités progressent également chez Hannibal Lease, à 12,4 MDT, soit +38,5 %, et chez TLF, à 7,3 MDT, soit +52,5 %.
Elles diminuent en revanche chez BH Leasing, de 22,3 %, à 9,5 MDT, et chez Attijari Leasing, de 56,0 %, à 1,6 MDT.
Après déduction de cette trésorerie, la dette financière nette s’établit à 3 214,5 MDT, contre 3 030,8 MDT à fin décembre 2025. Elle augmente de 183,8 MDT ou 6,1 %, à un rythme inférieur à celui de la dette brute.
CIL enregistre la plus forte augmentation de dette nette, de 63,1 MDT ou 12,4 %, à 572,6 MDT. TLF suit en valeur avec 53,0 MDT supplémentaires, à 686,4 MDT, soit +8,4 %. ATL affiche une hausse de 10,6 %, à 477,9 MDT.
Chez Best Lease, l’accroissement de la trésorerie compense presque intégralement celui de la dette brute : la dette nette ne progresse que de 1,1 MDT ou 0,4 %, à 266,7 MDT. À l’inverse, la baisse des disponibilités de BH Leasing amplifie la hausse de son endettement net, qui atteint 8,0 %, à 263,2 MDT.
Attijari Leasing présente une hausse de dette nette de 2,3 %, à 417,8 MDT. Hannibal Lease est la seule société à réduire son endettement net, de 8,2 MDT ou 1,5 %, à 530,0 MDT, grâce à la baisse de sa dette brute et à l’augmentation de sa trésorerie.
Résumé
Au terme des neuf premiers mois de 2026, les sept sociétés de leasing cotées affichent une croissance des approbations de 9,2 %, mais une progression plus modérée des mises en force, de 3,8 %. Le PNL augmente de 7,6 % et le RBE de 9,4 %, grâce à une hausse des charges d’exploitation contenue à 5,0 %. Le coefficient d’exploitation agrégé s’améliore ainsi à 40,17 %, tandis que la marge RBE/RNL atteint 33,10 %.
TLF apporte la principale contribution à la croissance du PNL et du RBE, CIL se distingue par sa dynamique commerciale et BH Leasing par la progression de ses résultats d’exploitation et l’amélioration de sa productivité. ATL conserve la meilleure marge RBE/RNL et le taux de créances classées le plus faible. Best Lease maintient le coefficient d’exploitation le plus bas, malgré sa dégradation sur un an. Attijari Leasing et Hannibal Lease enregistrent, en revanche, un recul de leur RBE.
La qualité des engagements appelle une lecture nuancée : le taux de créances classées, à 9,89 %, s’améliore par rapport à septembre 2025, mais augmente par rapport à décembre 2025. Le gearing agrégé, à 420,78 %, diminue légèrement sur un an tout en progressant depuis décembre. Enfin, le renforcement de la trésorerie atténue la hausse de la dette financière nette, limitée à 6,1 % depuis la clôture de 2025. Ces évolutions témoignent d’une amélioration globale de la performance d’exploitation, dont la traduction en résultat net dépendra notamment du coût du risque.
Commentaires (0)
Connectez-vous pour commenter.