

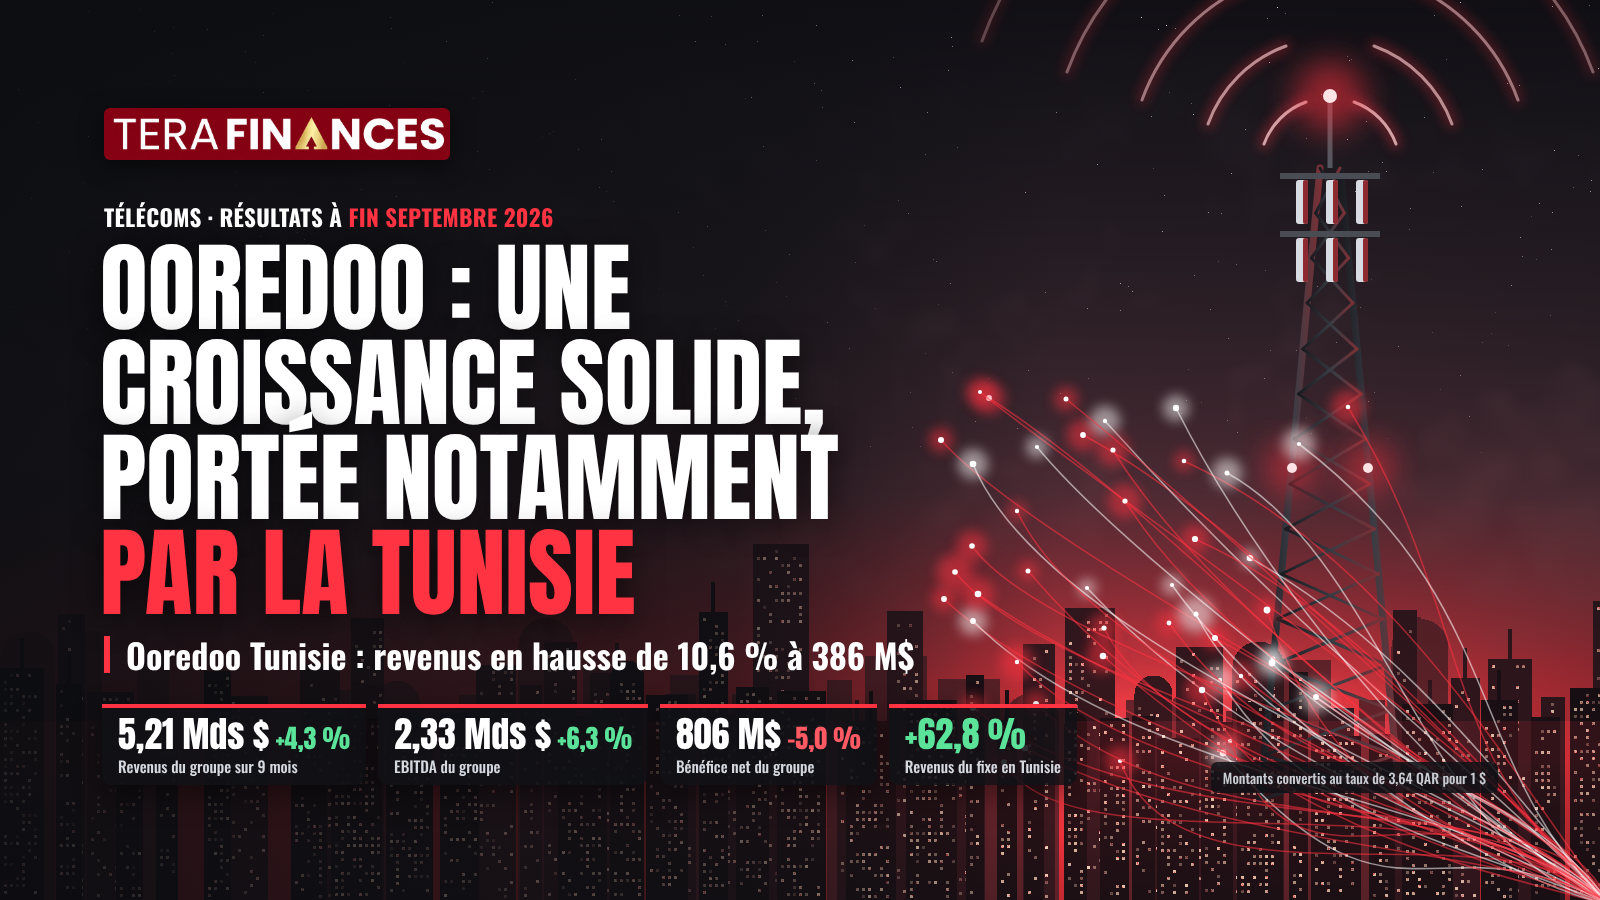
Le groupe Ooredoo a publié, le 28 octobre 2026, ses résultats des neuf premiers mois de l'exercice. Les revenus progressent de 4,3 % à 5,21 milliards de dollars¹ et l'EBITDA de 6,3 % à 2,33 milliards de dollars, tandis que le bénéfice net recule de 5,0 % à 806 millions de dollars sous l'effet d'éléments non récurrents. Ooredoo Tunisie s'inscrit parmi les filiales les plus dynamiques du groupe, avec des revenus en hausse de 10,6 %.
Une activité en progression sur sept marchés sur huit
Au terme des neuf premiers mois de 2026, les revenus consolidés d'Ooredoo s'établissent à 5 209 millions de dollars, contre 4 994 millions de dollars un an plus tôt, soit une hausse de 215 millions de dollars (+4,3 %). Cette croissance a été tirée principalement par l'Algérie, la Tunisie, le Qatar et l'Irak, dans un contexte de demande soutenue pour les services data et de connectivité. Elle a été partiellement freinée par le recul des ventes de terminaux au Koweït et au Qatar, pénalisées par des contraintes logistiques régionales ayant affecté la disponibilité des appareils.
La base de clients consolidée s'élève à 55,1 millions d'abonnés, en hausse de 2,2 millions (+4,1 %), grâce notamment aux contributions de l'Algérie, de l'Irak et du Qatar. En intégrant la coentreprise indonésienne Indosat Ooredoo Hutchison (IOH), le groupe revendique 146,5 millions de clients, contre 147,5 millions à fin septembre 2025 (-0,7 %).
Une rentabilité opérationnelle qui progresse plus vite que l'activité
L'EBITDA atteint 2 329 millions de dollars, en hausse de 139 millions de dollars (+6,3 %), un rythme supérieur à celui des revenus. La marge d'EBITDA gagne ainsi 0,9 point à 44,7 %. Le groupe attribue cette évolution à la hausse des revenus, à la maîtrise des coûts et à un mix plus favorable, lié en partie au repli des ventes de terminaux, activité à faible marge.
Ces chiffres intègrent toutefois deux gains non récurrents : la cession de PT Infra Fibre par IOH au deuxième trimestre et la déconsolidation d'Ensign par StarHub au troisième trimestre. Retraité de ces éléments, l'EBITDA normalisé s'établit à 2 282 millions de dollars, en hausse de 93 millions de dollars (+4,2 %), pour une marge normalisée stable à 43,8 %.
Un bénéfice net affecté par une provision en Algérie et la hausse des amortissements
Le bénéfice net attribuable aux actionnaires d'Ooredoo recule à 806 millions de dollars, contre 849 millions de dollars à fin septembre 2025, soit une baisse de 42 millions de dollars (-5,0 %). Ce repli s'explique principalement par une provision juridique non récurrente de 57 millions de dollars constituée en Algérie au deuxième trimestre, ainsi que par l'alourdissement des dotations aux amortissements consécutif à l'effort d'investissement.
En données normalisées, c'est-à-dire hors provision algérienne, gains de cession, effets de déconsolidation et écarts de change, le bénéfice net s'établit à 822 millions de dollars, en baisse d'environ 23 millions de dollars (-2,7 %), un recul que le groupe impute essentiellement à la hausse des amortissements.
Des investissements maîtrisés et une génération de trésorerie renforcée
Les dépenses d'investissement (CAPEX) totalisent 761 millions de dollars, en léger repli de 18 millions de dollars (-2,4 %). L'intensité capitalistique revient ainsi à 14,6 % des revenus, contre 15,6 % un an plus tôt. Les investissements ont été orientés principalement vers le déploiement de la 5G en Algérie, les capacités informatiques et digitales au Qatar et la 4G en Palestine. Le groupe précise que le moindre niveau d'exécution en Irak et au Koweït relève en partie d'effets de calendrier liés aux chaînes d'approvisionnement.
Conjugué à la progression de l'EBITDA, ce repli a porté le flux de trésorerie disponible (free cash flow) à 1 568 millions de dollars, en hausse de 157 millions de dollars (+11,2 %). En données normalisées, il progresse de 7,9 % à 1,51 milliard de dollars.
La structure financière demeure solide. Au 30 septembre 2026, l'endettement total s'élève à 3,08 milliards de dollars et le ratio dette nette/EBITDA à 0,5x, bien en deçà de la fourchette cible de 1,5x à 2,5x fixée par le conseil d'administration. La dette est à 84 % à taux fixe. Le groupe dispose de 3,27 milliards de dollars de liquidités (hors trésorerie soumise à restriction) et de 1,81 milliard de dollars de lignes de crédit confirmées non tirées. Ses notations restent dans la catégorie investissement : A2 perspective stable chez Moody's et A perspective stable chez S&P.
Un troisième trimestre en demi-teinte au niveau du résultat
Sur le seul troisième trimestre, les revenus progressent de 66 millions de dollars (+3,8 %) à 1 786 millions de dollars et l'EBITDA de 34 millions de dollars (+4,4 %) à 810 millions de dollars, pour une marge de 45,3 %. Le bénéfice net trimestriel s'inscrit en revanche en baisse de 15 millions de dollars (-4,7 %) à 299 millions de dollars, et de 42 millions de dollars (-13,2 %) à 275 millions de dollars en données normalisées, reflet du poids croissant des amortissements. Le free cash flow trimestriel progresse pour sa part de 80 millions de dollars (+19,5 %) à 491 millions de dollars, porté par un CAPEX en retrait de 47 millions de dollars (-12,7 %).
Les infrastructures numériques au cœur de la stratégie RISE
Au-delà des chiffres, la période a été marquée par plusieurs avancées dans le cadre de la stratégie RISE. Ooredoo et Zain ont finalisé la première étape de leur opération régionale sur les tours de télécommunications, avec la mise en commun des portefeuilles d'Ooredoo Qatar et de Zain Koweït, soit environ 4 000 tours, au sein d'une plateforme détenue conjointement. D'autres portefeuilles doivent y être apportés progressivement.
Dans les centres de données, la filiale Syntys a achevé 4,5 MW de capacité supplémentaire sur le site QData, entièrement contractualisée, tandis que 26 MW sont en construction au Qatar. Selon la présentation aux analystes, Syntys a généré 49 millions de dollars de revenus et 22 millions de dollars d'EBITDA sur neuf mois et exploite des centres de données au Qatar, au Koweït et en Tunisie.
Le groupe a par ailleurs lancé Zankore, une plateforme de calcul dédiée à l'intelligence artificielle développée avec Indosat, NVIDIA et Nokia, et poursuivi via Ooredoo Fibre Networks le projet de câble régional « Fibre in the Gulf », destiné à relier les pays du Golfe et l'Irak. Dans la fintech, la filiale OFTI affiche au Qatar une hausse de 20 % de son EBITDA et une part stable de 22 % du marché des transferts internationaux.
Des performances contrastées selon les marchés
L'Algérie confirme son statut de principal relais de croissance, avec des revenus en hausse de 86 millions de dollars (+12,8 %) à 755 millions de dollars et une base clients de plus de 16,8 millions (+12,3 %), même si sa marge d'EBITDA recule de 2,5 points à 43,4 % sous l'effet des redevances de licence 5G. Le Qatar, premier marché du groupe, voit ses revenus progresser de 35 millions de dollars (+2,4 %) à 1 501 millions de dollars, avec une marge d'EBITDA de 52,0 %. L'Irak (Asiacell) progresse de 30 millions de dollars (+2,6 %) à 1 167 millions de dollars, pour un EBITDA stable.
À l'inverse, le Koweït est le seul marché en recul, avec des revenus en baisse de 29 millions de dollars (-4,4 %) à 635 millions de dollars, même si son EBITDA progresse de 11,3 % à 235 millions de dollars. Oman (+1,0 %), la Palestine (+15,5 %) et les Maldives (+1,6 %) complètent le tableau, tandis que la coentreprise indonésienne IOH affiche en monnaie locale des hausses de 11,1 % de ses revenus et de 9,1 % de son EBITDA.
Focus Ooredoo Tunisie : le fixe, nouveau moteur de croissance
Ooredoo Tunisie figure parmi les filiales les plus performantes du groupe sur la période. Ses revenus atteignent 386 millions de dollars, en hausse d'environ 37 millions de dollars (+10,6 %) par rapport aux neuf premiers mois de 2025. Cette progression repose avant tout sur l'activité fixe, dont les revenus bondissent de 62,8 %, portés par la demande croissante pour la fibre optique et l'accès fixe sans fil en 5G (5G FWA). Les services mobiles affichent pour leur part une croissance plus modeste.
La rentabilité suit le même mouvement. L'EBITDA de la filiale tunisienne s'établit à 166 millions de dollars, en hausse d'environ 17 millions de dollars (+11,6 %), un rythme légèrement supérieur à celui des revenus. La marge d'EBITDA gagne ainsi 0,4 point à 42,9 %.
L'opérateur maintient un effort d'investissement soutenu. Son CAPEX atteint 95 millions de dollars, en hausse d'environ 12 millions de dollars (+13,7 %), alors que celui du groupe recule. Rapporté aux revenus, il représente 24,7 %, soit l'une des intensités capitalistiques les plus élevées du groupe, nettement au-dessus de la moyenne consolidée de 14,6 %.
La base clients d'Ooredoo Tunisie s'élève à près de 7,46 millions d'abonnés, en légère hausse de 0,9 % (environ 67 000 abonnés supplémentaires), avec une progression continue du nombre de clients haut débit fixe. La croissance tunisienne provient donc davantage de la montée en gamme des usages et de l'essor du fixe que de l'élargissement du parc.
Sur l'ensemble de la période, la filiale tunisienne représente environ 7,4 % des revenus et 7,1 % de l'EBITDA des filiales consolidées du groupe, mais 12,5 % de son CAPEX et 13,5 % de sa base clients consolidée. Elle s'inscrit par ailleurs dans le déploiement des nouvelles activités du groupe : le service de portefeuille électronique walletii, lancé commercialement au deuxième trimestre, a fait l'objet de sa première campagne marketing au troisième trimestre, faisant de la Tunisie l'un des quatre marchés où la fintech d'Ooredoo est opérationnelle.
Il convient de rappeler que ces données, publiées en riyals qataris, intègrent les effets de change par rapport au dinar tunisien. À titre de recoupement, la société koweïtienne NMTC, qui consolide Ooredoo Tunisie et publie ses comptes en dinars koweïtiens, fait état sur la même période de revenus en hausse de 11 % et d'un EBITDA en progression de 12 %, pour 7,5 millions de clients.
Des objectifs annuels confirmés
Ooredoo maintient ses prévisions pour l'exercice 2026. La croissance des revenus demeure dans la fourchette annoncée, comprise entre 3 % et 5 %, la marge d'EBITDA reste au-dessus de l'objectif du groupe et le CAPEX devrait rester dans l'enveloppe prévue. Le groupe indique toutefois suivre de près l'évolution de la situation géopolitique et macroéconomique dans la région.
¹ Les montants ont été convertis en dollars américains à partir des données publiées par Ooredoo en riyals qataris (QAR), au taux fixe de 3,64 QAR pour 1 dollar (soit 1 QAR ≈ 0,2747 dollar). Le riyal qatari est officiellement arrimé au dollar à cette parité depuis 2001 ; les taux de variation sont donc identiques en riyals et en dollars. Les montants étant arrondis, de légers écarts peuvent apparaître dans les variations calculées.
Commentaires (0)
Connectez-vous pour commenter.