

Le projet de loi de finances pour 2027 comprend 70 articles, contre 57 dans le projet initial pour 2026, soit 13 articles supplémentaires. Derrière cet élargissement, le texte présente une architecture thématique associant soutien à l’initiative économique, renforcement du rôle social de l’État, sécurité alimentaire, investissement, transition énergétique, assainissement de certains organismes publics et réforme fiscale. Une organisation qui éclaire les priorités affichées, sans que le nombre d’articles permette, à lui seul, d’en mesurer le poids financier.
Le projet de loi de finances pour 2027 se présente comme un ensemble de dispositions budgétaires, économiques, sociales et fiscales. Dans son introduction, il inscrit ses orientations dans le cadre du plan quinquennal de développement 2026-2030, avec des objectifs de développement régional plus équilibré, de création d’emplois et de stimulation de l’investissement public et privé.
Sa construction permet une lecture à plusieurs niveaux : les grands équilibres budgétaires ouvrent le texte, puis les mesures sont regroupées par objectifs, avant une disposition consacrée à leur date d’application.
Une architecture en trois ensembles
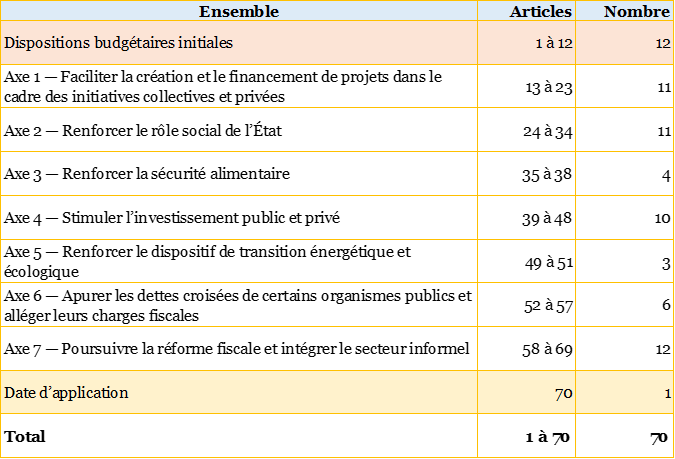
Une précision s’impose : les 70 articles ne sont pas tous répartis dans les sept axes thématiques. Les articles 1 à 12 constituent un premier ensemble de dispositions budgétaires. Les articles 13 à 69, soit 57 articles, composent les sept axes. L’article 70 fixe la date générale d’application, sous réserve des dispositions particulières prévues dans le projet.
Les douze premiers articles portent notamment sur les recettes et les dépenses, les crédits de paiement et d’engagement, les ressources de financement, les effectifs autorisés, les prêts du Trésor et les garanties de l’État. Ils comprennent également une disposition relative aux facilités de la Banque centrale de Tunisie au profit du Trésor.
Cette séquence distingue ainsi le cadre financier de l’exercice des mesures destinées à agir sur les entreprises, les ménages, les secteurs économiques et les organismes publics.
L’initiative économique et le rôle social de l’État en tête du dispositif
Le premier axe rassemble onze articles autour de quatre sous-axes : le financement direct des petites et moyennes entreprises, l’inclusion économique des catégories vulnérables et à revenu limité, le soutien aux initiatives collectives et l’allègement de la charge fiscale des entreprises.
Le texte associe ainsi plusieurs catégories de bénéficiaires : startups, petites entreprises en phase de démarrage, étudiants et apprenants entrepreneurs, personnes en situation de handicap, entreprises implantées dans les régions les moins développées et sociétés communautaires.
Sur le plan de la présentation, ce regroupement place la création de projets au croisement de trois préoccupations : l’accès au financement, l’accompagnement du démarrage et l’inclusion économique. Le soutien à l’entrepreneuriat est donc abordé à travers plusieurs instruments, au-delà des seuls avantages fiscaux.
Le deuxième axe, également composé de onze articles, développe le volet social. Ses cinq sous-axes couvrent la sécurité sociale, la santé, le logement, la solidarité et l’indemnisation des victimes. Il réunit notamment des dispositions concernant les ressources de la protection sociale, la Pharmacie centrale, les services de santé, l’accueil des enfants présentant des troubles du spectre de l’autisme, l’accès au premier logement et les victimes d’accidents de la circulation.
Cette diversité donne au rôle social de l’État une traduction transversale, qui touche à la fois les organismes chargés des prestations et les conditions d’accès des citoyens à certains services.
Sécurité alimentaire et investissement : des interventions sectorielles ciblées
Le troisième axe comprend quatre articles consacrés à deux ensembles : la reconstitution du cheptel et le développement de la filière de l’huile d’olive. La sécurité alimentaire y est donc traitée à travers des interventions ciblées sur l’élevage bovin, les petits agriculteurs et l’organisation du financement de la filière oléicole.
Le quatrième axe, consacré à l’investissement public et privé, est plus étendu, avec dix articles répartis en trois sous-axes. Il porte sur l’industrie locale, le transport maritime et aérien, ainsi que la réduction du coût des projets publics financés dans le cadre de la coopération internationale.
Sous l’intitulé général de l’investissement, le projet rassemble des mesures de compétitivité industrielle, de soutien à la recherche et au développement technologique, d’intégration au marché africain et d’allègement de certains coûts fiscaux. Cette construction révèle une approche de l’investissement qui passe notamment par les conditions de production, les équipements et le coût de réalisation des projets.
Deux axes distincts pour la transition énergétique et les organismes publics
Le cinquième axe regroupe trois articles relatifs aux batteries de stockage de l’électricité, aux panneaux solaires et au financement de la mise à niveau environnementale. La transition énergétique et écologique bénéficie ainsi d’une rubrique autonome, même si celle-ci demeure limitée en nombre d’articles.
Le sixième axe consacre six articles à la régularisation de situations financières et fiscales au sein du secteur public. Il vise notamment la Caisse nationale de retraite et de prévoyance sociale, certaines entreprises publiques, la Société tunisienne du sucre et l’Office de l’aviation civile et des aéroports.
Le choix d’en faire un axe distinct rend visible un volet spécifique du projet : le traitement des dettes, des charges fiscales et des fonds propres de certains organismes publics. Le texte distingue ainsi les mesures d’encouragement à l’activité des opérations destinées à assainir des situations financières existantes.
La réforme fiscale constitue l’axe le plus fourni
Avec douze articles, le septième axe est le plus important en nombre. Il se partage entre la poursuite de la réforme fiscale et l’intégration du secteur informel.
Son contenu est toutefois très diversifié : TVA applicable au leasing et à l’ijara, financement de la formation en entreprise, droits d’enregistrement sur certains marchés publics, formalités administratives, fiscalité environnementale, équipements terminaux et sanctions douanières.
Le volet consacré à l’intégration du secteur informel rassemble, pour sa part, des dispositions relatives au droit de communication des services fiscaux, à l’enregistrement des téléphones mobiles, à la fiscalité des smartphones et aux terminaux de paiement électronique.
Cette organisation associe donc des instruments de contrôle et de traçabilité à des mesures d’allègement fiscal. Elle montre également que l’intitulé de « réforme fiscale » recouvre ici un ensemble d’ajustements de nature et de portée différentes.
Une présentation lisible, mais des priorités qui se recoupent
Sur la forme, la hiérarchie entre axes, sous-axes, thèmes et articles facilite le repérage. Les axes 1, 2, 3, 4 et 7 comportent ensemble seize sous-axes numérotés. Les axes 5 et 6 présentent directement leurs thèmes, sans niveau intermédiaire numéroté.
Un même thème peut couvrir plusieurs articles complémentaires. C’est notamment le cas de la régularisation de certaines entreprises publiques et du renforcement de leurs fonds propres, ou encore de l’augmentation du capital de la Société tunisienne du sucre. Le nombre d’articles ne correspond donc pas exactement au nombre de mesures autonomes.
Les frontières entre axes restent également perméables. L’inclusion économique apparaît dès le premier axe, tandis que des mesures fiscales traversent pratiquement l’ensemble du projet. La dimension environnementale figure à la fois dans l’axe dédié à la transition et dans celui de la réforme fiscale. La présentation privilégie ainsi les objectifs poursuivis plutôt qu’un classement exclusivement fondé sur la nature juridique des dispositions.
Enfin, certaines priorités citées dans l’introduction, comme la sécurité hydrique, ne disposent pas d’un axe autonome. Leur présence dans les orientations générales doit être distinguée de leur traduction dans les articles et dans les crédits budgétaires.
Un texte plus fourni, dont la portée dépendra du contenu et de l’exécution
Les quatre axes consacrés à l’initiative économique, au rôle social de l’État, à l’investissement et à la réforme fiscale concentrent 44 des 57 articles thématiques, soit 77,2 %. Cette répartition souligne leur place dans la construction du projet, sans permettre de déduire une répartition équivalente des moyens financiers.
L’augmentation du nombre d’articles par rapport au projet initial pour 2026 traduit un texte plus fourni. Elle ne suffit cependant pas à établir une hausse comparable de l’effort budgétaire ou de l’ampleur des réformes : un article peut ouvrir une ligne de financement, modifier plusieurs dispositions fiscales ou régler une situation particulière.
L’architecture du PLF 2027 fait surtout apparaître la coexistence de mesures de soutien, d’ajustements fiscaux, d’interventions sectorielles et d’opérations d’assainissement. L’examen détaillé devra préciser, pour chacune, les bénéficiaires, les montants, les conditions d’application et les effets attendus. À ce stade, ces dispositions demeurent celles d’un projet, susceptible d’être modifié au cours de son examen parlementaire.
Commentaires (0)
Connectez-vous pour commenter.