







Le projet de loi de finances pour 2027 propose de relever de 25 % les droits de consommation sur les bières et les vins concernés, et d’ajouter un droit de 10 dinars par unité aux spiritueux visés. Les recettes supplémentaires seraient affectées au compte de diversification des sources de sécurité sociale. Cette mesure prolongerait l’élargissement des ressources de ce compte engagé par la loi de finances pour 2026.
Inscrits dans l’axe « Renforcement du rôle social de l’État », au sein du sous-axe consacré aux régimes de sécurité sociale, les points 1 et 2 de l’article 24 du PLF 2027 associent deux mécanismes : une augmentation ciblée des droits de consommation sur certaines boissons alcoolisées et l’affectation de son produit supplémentaire au financement social. À ce stade, ces dispositions demeurent des propositions soumises à l’examen du législateur.
Bières et vins concernés : une hausse de 25 % du droit de consommation
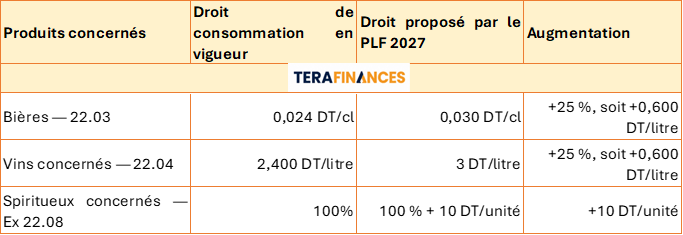
Le point 1 de l’article 24 propose de modifier les droits applicables aux produits relevant des positions tarifaires 22.03, Ex 22.04 et Ex 22.08 figurant au tableau annexé à la loi n° 88-62 du 2 juin 1988, portant refonte de la réglementation relative au droit de consommation.
Pour la bière, le droit passerait de 0,024 dinar à 0,030 dinar par centilitre, soit de 2,400 à 3 dinars par litre. L’augmentation serait ainsi de 0,600 dinar par litre, correspondant à une progression de 25 %.
Pour les vins concernés de la position Ex 22.04, le prélèvement serait porté de 2,400 à 3 dinars par litre, soit également une hausse de 25 %. Le champ de cette mesure doit être apprécié à partir des produits précisément visés par l’annexe tarifaire : elle ne constitue pas une hausse générale applicable indistinctement à toutes les catégories de vins et de boissons fermentées.
À titre d’illustration, pour une bière de 33 centilitres, le seul droit de consommation passerait de 0,792 à 0,990 dinar, soit 198 millimes supplémentaires. Pour une bouteille de vin concerné de 75 centilitres, il augmenterait de 1,800 à 2,250 dinars, soit 450 millimes supplémentaires.
Ces montants correspondent à la variation du droit de consommation. Une hausse de 25 % de ce droit ne signifie donc pas une augmentation de 25 % du prix de vente au consommateur. L’évolution du prix final dépendrait notamment de la répercussion du prélèvement par les opérateurs et de l’incidence des autres éléments de taxation.
Spiritueux : un prélèvement fixe qui s’ajouterait au taux de 100 %
Pour les spiritueux visés sous la position Ex 22.08, le PLF propose de maintenir le taux de 100 % et d’y ajouter 10 dinars par unité. Le dispositif combinerait ainsi une composante proportionnelle à la base imposable et une composante fixe.
Il ne s’agirait donc ni d’un passage du taux de 100 % à 110 %, ni d’une hausse uniforme de 10 % du montant du droit. À base imposable inchangée, le supplément serait de 10 dinars pour chaque unité concernée.
Cette architecture aurait un effet différencié selon la valeur des produits : un montant fixe représente une charge relative plus importante sur un produit moins cher que sur un produit haut de gamme. La rédaction reproduite dans le projet de loi retient toutefois la notion d’« unité », sans préciser dans cet extrait une contenance standard. Il convient donc de conserver cette formulation et de ne pas la convertir automatiquement en droit par litre.
Le supplément de recettes serait réservé au compte de financement social
Le point 2 de l’article 24 constitue le volet budgétaire de la mesure. Il prévoit d’affecter les ressources supplémentaires résultant du relèvement des droits de consommation au compte de diversification des sources de sécurité sociale.
La distinction est essentielle : le projet n’affecte pas à ce compte la totalité des droits de consommation prélevés sur les boissons concernées. Il lui réserve le rendement additionnel de la hausse proposée.
À volumes taxés constants, le supplément de droit correspondrait ainsi à 0,600 dinar par litre de bière, à 0,600 dinar par litre de vin concerné et à 10 dinars par unité de spiritueux visée. Le rendement effectif dépendrait cependant des quantités commercialisées dans les circuits déclarés et de leur réaction à l’évolution des prix.
Un compte créé en 2022 et déjà renforcé en 2026
Le compte de diversification des sources de sécurité sociale a été créé par l’article 12 du décret-loi n° 2021-21 du 28 décembre 2021, portant loi de finances pour 2022. Il s’agit d’un compte spécial du Trésor ouvert dans les écritures du Trésorier général de la Tunisie pour financer les caisses de sécurité sociale.
Le ministre chargé de la sécurité sociale en est l’ordonnateur. Ses dépenses ont un caractère estimatif et les critères de répartition de ses recettes entre les caisses sont fixés par arrêté du ministre chargé de la sécurité sociale.
Son financement repose notamment sur les recettes de la contribution sociale de solidarité, instituée par l’article 53 de la loi de finances pour 2018, avec la possibilité de lui affecter d’autres ressources.
La loi n° 2025-17 du 12 décembre 2025, portant loi de finances pour 2026, a élargi ce dispositif sur deux plans. Son article 18 a étendu les dépenses financées à l’acquisition de médicaments spécialisés non inclus dans le régime de base de l’assurance maladie. Son article 20, point 7, a ajouté plusieurs sources de financement.
Parmi celles-ci figurent une contribution de 4 % des bénéfices servant de base au calcul de l’impôt sur les sociétés, avec un minimum de 10 000 dinars, due notamment par les banques, les établissements financiers, les entreprises d’assurance et de réassurance, les opérateurs de télécommunications et les concessionnaires automobiles. Cette contribution n’est pas déductible de l’assiette de l’IS.
Le dispositif comprend également un prélèvement de 2 dinars par journée de location de voiture, ainsi que l’affectation de fractions de droits et taxes liés, entre autres, aux donations immobilières familiales, aux tickets de vente, aux cahiers des charges, aux voyages internationaux et aux séjours touristiques. S’y ajoutent des recettes provenant de prélèvements sur certaines factures, les recharges téléphoniques et les jeux utilisant les technologies de communication.
L’article 24 du PLF 2027 viendrait donc compléter un mécanisme existant, en y ajoutant une ressource issue de la fiscalité des boissons alcoolisées.
Diversifier les recettes sociales, avec un rendement à apprécier
Sur le plan économique, la mesure poursuivrait la diversification du financement de la protection sociale au-delà des cotisations assises sur le travail. Les points 1 et 2 de l’article 24 mobilisent à cette fin une taxation de la consommation, sans prévoir eux-mêmes de relèvement des cotisations salariales ou patronales.
Le choix des boissons alcoolisées peut également se lire comme une mise à contribution de consommations présentant des enjeux sanitaires. L’objectif explicitement porté par ces dispositions reste néanmoins le renforcement des ressources du compte social.
La portée financière de la réforme dépendrait de son rendement réel. Une hausse des droits peut accroître les recettes par unité vendue, mais aussi modifier les volumes consommés, les choix entre catégories de produits ou la répartition des achats entre circuits formels et informels. Sans données sur les volumes taxables et les réactions attendues de la demande, les seuls barèmes proposés ne permettent pas de chiffrer les recettes supplémentaires.
L’enjeu serait donc de transformer cette hausse ciblée en ressources effectivement recouvrées et affectées au financement social, tout en assurant la traçabilité des montants versés au compte et de leur utilisation.
Références : article 24, points 1 et 2, du PLF 2027 ; annexe à la loi n° 88-62 du 2 juin 1988 ; article 12 du décret-loi n° 2021-21 du 28 décembre 2021; articles 18 et 20, point 7, de la loi de finances pour 2026.
Commentaires (0)
Connectez-vous pour commenter.