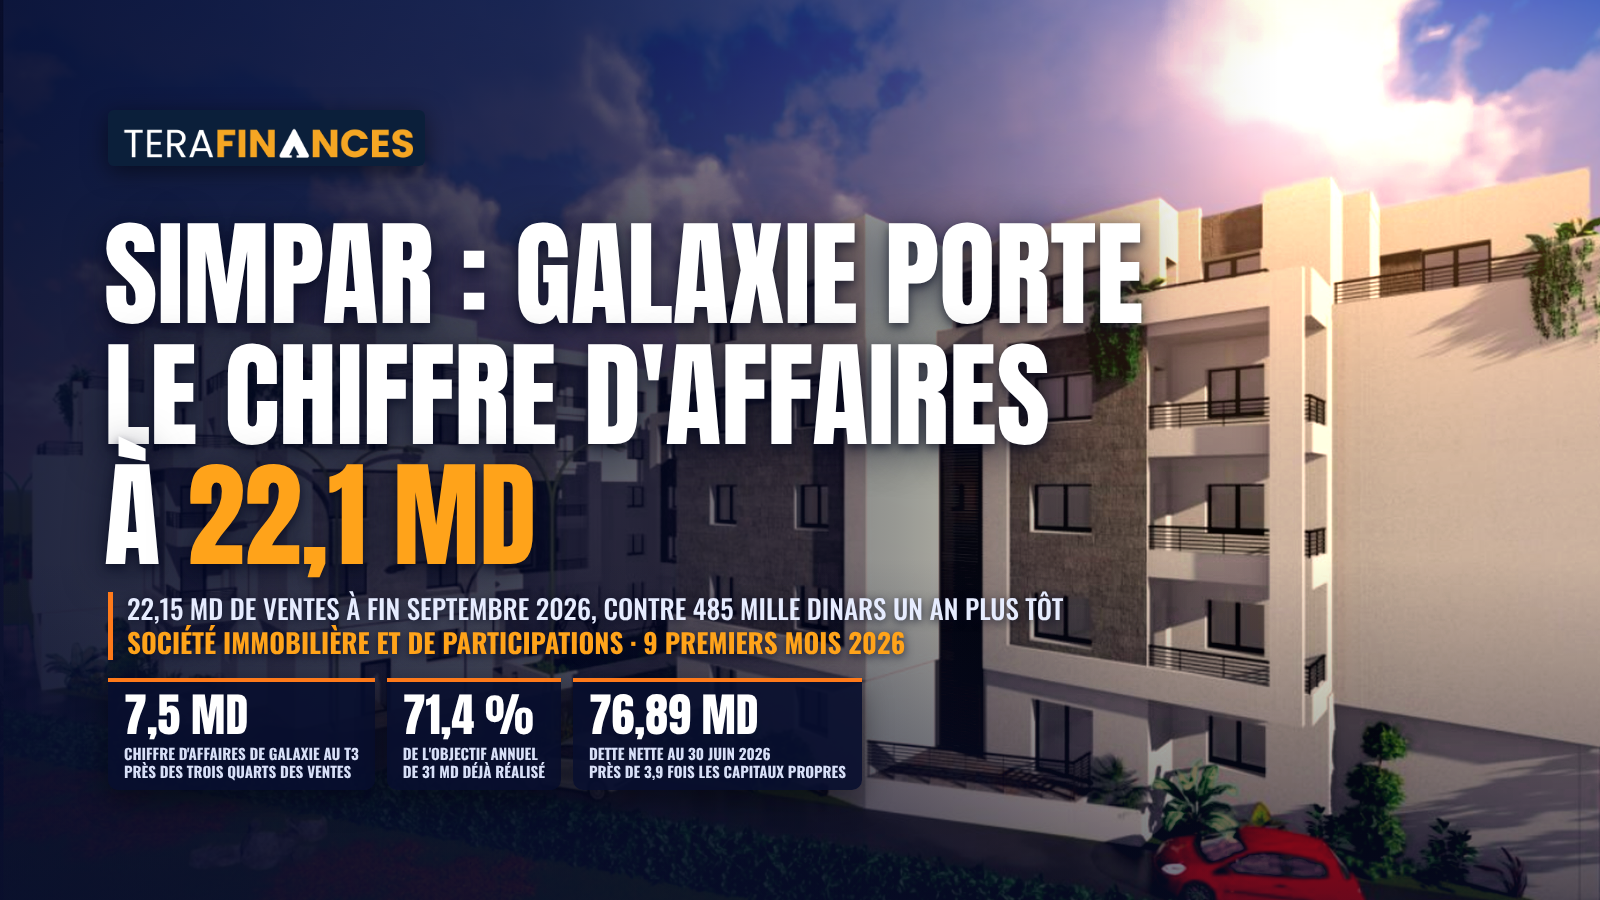
La Société Immobilière et de Participations (SIMPAR) a publié ses indicateurs d'activité du troisième trimestre 2026. Le trimestre est marqué par une forte accélération des ventes. Celle-ci provient essentiellement de la signature des contrats définitifs du projet Galaxie, dont le procès-verbal de récolement a été obtenu en juin 2026. L'endettement de la société reste toutefois élevé.
Un trimestre porté par la livraison du projet Galaxie
Au troisième trimestre 2026, les revenus de SIMPAR s'établissent à 10,69 millions de dinars, contre 156 mille dinars un an plus tôt, soit une hausse de 10,54 MD. Les ventes représentent l'essentiel de ces revenus, avec 10,50 MD contre 101 mille dinars au troisième trimestre 2025. Elles sont presque exclusivement constituées de ventes de logements, qui atteignent 10,45 MD alors qu'aucune vente de logement n'avait été enregistrée à la même période de l'exercice précédent. Les ventes de magasins et bureaux s'élèvent à 30 mille dinars. Les ventes de terrains lotis reculent à 16 mille dinars, contre 101 mille dinars.
Selon la société, le projet Galaxie a généré à lui seul 7,5 MD de chiffre d'affaires sur le trimestre, soit près des trois quarts des ventes. Ce n'est pas la première contribution de ce projet. Le procès-verbal de récolement de la résidence a été obtenu en juin 2026, et il avait déjà dopé les ventes du deuxième trimestre. Celles-ci s'étaient élevées à 9,59 MD, contre 325 mille dinars un an plus tôt, dont 5,8 MD attribués à Galaxie. Au total, le projet a ainsi généré environ 13,3 MD de chiffre d'affaires sur les deux derniers trimestres.
Cette progression doit être lue à la lumière du mode de comptabilisation propre à la promotion immobilière. SIMPAR ne constate son chiffre d'affaires qu'au moment des cessions définitives, matérialisées par des contrats signés et enregistrés. Or ces contrats ne peuvent être conclus qu'après l'obtention du procès-verbal de récolement. Ils sont ensuite signés au fur et à mesure de la conclusion des transactions, ce qui explique que l'effet d'un même procès-verbal s'étale sur plusieurs trimestres. Le saut observé traduit donc avant tout la concrétisation comptable de ventes engagées en amont, au fil de la commercialisation de la résidence.
Les produits de participations, nuls au troisième trimestre 2025, s'élèvent à 105 mille dinars. Ils comprennent 95 mille dinars d'autres produits de placements, 8 mille dinars de dividendes sur titres cotés et 2 mille dinars de dividendes sur titres non cotés. Les autres revenus progressent de 38 mille dinars (+68,2 %), à 93 mille dinars.
Des soldes intermédiaires en nette amélioration
La valeur ajoutée brute du trimestre atteint 3,08 MD, contre 1,41 MD au troisième trimestre 2025, soit une hausse de 1,67 MD (+118,6 %). L'excédent brut d'exploitation est multiplié par près de six. Il passe de 453 mille dinars à 2,68 MD, en hausse de 2,22 MD (+490,3 %), ce qui représente un taux de marge d'environ 25 % des revenus.
Au cumul, des revenus multipliés par plus de vingt-sept
Au terme des neuf premiers mois de 2026, les revenus cumulés atteignent 23,17 MD, contre 853 mille dinars au 30 septembre 2025, soit une augmentation de 22,32 MD. Les ventes s'élèvent à 22,15 MD contre 485 mille dinars, en hausse de 21,66 MD. Les ventes de logements en constituent la quasi-totalité, avec 22,04 MD contre 266 mille dinars. Elles reflètent la succession des procès-verbaux obtenus au cours de l'année. Celui du projet AGATE – Jardin de Carthage avait permis de réaliser 2,02 MD de ventes de logements dès le premier trimestre, avant le relais pris par Galaxie à partir de juin. À l'inverse, les ventes de terrains lotis reculent de 78 mille dinars (−49,1 %), à 81 mille dinars. Les ventes de magasins et bureaux diminuent de moitié, à 30 mille dinars.
Les produits de participations contribuent également à la croissance. Ils progressent de 586 mille dinars (+226,4 %) pour atteindre 845 mille dinars. Cette hausse est portée par les dividendes reçus des sociétés cotées, qui passent de 236 mille dinars à 632 mille dinars (+167,7 %), et des sociétés non cotées, qui s'établissent à 118 mille dinars contre 7 mille dinars. Les autres revenus augmentent de 69 mille dinars (+64,0 %), à 178 mille dinars.
La valeur ajoutée brute cumulée s'établit à 7,01 MD, en hausse de 3,36 MD (+91,9 %). L'excédent brut d'exploitation atteint 5,28 MD contre 2,07 MD, soit une progression de 3,21 MD (+155,2 %). Il dépasse déjà largement celui de l'ensemble de l'exercice 2025, qui s'élevait à 1,53 MD.
Les stocks se transforment en ventes
L'évolution des indicateurs de bilan confirme le passage de plusieurs projets du chantier à la commercialisation. Les stocks de travaux en cours reviennent à 9,48 MD au 30 septembre 2026, contre 29,36 MD au 31 décembre 2025, soit une baisse de 19,89 MD (−67,7 %). Les stocks de produits finis atteignent 49,40 MD, en hausse de 9,66 MD (+24,3 %) sur la même période, alors qu'ils ont reculé de 7,48 MD au seul troisième trimestre sous l'effet des cessions. Les stocks de terrains à bâtir s'élèvent à 24,91 MD, contre 25,89 MD à fin 2025.
Les dépenses engagées au titre des travaux et études reflètent cette transition. Elles s'élèvent à 4,30 MD sur neuf mois, contre 11,67 MD un an plus tôt, soit un recul de 7,37 MD (−63,2 %).
Les avances reçues des clients s'établissent à 5,64 MD au 30 septembre 2026. Elles sont en baisse de 2,66 MD (−32,1 %) par rapport au 31 décembre 2025 et de 5,19 MD au cours du seul troisième trimestre. Ce recul traduit la conversion des acomptes en ventes définitives lors de la signature des contrats. Le total des créances atteint 1,72 MD, contre 472 mille dinars à fin 2025. Les liquidités et équivalents de liquidités s'établissent à 736 mille dinars, contre un solde négatif de 1,75 MD au 30 septembre 2025.
Un endettement qui reste élevé
Les indicateurs d'activité ne renseignent pas sur l'endettement. Les états financiers intermédiaires au 30 juin 2026 permettent toutefois d'en mesurer l'ampleur. À cette date, la dette financière brute de SIMPAR atteint 77,58 MD, contre 77,20 MD au 31 décembre 2025, soit une hausse de 379 mille dinars (+0,5 %). Elle se compose de :
- 30,66 MD d'emprunts à plus d'un an ;
- 45,83 MD d'autres passifs financiers courants, qui regroupent 32,35 MD d'échéances à moins d'un an sur emprunts BNA, 8,48 MD d'intérêts courus sur emprunts et 5 MD de billets de trésorerie ;
- 1,09 MD de concours bancaires.
Déduction faite des placements et des liquidités, la dette nette s'établit à 76,89 MD. Elle est stable par rapport à fin 2025 (−173 mille dinars, soit −0,2 %) et représente près de 3,9 fois les capitaux propres, qui s'élèvent à 19,85 MD.
La structure de cette dette a sensiblement évolué au premier semestre. Les échéances à moins d'un an progressent de 13,42 MD (+70,8 %), sous l'effet du reclassement d'une partie des emprunts à long terme, qui reculent de 13,75 MD (−31,0 %). Les intérêts courus augmentent de 1,65 MD (+24,1 %). Les remboursements d'emprunts se sont limités à 337 mille dinars sur le semestre, sans nouvelle mobilisation de crédits. Les crédits sont accordés par la BNA, également actionnaire de référence de la société avec 30,27 % du capital. Ils sont essentiellement affectés aux projets : ceux relatifs au projet Raoued totalisent à eux seuls environ 20 MD.
Le poids de cette dette se reflète dans les résultats. Au premier semestre 2026, les charges financières nettes s'élèvent à 2,24 MD, en baisse de 1,54 MD (−40,7 %) par rapport au premier semestre 2025. Une partie des intérêts sur projets, soit 1,26 MD, a été incorporée dans le coût des stocks. Ces charges absorbent l'essentiel du résultat d'exploitation, qui s'établit à 2,91 MD. La société dégage néanmoins un bénéfice net de 643 mille dinars, contre une perte de 2,59 MD un an plus tôt.
Un objectif annuel de 31 MD et un portefeuille de projets en développement
SIMPAR estime son chiffre d'affaires annuel prévisionnel à 31 MD. À fin septembre, les ventes réalisées en couvrent 71,4 %, ce qui laisse environ 8,85 MD à concrétiser au quatrième trimestre. Le procès-verbal de récolement du projet Raoued, obtenu au deuxième trimestre pour un chiffre d'affaires prévisionnel estimé à environ 36 MD, constitue à cet égard un relais potentiel. La conversion de ces ventes en encaissements conditionnera également la capacité de la société à honorer les échéances de sa dette.
Plusieurs projets alimentent les perspectives à moyen terme. Les travaux du projet HSC 8, situé à Choutrana I – La Soukra et réalisé en groupement avec la SPI El Madina, se poursuivent. La quote-part de chiffre d'affaires prévisionnel revenant à SIMPAR est estimée à environ 9 MD. Les travaux du projet Jardins d'El Menzah, mené avec le même partenaire, ont été lancés, pour une quote-part prévisionnelle d'environ 23 MD. Enfin, le marché de gros œuvre de la troisième tranche du projet Raoued a été attribué. Le lancement des travaux est prévu en novembre 2026, pour un chiffre d'affaires prévisionnel estimé à environ 27 MD.
Commentaires (0)
Connectez-vous pour commenter.