

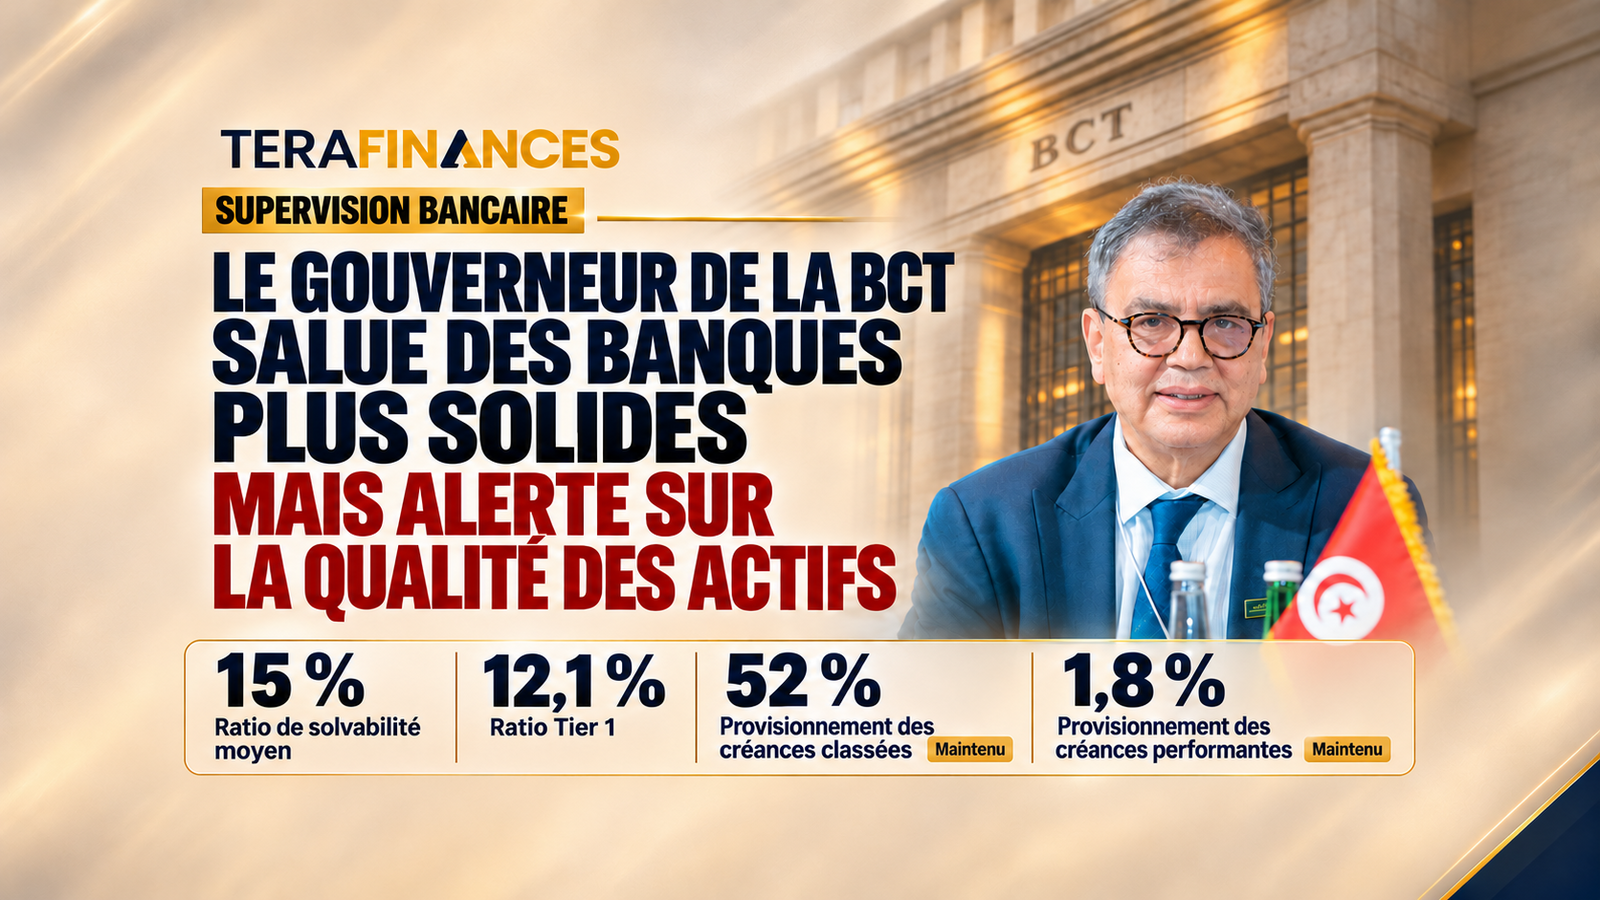
Dans le mot qui ouvre la 15ᵉ édition du rapport annuel sur la supervision bancaire, le gouverneur de la Banque Centrale de Tunisie, Fethi Zouhaier Nouri, dresse le bilan d'une année 2025 marquée par des incertitudes persistantes. Si la solvabilité et la liquidité des banques se sont renforcées, la dégradation de la qualité des actifs reste « une préoccupation majeure », avec des créances non performantes avoisinant 15 %.
Un environnement toujours incertain
Le secteur bancaire a évolué en 2025 dans un environnement économique et financier marqué par des incertitudes persistantes, à l'échelle nationale comme internationale. Le gouverneur cite les tensions géopolitiques, l'évolution des conditions de financement et l'accélération des mutations technologiques, qui ont continué de transformer le paysage des risques bancaires, accentuant les vulnérabilités macroéconomiques et les pressions sur la stabilité financière.
Le crédit ralentit, les dépôts accélèrent.
Dans ce contexte, l'activité de crédit a ralenti pour la troisième année consécutive. Ce recul touche les opérateurs du secteur privé et les ménages, alors que les concours à l'État et aux entreprises publiques se sont davantage consolidés.
À l'inverse, les dépôts bancaires ont progressé à un rythme soutenu, largement supérieur à celui des crédits. Cette dynamique a renforcé la position globale de liquidité du secteur, comme en témoigne le recul continu du ratio crédits/dépôts : passé sous le seuil de 100 % depuis 2024, il avoisine 93 % en septembre 2026.
La qualité des actifs, principal point de vigilance
Le gouverneur pointe toutefois la dégradation persistante de la qualité des actifs, qualifiée de « préoccupation majeure » pour la Banque Centrale. La part des créances non performantes avoisine désormais 15 %, contre 14,6 % une année auparavant.
Conjuguée au ralentissement du crédit, cette tendance « ne peut qu'accroître les sources de vulnérabilité du secteur bancaire ». Elle exige, selon lui, une gestion prudente et proactive des risques ainsi qu'une consolidation des capacités d'absorption des pertes.
Des fonds propres renforcés par l'encadrement des dividendes
Pour préserver la stabilité financière, la BCT a encadré, pour la sixième année consécutive, les politiques de distribution des dividendes des banques. Objectif : conserver les fonds propres et constituer des marges de sécurité face aux risques latents.
Cette démarche a permis de renforcer la solvabilité du secteur :
- Ratio de solvabilité moyen : 15 %.
- Ratio Tier 1 : 12,1 %.
- Taux de provisionnement des créances classées : maintenu à 52 %.
- Taux de provisionnement des créances performantes : maintenu à 1,8 %.
Cap sur les standards internationaux
La Banque Centrale poursuit la mise en place de son programme d'alignement du cadre de régulation prudentielle sur les standards internationaux, selon une démarche progressive et adaptée aux spécificités du système bancaire tunisien. La circulaire publiée en mai 2025 sur les mesures préalables à l'adoption des réformes prudentielles et normatives constitue, souligne le gouverneur, une étape importante dans la préparation du secteur aux évolutions réglementaires à venir.
Lutte contre le blanchiment : vers l'évaluation du GAFIMOAN
En matière de lutte contre le blanchiment d'argent, le financement du terrorisme et le financement de la prolifération des armes de destruction massive, la BCT a concentré ses efforts sur le parachèvement du cadre réglementaire et sur l'effectivité de sa supervision basée sur les risques.
Elle a contribué à l'actualisation de l'Évaluation Nationale des Risques, finalisé l'évaluation sectorielle des risques pour le secteur bancaire et renforcé sa coopération avec les autres autorités de régulation, la Commission Tunisienne des Analyses Financières (CTAF) et la Commission Nationale de Lutte Contre le Terrorisme (CNLCT). Elle est également pleinement engagée dans le processus en cours d'évaluation mutuelle de la Tunisie par le GAFIMOAN.
Résilience opérationnelle et paiements numériques
Face à la transformation numérique des services financiers, la BCT a inscrit le renforcement de la résilience opérationnelle parmi ses priorités stratégiques pour les prochaines années. Elle prépare un cadre global et intégré couvrant la gestion du risque opérationnel, la résilience opérationnelle, la cybersécurité et les risques liés au recours à des prestataires tiers.
L'institut d'émission a par ailleurs procédé à une refonte totale du cadre réglementaire des établissements de paiement, avec la publication en septembre 2026 de la circulaire n°2026-10. Le texte vise à ouvrir de nouvelles perspectives de développement à ces établissements et à recentrer progressivement leur modèle d'affaires sur les services de paiement numériques, tout en veillant à la sécurité des opérations, à la maîtrise des risques et à la protection des utilisateurs.
Le verdissement du système financier en chantier
Enfin, la BCT poursuit son projet stratégique de verdissement du système financier et d'intégration de la dimension climatique dans la régulation bancaire. Elle travaille à la publication de directives sur la gouvernance et la gestion des risques climatiques, ainsi qu'à la mise en place d'un cadre de supervision adapté aux enjeux environnementaux et climatiques.
Commentaires (0)
Connectez-vous pour commenter.