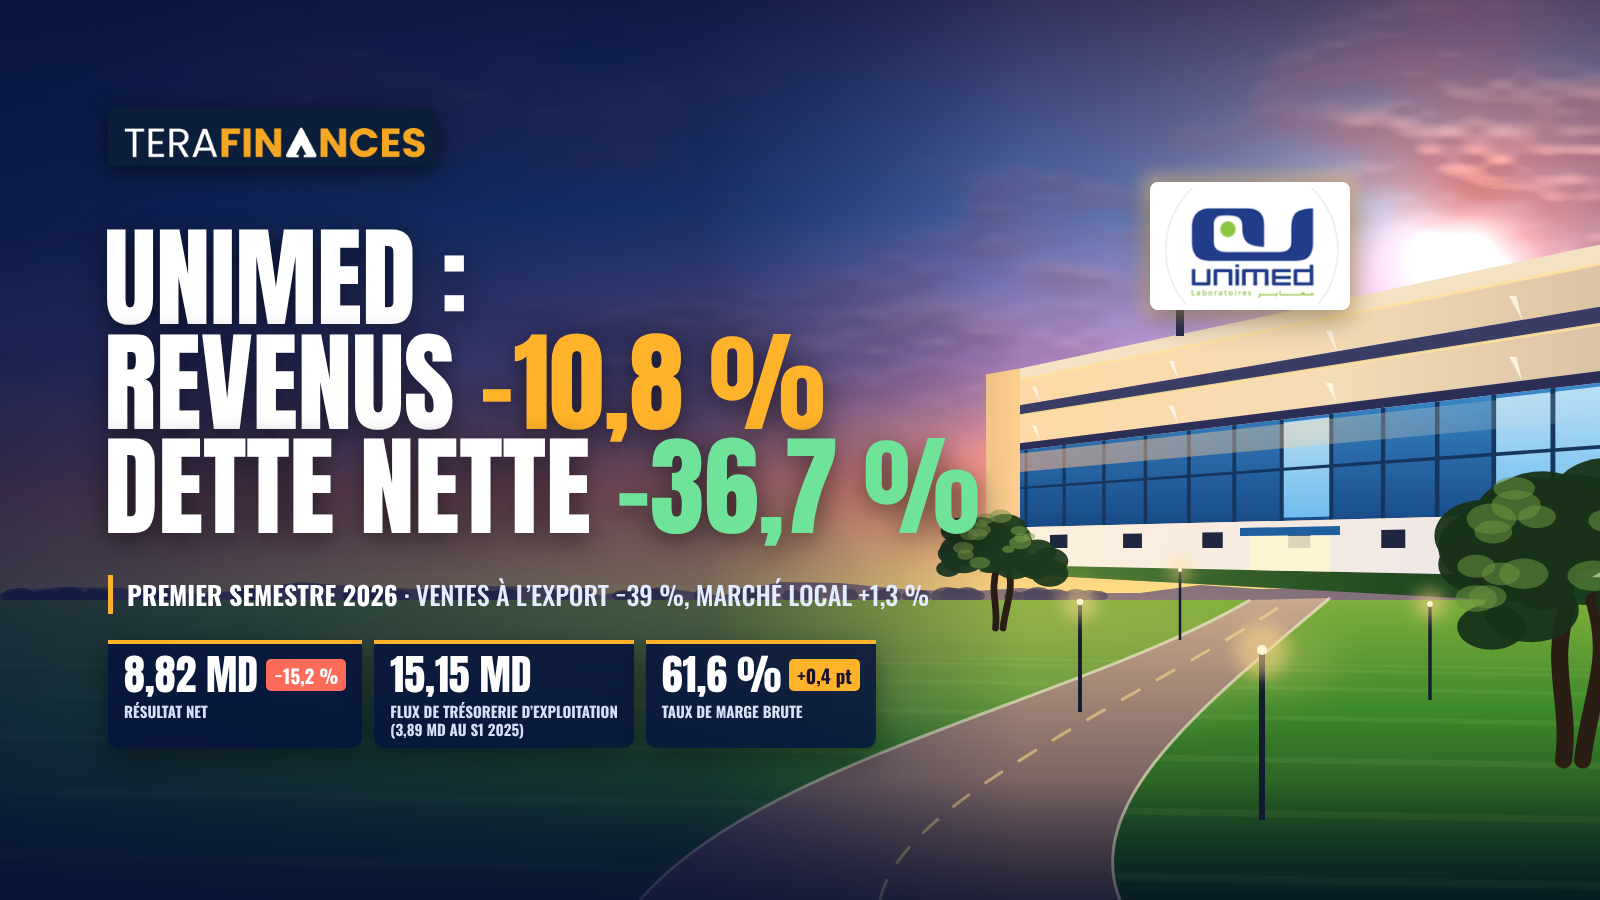
Pénalisée par le recul de ses ventes à l'export, UNIMED termine le premier semestre 2026 avec des revenus de 64,49 MD, en baisse de 10,8 %. Son résultat des activités ordinaires après impôt atteint 8,82 MD, contre 10,41 MD un an plus tôt (-15,2 %). Ce repli s'explique par des charges non récurrentes liées à un redressement fiscal et à une mise au rebut de stocks. Le laboratoire de Kalaa Kébira affiche pourtant un résultat d'exploitation en nette hausse, une trésorerie d'exploitation multipliée par près de quatre et une dette nette fortement allégée.
Un chiffre d'affaires amputé par l'export
Au 30 juin 2026, les revenus d'UNIMED s'établissent à 64,49 MD, contre 72,32 MD un an plus tôt. Le recul atteint 7,83 MD, soit 10,8 %.
Les deux marchés de la société ont évolué en sens contraire. Sur le marché tunisien, les ventes progressent légèrement, à 51,21 MD contre 50,56 MD, soit +0,66 MD (+1,3 %). Les ventes à l'export chutent en revanche de 21,77 MD à 13,28 MD : la perte est de 8,49 MD, soit 39 %. Selon les notes aux états financiers, cette baisse provient principalement d'un client important de la sous-traitance qui n'a pas renouvelé ses commandes sur la période. L'export ne pèse plus que 20,6 % des revenus, contre 30,1 % au premier semestre 2025. Le spécialiste des produits stériles (injectables, collyres et solutions de perfusion) se retrouve ainsi plus dépendant de son marché domestique.
La société ne comptabilise aucune production immobilisée. Le total des produits d'exploitation recule donc de 10,1 %, à 65,08 MD contre 72,39 MD, soit -7,30 MD. La baisse est un peu moins forte que celle des revenus, grâce aux autres produits d'exploitation. Ceux-ci passent de 0,06 MD à 0,59 MD, presque entièrement sous forme de produits divers d'exploitation, la quote-part des subventions d'investissement n'étant plus que résiduelle.
Des achats en repli et une marge brute préservée
Les achats consommés s'élèvent à 24,79 MD, contre 28,11 MD au 30 juin 2025. Ils baissent de 3,32 MD (-11,8 %), légèrement plus que l'activité. Ce montant intègre une variation positive des stocks de produits finis et encours de 2,58 MD, contre 2,88 MD un an plus tôt.
Le détail des approvisionnements suit le recul de la production destinée à l'export. Les consommations de matières premières reculent de 26,9 %, à 13,78 MD. Celles d'articles de conditionnement baissent de 43,6 %, à 7,92 MD. La facture énergétique diminue de 13,2 %, à 1,75 MD. La société a par ailleurs puisé dans ses stocks : la variation des stocks d'approvisionnements est positive de 2,10 MD, alors qu'elle traduisait un stockage de 6,33 MD au premier semestre 2025.
La marge brute ressort à 39,71 MD, contre 44,21 MD, en baisse de 4,51 MD (-10,2 %). Le taux de marge brute s'améliore légèrement, à 61,6 % contre 61,1 % au 30 juin 2025 (+0,4 point). Il reste aussi supérieur au niveau de 59,4 % enregistré sur l'ensemble de l'exercice 2025. Malgré la perte de volume, la rentabilité des ventes n'a donc pas été entamée.
L'EBITDA sous la pression des charges fixes
Le recul de l'activité pèse davantage sur l'EBITDA, car les charges de structure continuent de progresser.
- Charges de personnel : elles augmentent de 6,3 %, à 11,11 MD (+0,66 MD).
- Autres charges d'exploitation : elles progressent de 8,8 %, à 6,12 MD (+0,49 MD). Les frais d'entretien et de réparation sont en forte hausse (1,16 MD contre 0,74 MD), tout comme les études et services extérieurs (1,26 MD contre 1,01 MD) et les honoraires (0,37 MD contre 0,24 MD).
L'EBITDA s'établit ainsi à 22,47 MD, contre 28,13 MD au 30 juin 2025. Il recule de 5,66 MD, soit 20,1 %. Le taux de marge d'EBITDA perd 4,1 points, à 34,8 % contre 38,9 %. Il reste inférieur au niveau de l'exercice 2025 (36,3 %).
Un résultat d'exploitation en hausse grâce aux reprises de provisions
Le résultat d'exploitation évolue en sens inverse de l'EBITDA. Il atteint 20,61 MD, contre 17,84 MD au premier semestre 2025, en hausse de 2,77 MD (+15,6 %).
Cette progression tient presque entièrement aux dotations aux amortissements et aux provisions. Elles tombent à 2,45 MD, contre 10,36 MD un an plus tôt (-76,3 %). Les amortissements restent stables, autour de 4,57 MD. En revanche, plusieurs postes de provisions se retournent :
- Provisions pour risques et charges : une reprise nette de 2,57 MD, contre une dotation de 2,63 MD un an plus tôt. Au bilan, la provision pour risques divers passe de 9,62 MD à 7,05 MD.
- Provisions sur stocks : une reprise de 0,74 MD.
- Provisions sur créances clients : une reprise de 0,13 MD.
Seule la dépréciation des immobilisations financières, liée à la participation dans Promochimica, continue de peser, avec 1,00 MD.
Le taux de marge d'EBIT gagne 7 points, à 31,7 % contre 24,6 % au 30 juin 2025. Il dépasse aussi largement celui de l'exercice 2025 (21,3 %). Ce niveau doit toutefois être lu avec prudence, car il est flatté par des reprises de provisions dont le caractère est ponctuel.
Des charges financières allégées
Les charges financières nettes reculent de 34,9 %, à 2,09 MD contre 3,21 MD (-1,12 MD). Les intérêts sur emprunts passent de 2,73 MD à 2,02 MD, signe du désendettement en cours. Les différences de change, qui coûtaient 0,21 MD au premier semestre 2025, dégagent cette fois un gain net de 0,13 MD.
Les produits des placements, en revanche, se replient de 53,1 %, à 0,29 MD contre 0,61 MD.
Des pertes ordinaires exceptionnelles
Les autres pertes ordinaires atteignent 6,57 MD, contre 0,10 MD un an plus tôt. Les notes aux états financiers en détaillent l'origine :
- une perte définitive d'environ 4,4 MD liée au contrôle fiscal, après un accord conclu avec l'administration ;
- une perte d'environ 1,8 MD sur la mise au rebut de stocks ;
- des amendes et pénalités de 0,38 MD.
Ces pertes s'opposent en partie aux reprises de provisions pour risques et sur stocks constatées plus haut dans le compte de résultat. Les autres gains ordinaires, essentiellement une plus-value de cession d'immobilisations, s'élèvent à 0,21 MD.
Compte tenu de ces éléments, le résultat des activités ordinaires avant impôt s'établit à 12,45 MD, contre 15,30 MD. Il recule de 2,86 MD, soit 18,7 %.
Une charge fiscale en baisse
La charge d'impôt recule de 26 %, à 3,63 MD contre 4,90 MD. Elle comprend 3,15 MD d'impôt sur les sociétés et 0,47 MD de contribution sociale de solidarité. Le taux effectif d'imposition baisse à 29,1 %, contre 32 % un an plus tôt.
Un bénéfice organique en repli de 15 %
Le résultat des activités ordinaires après impôt, véritable mesure du bénéfice organique, atteint 8,82 MD contre 10,41 MD au 30 juin 2025. Il recule de 1,59 MD, soit 15,2 %.
Aucun élément extraordinaire ni aucune modification comptable n'étant enregistré, le résultat net de la période est identique, à 8,82 MD. Le bénéfice par action ressort à 0,276 dinar, contre 0,325 dinar un an plus tôt.
Le taux de marge nette s'établit à 13,6 %, contre 14,4 % au premier semestre 2025. Il reste supérieur au niveau de l'exercice 2025 (11,3 %).
Une rentabilité financière en progression
Le ROE non annualisé atteint 8,8 % au 30 juin 2026, contre 8,5 % un an plus tôt. Il progresse malgré la baisse du bénéfice, car les capitaux propres ont nettement diminué : ils s'établissent à 100,11 MD, contre 123,12 MD au 30 juin 2025. Cette baisse reflète la distribution de 20 MD de dividendes décidée par l'AGO du 17 juin 2026.
En rythme annualisé, la rentabilité financière s'établit à 17,6 %, contre 15,1 % pour l'exercice 2025.
Un BFR allégé par les dividendes à payer
Le besoin en fonds de roulement tombe à 44,42 MD au 30 juin 2026, contre 65,39 MD au 31 décembre 2025. Il recule de 20,96 MD, soit 32,1 %.
Ce recul tient surtout à un effet de calendrier. Les dividendes de 20,02 MD décidés en juin et payés en septembre 2026 figurent encore parmi les autres passifs courants, qui passent de 19,01 MD à 34,43 MD. Les dettes fournisseurs progressent également, à 16,23 MD contre 9,68 MD. Côté actif, les créances clients nettes augmentent à 40,54 MD contre 36,67 MD, tirées par les clients locaux. Les autres actifs courants reculent, en raison de la baisse des créances sur l'État (7,85 MD contre 15,38 MD).
Placements et liquidités
Les immobilisations financières nettes reculent de 27,1 %, à 2,26 MD contre 3,11 MD au 31 décembre 2025. Cette baisse s'explique par la dépréciation supplémentaire des titres Promochimica : la participation de 17,51 % est désormais provisionnée à hauteur de 6,79 MD, pour une valeur brute de 7,76 MD.
Les liquidités et équivalents de liquidités progressent de 25 %, à 11,20 MD contre 8,96 MD (+2,24 MD). Elles comprennent désormais 6,50 MD de placements à terme.
Une dette nette réduite de plus d'un tiers
La dette financière brute s'élève à 34,65 MD au 30 juin 2026, contre 45,56 MD fin 2025. Elle recule de 10,91 MD, soit 23,9 %. Elle se compose de trois éléments :
- Emprunts à moyen et long terme : 14,34 MD, contre 17,59 MD.
- Autres passifs financiers : 17,36 MD, contre 25,16 MD. Les crédits à court terme sont presque divisés par deux, à 9,75 MD contre 17,17 MD.
- Concours bancaires : 2,95 MD, contre 2,81 MD.
Une fois déduits les actifs financiers et les liquidités, la dette financière nette tombe à 21,18 MD, contre 33,49 MD. Elle recule de 12,31 MD, soit 36,7 %. Elle ne représente plus que 21,2 % des fonds propres, contre 30,1 % fin 2025.
Une génération de trésorerie vigoureuse
Les flux de trésorerie d'exploitation atteignent 15,15 MD, contre 3,89 MD au premier semestre 2025. Ils progressent de 11,26 MD et sont multipliés par près de quatre. Deux facteurs y contribuent : la hausse des dettes fournisseurs (+6,55 MD, contre une baisse de 7,95 MD un an plus tôt) et la diminution des autres actifs courants (+3,78 MD).
Les flux d'investissement absorbent 2,04 MD, contre 1,34 MD (+52,4 %). Les acquisitions d'immobilisations atteignent 2,20 MD, dont 1,04 MD de dépenses de recherche et développement capitalisées.
Les flux de financement sont négatifs de 11,01 MD, contre 2,96 MD un an plus tôt. La société a remboursé 27,73 MD d'emprunts et n'a levé que 16,72 MD de nouveaux crédits. Aucun dividende n'a été décaissé au cours du semestre.
Au total, la variation de trésorerie est positive de 2,10 MD, contre une baisse de 0,41 MD au 30 juin 2025. La trésorerie à la clôture de la période s'établit à 8,25 MD, contre 6,15 MD au 31 décembre 2025, soit une hausse de 34,1 %.
Conclusion
Le premier semestre 2026 d'UNIMED montre deux visages. Le départ d'un important client de la sous-traitance à l'export a fait reculer les revenus et l'EBITDA. Les charges liées au redressement fiscal et à la mise au rebut de stocks ont ensuite réduit le bénéfice organique. Mais la société a préservé son taux de marge brute, généré une trésorerie d'exploitation abondante et réduit sa dette nette de plus d'un tiers.
Le second semestre devra intégrer le paiement en septembre des 20 MD de dividendes, qui pèsera sur la trésorerie et ramènera le BFR à un niveau plus proche de son niveau habituel. Les commissaires aux comptes maintiennent leur réserve sur la participation dans Promochimica, faute d'états financiers récents de cette société. Ils relèvent également que les états intermédiaires n'ont pas été déposés auprès du CMF et de la BVMT dans le délai réglementaire de deux mois.
L'enjeu des prochains mois sera de compenser la perte de ce client à l'export, alors que le marché local ne progresse que de 1,3 %.
Commentaires (0)
Connectez-vous pour commenter.