

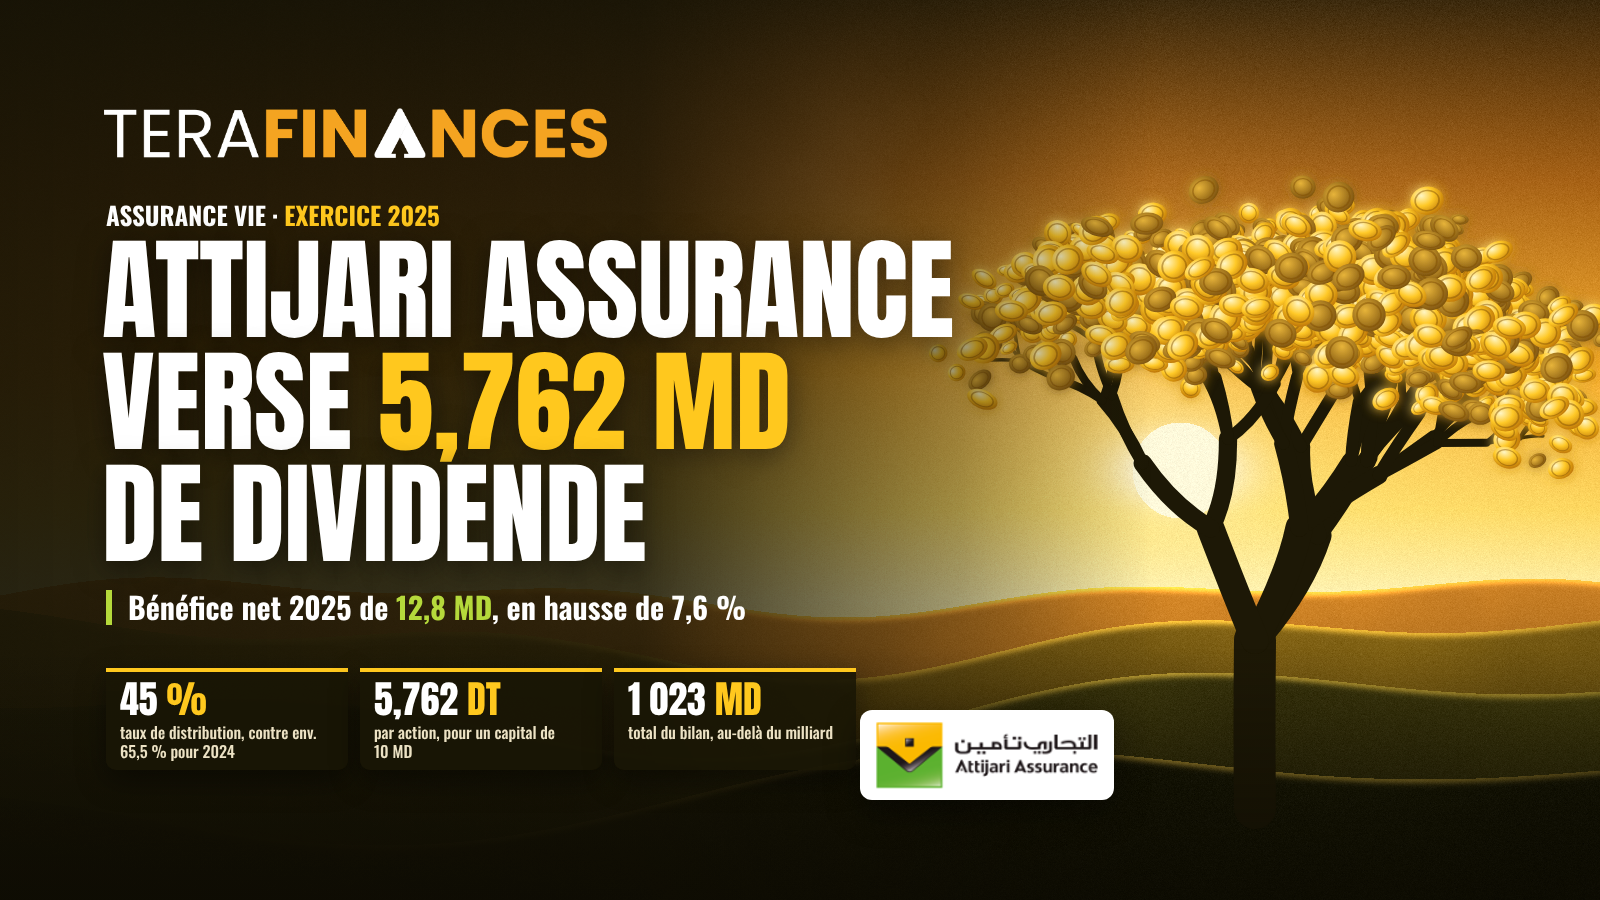
La Compagnie Nouvelle d’Assurance – Attijari Assurance a clôturé l’exercice 2025 sur un bénéfice net de 12,8 millions de dinars (MD), en hausse de 7,6 %. Elle distribue un dividende global de 5,762 MD, en recul par rapport à l’année précédente. Le taux de distribution revient ainsi à 45 % du bénéfice.
Un dividende en retrait malgré la hausse du bénéfice
L’assemblée générale ordinaire du 21 mai 2026 a approuvé la distribution d’un dividende de 5,762 MD au titre de l’exercice 2025, soit 5,762 dinars par action pour un capital de 10 MD. Le paiement sera fixé par le Président du Conseil d’administration, qui a reçu délégation pour en arrêter les modalités et la date.
Ce montant est inférieur à celui de l’exercice 2024. Au titre de 2024, la compagnie avait distribué près de 7,79 MD, selon l’évolution de ses capitaux propres et son état de flux de trésorerie. La baisse atteint donc environ 2,03 MD, soit 26 %. Le taux de distribution passe d’environ 65,5 % à 45,0 % du bénéfice net. Ce mouvement prolonge une tendance déjà visible l’an dernier : les dividendes versés en 2024, au titre de l’exercice 2023, s’élevaient à 13 MD.
Le bénéfice à affecter s’élève à 62,21 MD. Il se compose du résultat de l’exercice et d’un report à nouveau de 49,41 MD. Après le dividende, 56,45 MD restent en résultats reportés. Aucune dotation n’est faite aux réserves légales, qui ont déjà atteint leur plafond de 10 % du capital (1 MD). Après distribution, les capitaux propres s’établiraient autour de 67,45 MD.
Un bénéfice porté par l’allègement de la charge fiscale
Le bénéfice net atteint 12,81 MD, contre 11,90 MD en 2024. La hausse est de 0,90 MD, soit 7,6 %. Aucun élément extraordinaire n’a été enregistré. Le résultat des activités ordinaires après impôt est donc égal au résultat net. La rentabilité des capitaux propres avant résultat se maintient autour de 21,2 %, contre 21,1 % un an plus tôt.
Cette progression ne vient pas de l’activité technique. Le résultat des activités ordinaires avant impôt recule légèrement, de 22,00 MD à 21,54 MD, soit une baisse de 0,46 MD (-2,1 %). La différence s’explique par l’impôt sur le résultat. Il revient de 10,10 MD à 8,73 MD, soit une baisse de 1,37 MD (-13,5 %). L’exercice 2024 comprenait par ailleurs 1,1 MD d’autres charges non techniques, absentes en 2025.
Une activité en forte croissance
Le chiffre d’affaires de l’assureur vie atteint 168,58 MD, contre 142,36 MD en 2024. Il progresse de 26,22 MD, soit 18,4 %. Les primes émises nettes augmentent de 21 %, à 169,00 MD. Les primes cédées aux réassureurs restent marginales, à 0,78 MD.
Les revenus des placements affectés à l’activité vie atteignent 72,37 MD. Ils gagnent 7,98 MD, soit 12,4 %. Cette hausse suit celle du portefeuille : les placements nets passent de 752,04 MD à 890,68 MD au 31 décembre 2025, soit +138,63 MD (+18,4 %). La hausse concerne surtout les bons du Trésor, les emprunts nationaux et les emprunts obligataires.
Des engagements et des frais qui progressent plus vite
Les charges ont toutefois progressé plus vite que les recettes. La charge de sinistres nette, rachats compris, atteint 100,44 MD. Elle augmente de 11,23 MD (+12,6 %). La dotation nette aux provisions d’assurance vie s’élève à 95,85 MD, en hausse de 18,81 MD (+24,4 %). Cette dotation suit la croissance des contrats d’épargne. Les frais d’exploitation atteignent 17,93 MD, soit +3,58 MD (+24,9 %). Ils représentent 10,6 % des primes acquises, contre 10,1 % en 2024.
Au total, le résultat technique de l’assurance vie s’établit à 20,40 MD. Il recule de 1,38 MD par rapport à 2024, soit une baisse de 6,3 %.
Un bilan qui franchit le milliard de dinars
Les provisions techniques brutes atteignent 921,10 MD, en hausse de 98,62 MD (+12,0 %). Elles mesurent les engagements de la compagnie envers ses assurés. Le total du bilan franchit pour la première fois le seuil du milliard de dinars, à 1 023,45 MD, contre 920,20 MD un an plus tôt. La progression est de 103,25 MD, soit 11,2 %.
Commentaires (0)
Connectez-vous pour commenter.