







Le produit net bancaire cumulé des douze banques cotées atteint 5 747,008 millions de dinars au 30 septembre 2026, contre 5 434,092 MD un an auparavant. La progression ressort ainsi à 312,916 MD, soit 5,76 %. Derrière cette hausse d’ensemble, les trajectoires restent contrastées : Amen Bank apporte la première contribution en valeur, WIB et la BTE affichent les meilleures progressions relatives, tandis que la STB constitue le seul établissement en repli.
Établies sur la base des comptes sociaux et cumulées sur les neuf premiers mois de l’année, ces données témoignent d’une croissance largement partagée : onze banques sur douze améliorent leur PNB. Cette diffusion s’accompagne toutefois d’une concentration des gains. Amen Bank, la BNA, la BIAT et la Banque de Tunisie génèrent ensemble 200,050 MD de PNB supplémentaire, soit 63,93 % de l’augmentation nette des banques cotées.
La taille et la vitesse de croissance dessinent néanmoins deux classements différents. La BIAT conserve une nette avance en volume, tandis que WIB et la BTE dominent les variations en pourcentage, à partir de bases plus modestes. Amen Bank se distingue en combinant une progression à deux chiffres et le gain absolu le plus important.
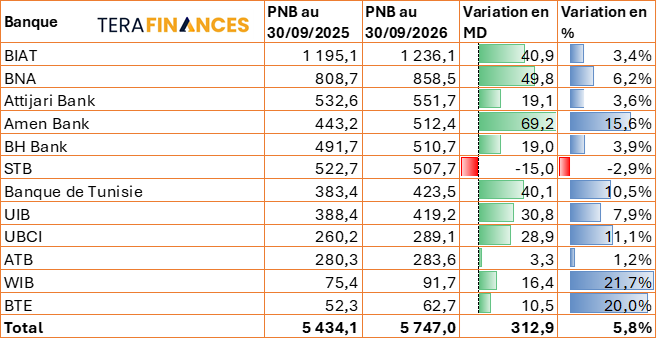
Montants en millions de dinars. Classement par PNB décroissant au 30 septembre 2026. Calculs sur les données non arrondies ; de légers écarts d’addition peuvent apparaître sur les montants affichés.
Amen Bank : le premier moteur de la croissance
Amen Bank porte son PNB de 443,219 MD à 512,448 MD, soit une augmentation de 69,229 MD (+15,62 %). Elle réalise le gain absolu le plus élevé et représente, à elle seule, 22,12 % de la progression nette cumulée.
Cette croissance, nettement supérieure à celle de l’ensemble, lui permet de passer du sixième au quatrième rang par le PNB, devant BH Bank et la STB. Son poids dans le total des banques cotées atteint 8,92 %, contre 8,16 % un an auparavant. Amen Bank réalise ainsi la progression la plus marquante parmi les établissements de taille importante.
BNA : une contribution majeure sur une base élevée
Avec un PNB de 858,465 MD, contre 808,672 MD à fin septembre 2025, la BNA affiche une hausse de 49,793 MD (+6,16 %). Elle conserve sa deuxième place en volume et fournit également la deuxième contribution en valeur à la croissance, soit 15,91 % de l’augmentation nette.
Son rythme légèrement supérieur à la moyenne lui permet de renforcer marginalement son poids dans l’ensemble, à 14,94 %. La BNA demeure ainsi l’un des principaux soutiens de la progression du PNB des banques cotées.
BIAT : un leadership solide malgré une croissance plus modérée
La BIAT reste nettement en tête avec un PNB de 1 236,055 MD, contre 1 195,135 MD un an auparavant. Le gain atteint 40,920 MD (+3,42 %).
Malgré une progression relative inférieure à la moyenne, la taille de l’établissement lui permet de dégager la troisième plus forte augmentation en valeur et de contribuer à hauteur de 13,08 % à la hausse nette globale. Sa part dans le PNB cumulé revient néanmoins de 21,99 % à 21,51 %. Son leadership demeure donc affirmé, mais son poids relatif s’effrite légèrement face à des concurrentes plus dynamiques.
Banque de Tunisie : une croissance à deux chiffres et un gain de rang
Le PNB de la Banque de Tunisie atteint 423,493 MD, contre 383,385 MD, soit 40,108 MD supplémentaires (+10,46 %). La banque réalise la quatrième plus forte augmentation absolue, presque équivalente à celle de la BIAT, malgré une base initiale nettement plus réduite.
Elle représente 12,82 % de l’augmentation nette du PNB cumulé. Cette dynamique lui permet de dépasser l’UIB et de passer du huitième au septième rang. Son poids dans le total progresse de 7,06 % à 7,37 %.
UIB : une progression soutenue malgré le recul d’une place
L’UIB enregistre un PNB de 419,246 MD, contre 388,445 MD, en augmentation de 30,801 MD (+7,93 %). Sa croissance dépasse celle de l’ensemble des banques cotées et sa contribution à la hausse nette atteint 9,84 %.
Son poids relatif progresse de 7,15 % à 7,30 %. L’établissement recule pourtant du septième au huitième rang, dépassé par la Banque de Tunisie. Ce mouvement traduit la progression plus rapide de cette dernière, alors que l’UIB améliore elle-même sa position relative dans le PNB total.
UBCI : une hausse à deux chiffres qui la place devant l’ATB
L’UBCI porte son PNB de 260,222 MD à 289,107 MD, soit un gain de 28,885 MD (+11,10 %). Elle affiche la quatrième meilleure croissance en pourcentage et fournit 9,23 % de l’augmentation nette globale.
Cette progression lui permet de dépasser l’ATB et d’accéder au neuvième rang. Son poids dans le PNB cumulé franchit le seuil de 5 %, passant de 4,79 % à 5,03 %.
Attijari Bank : le troisième rang conservé
Attijari Bank dégage un PNB de 551,742 MD, contre 532,617 MD, en hausse de 19,125 MD (+3,59 %). Elle conserve sa troisième place par le volume de PNB, mais sa croissance demeure inférieure à la moyenne des banques cotées.
Sa contribution à l’augmentation nette s’établit à 6,11 %, tandis que son poids relatif revient de 9,80 % à 9,60 %. Elle reste devant Amen Bank, avec un écart de 39,294 MD à fin septembre 2026.
BH Bank : une progression modérée dans une hiérarchie resserrée
Le PNB de BH Bank passe de 491,722 MD à 510,686 MD, soit une hausse de 18,964 MD (+3,86 %). La banque contribue à hauteur de 6,06 % à l’augmentation nette globale et conserve son cinquième rang.
Sa position s’inscrit toutefois dans une hiérarchie remaniée : elle est désormais précédée par Amen Bank et devance la STB. Les écarts sont particulièrement étroits : BH Bank se situe à 1,762 MD derrière Amen Bank et à 2,998 MD devant la STB. Son poids dans le PNB cumulé recule légèrement, de 9,05 % à 8,89 %.
WIB : la meilleure progression en pourcentage
WIB affiche la plus forte croissance relative, avec un PNB de 91,743 MD, contre 75,363 MD, soit une hausse de 16,380 MD (+21,73 %).
Cette performance se traduit par une contribution de 5,23 % à l’augmentation nette globale, supérieure à son poids de 1,60 % dans le PNB cumulé de 2026. La banque demeure au onzième rang en volume, mais renforce sa présence relative. Cette croissance doit être appréciée en tenant compte d’une base initiale plus faible que celle des grandes banques.
BTE : une hausse de 20 % sur le plus petit PNB de l’échantillon
La BTE enregistre un PNB de 62,724 MD, contre 52,268 MD, soit un gain de 10,456 MD (+20,00 %). Elle signe la deuxième meilleure croissance relative, derrière WIB, tout en restant au dernier rang en volume.
Sa contribution à l’augmentation nette atteint 3,34 %, et sa part dans le PNB cumulé progresse de 0,96 % à 1,09 %. La hausse est donc importante à l’échelle de l’établissement, tout en conservant une incidence plus limitée sur le total des banques cotées.
ATB : une croissance positive, mais limitée
Le PNB de l’ATB s’établit à 283,611 MD, contre 280,328 MD, en augmentation de 3,283 MD (+1,17 %). Il s’agit de la plus faible progression positive, en montant comme en pourcentage.
Sa contribution à la hausse nette globale se limite à 1,05 %. Dépassée par l’UBCI, l’ATB passe du neuvième au dixième rang, tandis que sa part dans le PNB cumulé recule de 5,16 % à 4,93 %.
STB : la seule contraction parmi les banques cotées
La STB présente une trajectoire à contre-courant, avec un PNB de 507,688 MD, contre 522,717 MD, soit un recul de 15,028 MD (−2,88 %).
Cette contraction réduit d’autant les gains dégagés par les onze autres banques, dont la hausse cumulée atteint 327,944 MD. La STB passe du quatrième au sixième rang, derrière Amen Bank et BH Bank. Son poids dans le PNB total revient de 9,62 % à 8,83 %, soit une baisse d’environ 0,79 point de pourcentage.
Au-delà de ces différences de trajectoire, la progression du PNB ne préjuge pas de celle du bénéfice net. L’évolution des charges d’exploitation, du coût du risque et de la fiscalité reste nécessaire pour apprécier la rentabilité finale. Le tableau fourni ne permet pas davantage d’attribuer les variations à la marge d’intérêt, aux commissions, aux opérations de change ou aux revenus du portefeuille-titres. L’examen de ces composantes permettra d’évaluer les moteurs et la pérennité de la croissance observée.
Commentaires (0)
Connectez-vous pour commenter.