

Le PNB du secteur progresse de 5,6 % à 3 810 MDT, mais la composition de la croissance change : les revenus du portefeuille-titres (+20,1 %) pèsent désormais 43,8 % du PNB, contre 30,9 % pour la marge nette d'intérêt, qui recule de 8,6 %. Onze banques sur douze augmentent leur PNB ; seule la STB recule (-10,5 %), sous l'effet d'une marge d'intérêt quasi effacée. Les charges opératoires, portées par les salaires, augmentent plus vite que le PNB (+6,7 %), et le coefficient d'exploitation s'établit à 48,6 % (+54 pb). Le résultat brut d'exploitation gagne 4,4 % et atteint 1 980 MDT, soit un taux de marge de 28,5 % des produits d'exploitation bancaire (+93 pb).
Des charges qui reculent, un PNB qui s'appuie sur elles
Le semestre se lit d'abord dans l'écart entre produits et charges. Les produits d'exploitation bancaire (PEB) du secteur n'augmentent que de 1,0 % (+69 MDT) à 6 938 MDT, alors que les charges d'exploitation bancaire (CEB) reculent de 4,0 % (-132 MDT) à 3 127 MDT. Le produit net bancaire (PNB) qui en résulte gagne 201 MDT (+5,6 %) et atteint 3 810 MDT : la hausse tient davantage à la baisse du coût des ressources qu'à la croissance des produits.
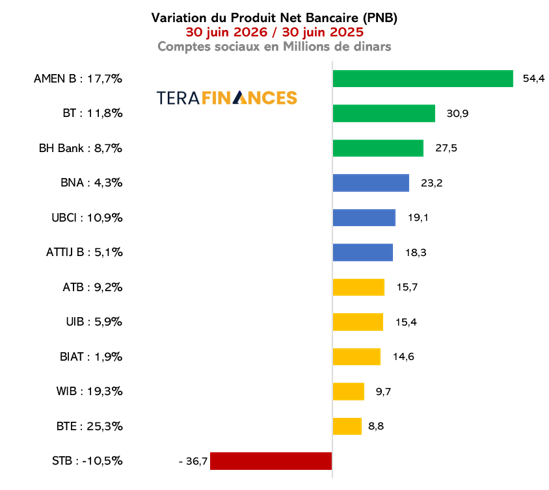
La dispersion entre banques est forte. C'est Amen Bank qui signe la plus belle progression en valeur, avec un PNB en hausse de 54 MDT (+17,7 %) à 362 MDT, alors que ses PEB ne progressent que de 6,7 % : ses CEB reculent de 3,9 %. Les petites banques affichent les plus fortes variations en pourcentage : la BTE (+25,3 %, +9 MDT) et la WIB (+19,3 %, +10 MDT).
La BT (+31 MDT, +11,8 %), l'UBCI (+19 MDT, +10,9 %), l'ATB (+16 MDT, +9,2 %) et la BH Bank (+28 MDT, +8,7 %) progressent au-dessus du secteur. La BNA (+23 MDT, +4,3 %), Attijari Bank (+18 MDT, +5,1 %) et l'UIB (+15 MDT, +5,9 %) restent en retrait, et la BIAT, première banque avec 21 % du PNB sectoriel, ne progresse que de 1,9 % (+15 MDT), ses produits augmentant de 2,2 % et ses charges de 2,9 %.
L'ATB illustre le mécanisme des charges. Ses PEB reculent de 8,9 % (-35 MDT), mais ses CEB chutent de 22,6 % (-51 MDT), de sorte que son PNB augmente de 9,2 %. La BH Bank (CEB -8,1 %), l'UIB (-9,7 %) et la BT (-6,5 %) bénéficient du même effet. Seule la STB voit son PNB reculer : -37 MDT (-10,5 %) à 314 MDT, ses produits (-8,8 %, -64 MDT) baissant plus vite que ses charges (-7,3 %, -27 MDT). Seules quatre banques voient leurs charges d'exploitation bancaire augmenter : l'UBCI (+6,9 %), la WIB (+5,0 %), Attijari Bank (+4,5 %) et la BIAT (+2,9 %).
Les composantes du PNB : la marge d'intérêt cède 111 MDT, le portefeuille en apporte 280
Le PNB de 3 810 MDT se décompose en quatre sources, dont les évolutions se compensent. La marge nette d'intérêt (MNI) perd 111 MDT (-8,6 %) à 1 179 MDT : les intérêts reçus reculent de 255 MDT (-5,7 %) à 4 226 MDT, tandis que les intérêts versés ne diminuent que de 145 MDT (-4,5 %) à 3 047 MDT. La marge sur commissions n'ajoute que 9 MDT (+1,3 %, à 689 MDT), les gains de change 23 MDT (+9,1 %, à 272 MDT) et les revenus du portefeuille-titres 280 MDT (+20,1 %, à 1 670 MDT), soit 139 % de la hausse totale du PNB.
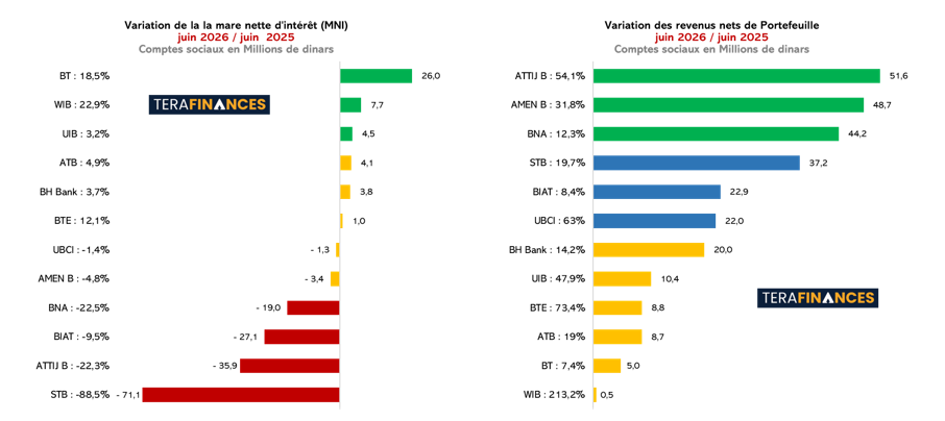
Le recul de la marge d'intérêt est très concentré. La STB à elle seule en explique 64 % : sa MNI s'effondre de 80 MDT à 9 MDT (-71 MDT, -88,5 %), ses intérêts reçus chutant de 100 MDT (-22,2 %) quand ses intérêts versés ne baissent que de 29 MDT (-7,7 %).
Attijari Bank perd 36 MDT (-22,3 %) et la BNA 19 MDT (-22,5 %), la BIAT 27 MDT (-9,5 %). Pour Attijari Bank et la BIAT, le problème vient autant des intérêts versés, en hausse de 4,1 % et de 2,9 %, que des intérêts reçus, en baisse de 7,1 % et de 1,9 %.
À l'inverse, la BT gagne 26 MDT de MNI (+18,5 %) parce que ses intérêts reçus augmentent (+3,2 %) alors que ses intérêts versés reculent de 8,0 %. La WIB (+8 MDT, +22,9 %), l'UIB (+5 MDT, +3,2 %), l'ATB (+4 MDT, +4,9 %) et la BH Bank (+4 MDT, +3,7 %) progressent aussi : l'ATB y parvient bien que ses intérêts reçus chutent de 15,7 %, parce que ses intérêts versés reculent encore plus (-23,6 %).
Les revenus du portefeuille-titres, eux, progressent dans les douze banques, ce qui montre que le mouvement est général. Attijari Bank (+52 MDT, +54,1 %) et Amen Bank (+49 MDT, +31,8 %) prennent la tête en valeur, suivies de la BNA (+44 MDT, +12,3 %), première banque du secteur avec 403 MDT de revenus de portefeuille, et de la STB (+37 MDT, +19,7 %). La BIAT (+23 MDT, +8,4 %), l'UBCI (+22 MDT, +63,0 %) et la BH Bank (+20 MDT, +14,2 %) suivent. En pourcentage, la BTE (+73,4 %), l'UBCI (+63,0 %) et l'UIB (+47,9 %) affichent les plus fortes progressions.
La marge sur commissions et les gains de change jouent un rôle d'appoint. La BIAT gagne 10 MDT de commissions (+7,7 %) et concentre 39 % des gains de change du secteur (105 MDT, +8,7 %), l'UBCI (+9,6 %) et la WIB (+9,3 %) augmentent aussi leur marge sur commissions, tandis que la BNA (-5,8 %) et Attijari Bank (-3,6 %) reculent. Sur le change, Amen Bank (+34,6 %), l'ATB (+33,1 %), la BNA (+28,1 %) et la BH Bank (+26,2 %) progressent fortement, quand l'UBCI (-32,6 %) et la BTE (-18,1 %) reculent.
Deux familles de banques : celles du crédit et celles du portefeuille
Pour le secteur, la marge nette d'intérêt ne représente plus que 30,9 % du PNB contre 35,7 % un an plus tôt (-479 pb) et 35,2 % en 2025. Les revenus du portefeuille-titres en représentent 43,8 %, contre 38,5 % (+531 pb) et 38,3 % en 2025. La marge sur commissions pèse 18,1 % (-76 pb) et les gains de change 7,1 % (+23 pb).
Cette moyenne recouvre deux modèles. D'un côté, les banques dont le métier reste l'intermédiation : la WIB (MNI à 69,7 % du PNB), la BT (57,1 %, +320 pb, seule banque avec la WIB à voir ce poids augmenter), l'UIB (53,6 %), l'UBCI (48,6 %, -602 pb) et l'ATB (46,8 %). Le portefeuille-titres n'y compte que pour 1,2 % du PNB de la WIB (banque n'ayant pas accès aux BTA), 11,7 % pour l'UIB, 24,9 % pour la BT (seule banque du secteur à voir ce poids reculer, de 104 pb), 29,2 % pour l'UBCI et 29,3 % pour l'ATB. De l'autre, les banques dont le PNB repose sur le portefeuille : la BNA (72,0 %, +512 pb), la STB (71,9 %) et Amen Bank (55,6 %, +598 pb). Chez la BNA, la marge d'intérêt ne pèse plus que 11,6 % du PNB (-403 pb).
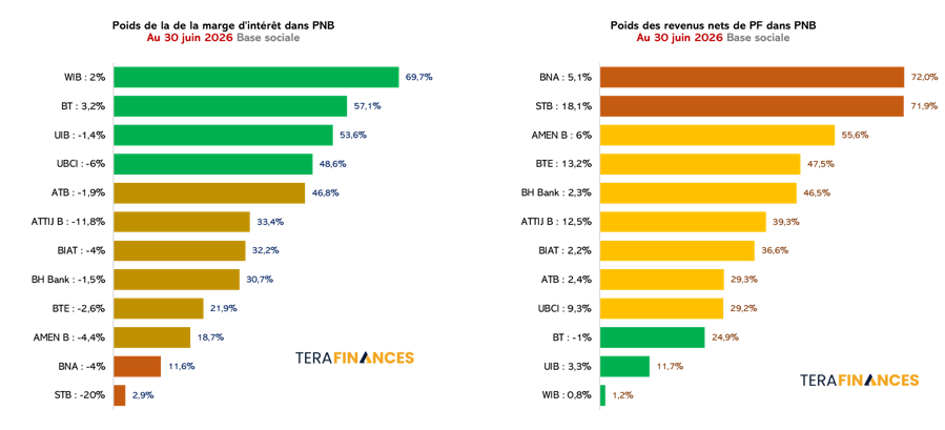
Les basculements les plus spectaculaires sont ceux de la STB et d'Attijari Bank. Le poids de la MNI dans le PNB de la STB s'effondre de 22,9 % à 3,0 % (-2 000 pb), tandis que celui du portefeuille passe de 53,8 % à 71,9 % (+1 814 pb). Chez Attijari Bank, la MNI cède 1 179 pb, de 45,2 % à 33,4 %, et le portefeuille en gagne 1 247, de 26,8 % à 39,3 %. La BTE (portefeuille à 47,5 %, +1 318 pb) et l'UBCI (29,2 %, +935 pb) opèrent des glissements comparables. La BIAT (MNI 32,2 %, portefeuille 36,6 %) et la BH Bank (30,8 % et 46,5 %) sont plus équilibrées.
Les commissions restent la spécialité des petites structures : elles pèsent 28,1 % du PNB de l'UIB, 27,0 % de celui de la WIB et 25,4 % de celui de la BTE, mais seulement 14,0 % de celui de la BT et 14,1 % de celui de la BNA. Le change, enfin, est important pour la BIAT (13,1 % du PNB) et Attijari Bank (10,3 %).
Charges opératoires : les salaires font 80 % de la hausse.
Les charges opératoires (COP), qui regroupent les salaires, les charges générales d'exploitation (CGE) et les dotations aux amortissements sur immobilisations propres, augmentent de 117 MDT (+6,7 %) à 1 850 MDT, un rythme supérieur à celui du PNB (+5,6 %). Les salaires, qui pèsent près des deux tiers du total (66,8 %), progressent de 93 MDT (+8,1 %) à 1 236 MDT et expliquent 80 % de la hausse. Les CGE n'augmentent que de 11 MDT (+2,1 %) à 501 MDT, et les dotations aux amortissements de 13 MDT (+13,4 %) à 113 MDT.
Trois banques s'éloignent nettement de la moyenne du secteur à la hausse. La WIB voit ses charges bondir de 17,4 % (+7 MDT), portées par des salaires en hausse de 20,4 %. La BT (+11,7 %, +11 MDT) et la BH Bank (+11,2 %, +17 MDT) augmentent leurs charges de plus de 11 %, mais pour des raisons différentes : la BH Bank voit ses salaires (+11,4 %, +11 MDT) et ses CGE (+12,3 %, +5 MDT) augmenter de concert, alors que la BT contient ses CGE (+3,9 %) et voit ses dotations aux amortissements doubler (+99 %, +5 MDT) pour atteindre 9 MDT. L'UBCI (+8,9 %, avec des salaires en hausse de 13,2 %) et Amen Bank (+8,5 %) se situent légèrement au-dessus de la moyenne.
À l'autre extrémité, l'UIB (+1,6 %) et Attijari Bank (+2,6 %) maîtrisent remarquablement leurs charges, leurs salaires n'augmentant que de 1,6 % et 1,2 %. La BIAT, dont les charges sont les plus lourdes du secteur (372 MDT), les contient à +5,0 % grâce à une légère baisse de ses CGE (-1,7 %), malgré des salaires en hausse de 8,5 % (+17 MDT). La STB fait presque jeu égal avec le secteur (+7,1 %), mais avec une composition atypique : des salaires en hausse de 14,6 % (+17 MDT), compensés par une baisse de 10,0 % de ses CGE. La BNA, enfin, reste proche de la moyenne (+6,6 %), avec des CGE en hausse de 11,0 %.
Coefficient d'exploitation : huit banques s'améliorent, mais pas les plus grosses
Le coefficient d'exploitation mesure le poids des charges opératoires dans le PNB, et un niveau plus bas signale une meilleure productivité. Précisons que les charges opératoires comprennent les salaires, les charges générales d'exploitation et les dotations aux amortissements sur immobilisations propres de la banque. Pour le secteur, ce coefficient passe de 48,0 % à 48,6 % (+54 pb), pour 48,1 % sur l'ensemble de 2025 : les charges (+6,7 %) ont augmenté plus vite que le PNB (+5,6 %).
Cette dégradation d'ensemble masque un paysage contrasté. Huit banques sur douze améliorent leur coefficient, mais les quatre qui le dégradent, la BNA, la BIAT, la BH Bank et la STB, réalisent à elles seules 53 % du PNB du secteur. La STB est en première ligne : son coefficient bondit de 982 pb, de 50,1 % à 60,0 %, un PNB en baisse de 10,5 % rencontrant des charges en hausse de 7,1 %. La BIAT passe de 45,0 % à 46,4 % (+138 pb), la BH Bank de 46,1 % à 47,2 % (+109 pb) et la BNA de 37,2 % à 38,0 % (+83 pb).
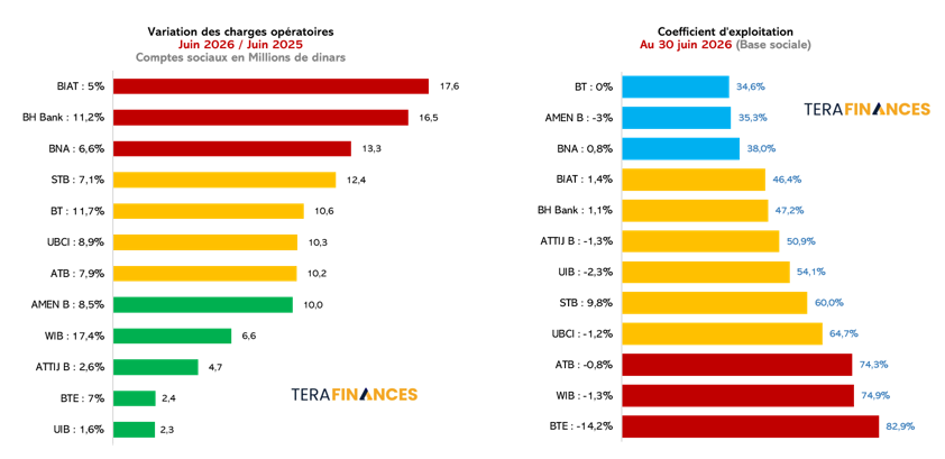
Les meilleures performances vont à la BT (34,6 %, stable à -3 pb), à Amen Bank (35,3 %, en baisse de 299 pb, la deuxième plus forte amélioration du secteur) et à la BNA (38,0 %), soit dix à quatorze points sous la moyenne du secteur. À l'inverse, la BTE (82,9 %), la WIB (74,9 %), l'ATB (74,3 %) et l'UBCI (64,7 %) restent très au-dessus. Les moins productives s'améliorent toutefois : la BTE gagne 1 416 pb (97,1 % à 82,9 %), sa croissance du PNB (+25,3 %) l'emportant sur celle de ses charges (+7,0 %) ; la WIB, l'UBCI et l'ATB gagnent respectivement 125, 118 et 85 pb. L'UIB (54,1 %, -231 pb) et Attijari Bank (50,9 %, -128 pb) se rapprochent de la moyenne.
RBE : +84 MDT pour le secteur, un taux de marge qui gagne 93 pb
Le résultat brut d'exploitation (RBE), c'est-à-dire le PNB diminué des charges opératoires et augmenté des autres produits d'exploitation, progresse de 84 MDT (+4,4 %) à 1 980 MDT. Le taux de marge sur RBE, qui rapporte le RBE aux produits d'exploitation bancaire, s'améliore de 93 pb, de 27,6 % à 28,5 %, le RBE augmentant plus vite que les produits.
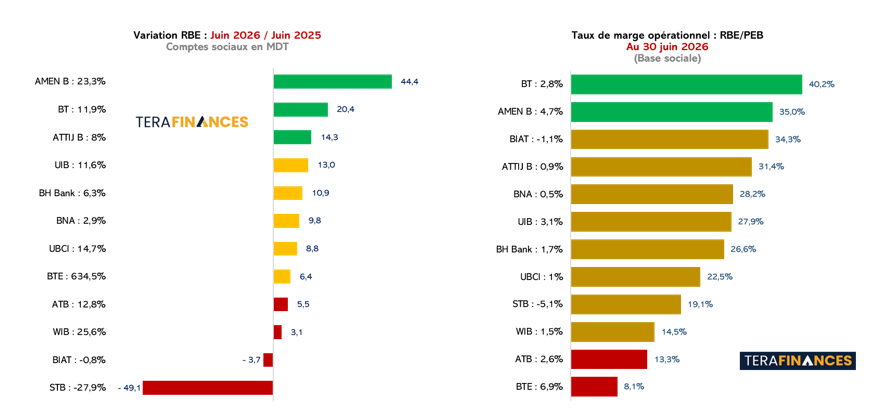
Amen Bank est la grande gagnante du semestre : son RBE bondit de 44 MDT (+23,3 %) à 235 MDT et son taux de marge de 473 pb, de 30,3 % à 35,0 %. La BT gagne 20 MDT (+11,9 %) à 192 MDT et porte son taux de marge à 40,2 % (+285 pb), le plus élevé du secteur. Attijari Bank (+14 MDT, +8,0 %, à 193 MDT), l'UIB (+13 MDT, +11,6 %, à 126 MDT), la BH Bank (+11 MDT, +6,3 %) et la BNA (+10 MDT, +2,9 %, à 348 MDT) progressent aussi. Les petites banques changent d'échelle en pourcentage : le RBE de la BTE passe de 1 MDT à 7 MDT, avec un taux de marge de 8,1 % (+688 pb), celui de la WIB gagne 25,6 % et celui de l'UBCI 14,7 %. L'ATB (+13 MDT, +12,8 %, +256 pb) conserve le taux de marge le plus faible après la BTE (13,3 %).
Deux banques font exception. La STB perd 49 MDT de RBE (-27,9 %), qui tombe à 127 MDT, avec un taux de marge en baisse de 506 pb, de 24,2 % à 19,1 % : sans elle, le RBE du secteur progresserait de 133 MDT (+7,7 %). La BIAT, première banque du secteur avec 436 MDT de RBE (22 % du total), recule légèrement (-4 MDT, -0,8 %), et son taux de marge perd 107 pb (34,3 %), le troisième du secteur derrière la BT et Amen Bank.
Un modèle qui se déplace vers le portefeuille
Ce semestre confirme un déplacement du centre de gravité des banques cotées : l'activité d'intermédiation fournit moins de revenus, le portefeuille-titres davantage, et les charges opératoires, portées par les salaires, absorbent une part croissante du PNB. Le RBE progresse, mais moins vite que le PNB, et repose sur un nombre restreint de banques : Amen Bank, la BT, Attijari Bank et l'UIB ont soutenu le secteur, tandis que la STB, dont la marge d'intérêt s'est effondrée, en a limité la hausse.
Le prochain article franchira l'étape suivante, celle qui compte pour les actionnaires : du RBE au résultat net. Il examinera le coût du risque, l'impôt, les gains et pertes hors exploitation, le résultat net de chacune des douze banques, et la rentabilité de leurs fonds propres.
Commentaires (0)
Connectez-vous pour commenter.