

Sur le premier semestre, les 12 banques cotées ont dégagé un résultat net cumulé de 891,0 MDT, en hausse de 2,7 % sur un an, et une seule d'entre elles, l'ATB, a clôturé la période sur une perte. Le crédit, lui, avance à peine : les crédits bruts progressent de 1,2 % depuis fin 2025 (99 291 MDT) et les crédits nets de 0,4 % (86 025 MDT), alors que les dépôts gagnent 3,9 % et atteignent 110 653 MDT. L'écart nourrit le portefeuille-titres (+5,9 %) et, avec lui, un PNB en hausse de 5,6 % à 3 810 MDT, tiré par les revenus du portefeuille (+20,1 %) tandis que la marge nette d'intérêt recule de 8,6 %. La trésorerie de fin de période s'établit à +1 708 MDT, contre +345 MDT à fin 2025.
Une lecture du semestre en cinq temps
Tera Finances analyse le secteur bancaire coté et la performance de chacune des 12 banques cotées au 30 juin 2026 à travers une série de cinq articles, construite à partir de leurs états financiers intermédiaires : Amen Bank, ATB, Attijari Bank, BH Bank, BIAT, BNA, Banque de Tunisie, BTE, STB, UBCI, UIB et Wifak International Bank. Ce premier article pose le cadre : il commente la performance consolidée du secteur, sans encore entrer dans le détail des banques.
Le deuxième article se penchera sur l'activité commerciale, c'est-à-dire la collecte des ressources, l'évolution du crédit et l'essor du portefeuille-titres. Le troisième analysera le compte de résultat, du PNB au résultat brut d'exploitation, et le quatrième le passage du RBE au résultat net, avec le coût du risque, l'impôt et la rentabilité des fonds propres. Le cinquième traitera de la capacité des banques à générer du cash à travers leurs états de flux de trésorerie.
Une précision de méthode : les montants sont exprimés en millions de dinars (MDT). Les postes de bilan sont comparés au 31 décembre 2025, tandis que les postes du compte de résultat le sont au premier semestre 2025. Les ratios sont comparés en points de base (pb), soit centièmes de point de pourcentage.
Au bilan, des ressources qui affluent et un crédit qui stagne.
Le total bilan des banques cotées progresse de 2,9 % depuis fin 2025, à 147 733 MDT, mais cette croissance ne passe pas par le crédit : sur les 4 158 MDT de dépôts supplémentaires collectés depuis janvier, environ 52 % ont été placés en portefeuille-titres et moins de 9 % ont fini en crédits nets.
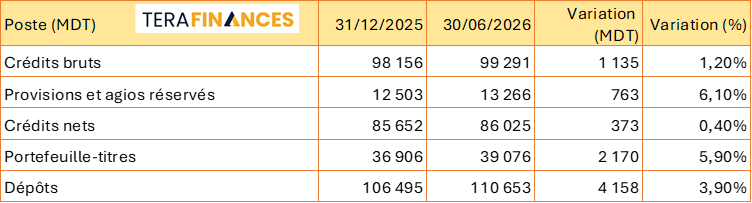
Les crédits bruts à la clientèle s'établissent à 99 291 MDT, soit +1 135 MDT (+1,2 %) sur six mois. Le stock de provisions et d'agios réservés sur les créances du bilan progresse cinq fois plus vite, de 6,1 % (+763 MDT) à 13 266 MDT : il représente désormais 13,4 % des crédits bruts, contre 12,7 % à fin 2025. Cet effet de ciseaux ramène la croissance des crédits nets à +0,4 % (+373 MDT), pour un encours de 86 025 MDT.
Le poids des crédits nets dans le total bilan tombe ainsi à 58,2 %, contre 59,6 % à fin 2025 (-141 pb) et 62,7 % à fin 2024 (environ -445 pb). Autrement dit, en dix-huit mois, le secteur a détourné près de 4,5 points de son bilan du financement direct de l'économie. Le rapport entre crédits nets et dépôts suit la même pente : 77,7 % au 30 juin 2026 contre 80,4 % fin 2025, selon nos calculs.
Le portefeuille-titres est le grand bénéficiaire de ce mouvement. Son encours gagne 2 170 MDT (+5,9 %) et atteint 39 076 MDT, soit 26,4 % du total bilan, contre 25,7 % à fin 2025 (+75 pb) et 22,3 % à fin 2024 (environ +418 pb). Sa part dans le bilan a donc gagné près de quatre points en dix-huit mois, soit l'essentiel de ce que le crédit net a perdu.
Les dépôts de la clientèle, enfin, progressent de 3,9 % (+4 158 MDT) pour atteindre 110 653 MDT, un rythme trois fois supérieur à celui des crédits bruts. Leur composition (dépôts à vue, épargne, dépôts à terme) fera l'objet de l'article 2.
Un PNB qui progresse de 5,6 %, mais sur de nouvelles bases
Le PNB des banques cotées atteint 3 810 MDT au premier semestre 2026, en hausse de 201 MDT (+5,6 %) sur un an. Cette progression tient moins à la croissance des produits, qui n'augmentent que de 1,0 %, qu'au recul des charges : les produits d'exploitation bancaire (PEB) atteignent 6 938 MDT (+69 MDT) alors que les charges d'exploitation bancaire (CEB) reculent de 4,1 % (-132 MDT) à 3 127 MDT.
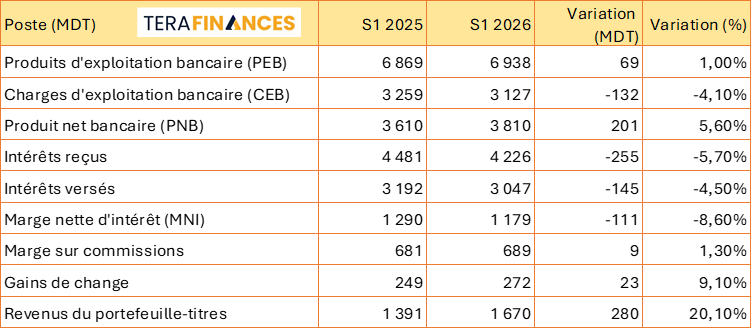
La marge nette d'intérêt, longtemps première source de revenus des banques, est la seule composante du PNB à se contracter : elle perd 111 MDT (-8,6 %) pour s'établir à 1 179 MDT. Les intérêts reçus reculent de 5,7 % (-255 MDT) à 4 226 MDT, plus vite que les intérêts versés (-4,5 %, -145 MDT, à 3 047 MDT) : les banques voient leurs revenus d'intérêts baisser davantage que leur coût de financement.
Ce manque à gagner est plus que compensé par les revenus du portefeuille-titres, qui bondissent de 280 MDT (+20,1 %) à 1 670 MDT, soit plus que la hausse totale du PNB. La marge sur commissions se contente de +9 MDT (+1,3 %, à 689 MDT), tandis que les gains de change gagnent 23 MDT (+9,1 %, à 272 MDT). Le rapprochement est simple : +280 MDT de revenus de portefeuille, +23 MDT de change, +9 MDT de commissions et -111 MDT de MNI donnent bien les +201 MDT de PNB.
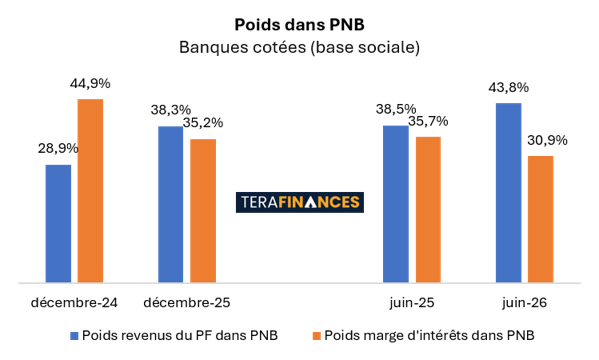
La structure du PNB s'en trouve modifiée. La MNI ne représente plus que 30,9 % du PNB, contre 35,7 % un an plus tôt (-479 pb) et 35,2 % sur l'ensemble de 2025 (environ -423 pb). Les revenus du portefeuille-titres prennent la première place, avec 43,8 % du PNB contre 38,5 % au premier semestre 2025 (+531 pb) et 38,3 % en 2025 (environ +555 pb). La marge sur commissions pèse 18,1 % (-76 pb sur un an) et les gains de change 7,1 % (+23 pb). Le basculement est en réalité engagé depuis 2024, où la MNI pesait encore 44,9 % du PNB contre 28,9 % pour le portefeuille-titres. Il s'accentue : l'écart en faveur des revenus de portefeuille atteint désormais 12,9 points. Le premier moteur du PNB sectoriel n'est plus l'activité d'intermédiation, mais la détention de titres, notamment du Trésor.
Charges, RBE et coût du risque : le gain d'exploitation est absorbé
Les charges opératoires augmentent de 6,7 % (+117 MDT) à 1 850 MDT, soit un rythme supérieur à celui du PNB (+5,6 %). Les salaires en sont le principal moteur : ils progressent de 8,1 % (+93 MDT) à 1 236 MDT et expliquent près de 80 % de la hausse des charges, pour un poids de 66,8 % dans le total. Le coefficient d'exploitation, indicateur de productivité pour lequel un niveau plus bas est meilleur, se dégrade légèrement à 48,6 %, contre 48,0 % au premier semestre 2025 (+54 pb) et 48,1 % en 2025.
Le résultat brut d'exploitation (RBE) atteint néanmoins 1 980 MDT, en hausse de 84 MDT (+4,4 %), la progression du PNB étant supérieure à celle des charges en valeur absolue. Rapporté aux produits d'exploitation bancaire, le taux de marge sur RBE s'améliore de 93 pb, de 27,6 % à 28,5 %, le RBE (+4,4 %) progressant plus vite que les produits d'exploitation (+1,0 %).
C'est au niveau du risque que ce gain s'évapore. Le coût net du risque (CNR) grimpe de 12,9 % (+76 MDT) à 662 MDT : les dotations aux provisions sur créances augmentent de 11,4 % (+64 MDT) à 628 MDT et celles sur titres de 50,9 % (+12 MDT) à 34 MDT. Il absorbe ainsi 33,5 % du RBE, contre 30,9 % un an plus tôt, et consomme presque tout le gain d'exploitation de la période. Le résultat d'exploitation (REX) reste en conséquence quasiment inchangé : 1 317 MDT contre 1 310 MDT, soit +8 MDT (+0,6 %).
Résultat net : les éléments ordinaires font la hausse, le ROE recule.
Le résultat net cumulé des banques cotées s'établit à 891 MDT, contre 868 MDT au premier semestre 2025, soit +23 MDT (+2,7 %). Cette progression ne vient ni de l'exploitation, dont le résultat n'augmente que de 8 MDT, ni d'un allègement fiscal : la charge d'impôt sur les bénéfices (IS) augmente de 1,9 %, de 424 MDT à 432 MDT (+8 MDT). Elle vient du solde des gains et pertes sur éléments ordinaires, qui passe de -1 MDT à +22 MDT (+23 MDT). Ces écritures comptables font baisser de 3,5 % (-15 MDT) l'IS net, indicateur qui cumule l'impôt avec ces gains et pertes et ressort à 426 MDT : cette baisse est donc comptable et non fiscale. Une fois l'IS déduit, le résultat d'exploitation net d’IS est d'ailleurs stable, à 885 MDT dans les deux périodes.
Le taux de marge nette, mesuré par rapport aux produits d'exploitation bancaire, progresse de 21 pb, de 12,6 % à 12,8 % : les banques conservent un peu moins de 13 dinars de résultat net pour 100 dinars de produits.
La rentabilité financière, elle, recule. Le ROE non annualisé s'établit à 6,43 % contre 6,65 % au premier semestre 2025 (-22 pb), car les fonds propres moyens progressent de 6,2 % (13 858 MDT), plus de deux fois plus vite que le résultat net. En multipliant par deux le ROE du semestre, on obtient un ROE annualisé de 12,86 %, contre 12,01 % pour l'exercice 2025 (+85 pb). Cette comparaison est toutefois à lire avec prudence : en 2025, le premier semestre n'a fourni que 55 % du résultat net annuel (868 MDT sur 1 571 MDT), de sorte que doubler le résultat semestriel aurait alors surestimé le résultat de l'année d'environ 10 %. Si la même saisonnalité se reproduisait, le ROE de l'exercice 2026 serait inférieur aux 12,9 % obtenus par simple doublement.
Trésorerie : un retournement de 2 729 MDT
Les banques cotées ont généré un flux net de trésorerie positif de 1 363 MDT au premier semestre 2026, contre une consommation de 1 366 MDT un an plus tôt : le solde change de signe, avec un retournement de 2 729 MDT.
Le retournement s'explique d'abord par l'investissement. Le flux d'investissement passe de -2 644 MDT à -379 MDT, soit +2 265 MDT, qui expliquent 83 % de l'amélioration. Les flux d'exploitation contribuent à hauteur de 459 MDT : ils passent de 2 239 MDT à 2 697 MDT (+20,5 %). Les flux de financement restent négatifs et quasi stables (-977 MDT contre -944 MDT) et la ligne « autres », marginale, s'inverse de -16 MDT à +22 MDT.
La trésorerie de clôture atteint ainsi 1 708 MDT au 30 juin 2026, contre 345 MDT au 31 décembre 2025, soit +1 363 MDT et un niveau près de cinq fois supérieur. Un an plus tôt, au 30 juin 2025, elle était négative à -685 MDT. Cette embellie sectorielle masque toutefois de fortes disparités entre banques, qui seront détaillées dans l'article 5.
Un semestre solide en apparence, fragile dans sa composition
Le secteur coté aligne un résultat net en hausse, une trésorerie reconstituée et un PNB dynamique. Mais cette performance repose sur trois appuis délicats : des revenus de portefeuille-titres qui compensent l'érosion de la marge d'intérêt, un coût du risque qui absorbe l'essentiel du gain d'exploitation, et un solde de gains sur éléments ordinaires (+23 MDT) qui explique à lui seul la hausse du résultat net, la charge d'impôt (+8 MDT) neutralisant la progression du résultat d'exploitation (+8 MDT). Pendant ce temps, le financement de l'économie stagne, avec des crédits nets en hausse de 0,4 % seulement.
Ces équilibres sectoriels cachent des trajectoires bancaires très contrastées. Le prochain article s'intéressera à l'activité commerciale : comment chaque banque collecte ses dépôts, jusqu'où elle protège ou réduit son crédit, et quelle part de ses ressources elle place en titres.
Commentaires (0)
Connectez-vous pour commenter.