







Le résultat brut d’exploitation cumulé des douze banques cotées atteint 3 143,331 millions de dinars au 30 septembre 2026, contre 2 957,715 MD un an auparavant. La hausse s’établit à 185,616 MD, soit 6,28 %. Cette amélioration s’accompagne d’un renforcement du taux de marge global sur RBE, qui passe de 28,54 % à 30,00 %. Amen Bank apporte la première contribution à la croissance en valeur et affiche la plus forte progression de marge, tandis que la Banque de Tunisie conserve le taux de marge le plus élevé.
Sur les neuf premiers mois de 2026, neuf banques sur douze améliorent leur RBE. Leurs gains cumulés atteignent 222,673 MD, partiellement absorbés par les baisses de la STB, de BH Bank et de l’ATB, qui totalisent 37,056 MD. La croissance reste concentrée : Amen Bank, la BNA, la Banque de Tunisie et l’UIB génèrent ensemble 150,451 MD de RBE supplémentaire, soit 81,05 % de l’augmentation nette des banques cotées.
Le RBE retenu dans cette analyse est calculé avant dotations aux amortissements sur immobilisations, selon la formule :
RBE = PNB – charges de personnel – charges générales d’exploitation.
Le taux de marge sur RBE est égal au RBE divisé par les produits d’exploitation bancaires, puis multiplié par 100 pour l’exprimer en pourcentage. Son dénominateur est donc constitué des produits d’exploitation bancaires, et non du PNB.
À l’échelle des douze établissements, cette marge augmente de 1,46 point de pourcentage. Pour 100 dinars de produits d’exploitation bancaires, les banques cotées dégagent ainsi environ 30 dinars de RBE, contre 28,54 dinars un an auparavant. Onze banques améliorent ce ratio ; seule la STB enregistre une dégradation.
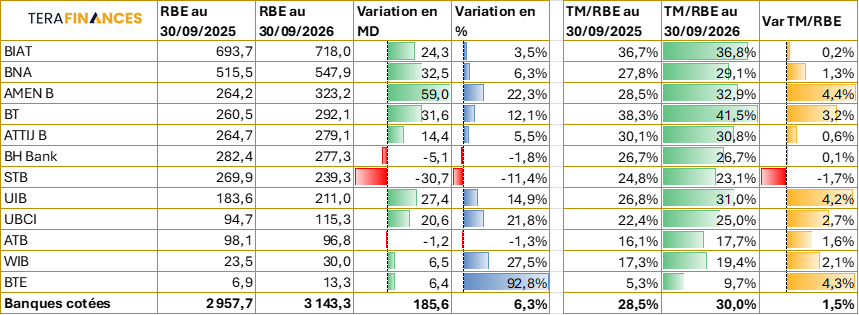
Données cumulées sur neuf mois. Banques classées par RBE décroissant au 30 septembre 2026.
Amen Bank : le premier moteur de croissance et la meilleure amélioration de marge
Amen Bank porte son RBE de 264,225 MD à 323,195 MD, soit une progression de 58,970 MD (+22,32 %). Elle dégage le gain absolu le plus important et représente 31,77 % de l’augmentation nette de l’ensemble. Cette dynamique lui permet de passer du sixième au troisième rang par le RBE.
La hausse s’accompagne de la meilleure amélioration de marge, de 28,48 % à 32,90 %, soit 4,43 points de pourcentage. Amen Bank se classe désormais au troisième rang pour ce ratio, derrière la BT et la BIAT. Elle associe ainsi une croissance élevée du RBE à un renforcement marqué de sa marge rapportée aux produits d’exploitation bancaires.
BNA : une contribution importante, une marge proche de 30 %
Le RBE de la BNA atteint 547,949 MD, contre 515,484 MD, soit un gain de 32,465 MD (+6,30 %). La banque conserve sa deuxième place en volume et fournit la deuxième contribution en valeur à la hausse globale, à 17,49 %. Sa progression se situe au voisinage de celle de l’ensemble des banques cotées.
Son taux de marge s’améliore de 27,84 % à 29,10 %, soit 1,26 point. La BNA renforce donc sa marge, tout en restant légèrement en dessous du ratio agrégé de 30,00 %.
Banque de Tunisie : la marge la plus élevée des banques cotées
La Banque de Tunisie affiche un RBE de 292,113 MD, contre 260,498 MD, en augmentation de 31,615 MD (+12,14 %). Elle apporte 17,03 % de la hausse nette globale et passe du septième au quatrième rang par le RBE.
Elle se distingue surtout par le taux de marge sur RBE le plus élevé des douze banques : 41,48 %, contre 38,25 % un an auparavant. L’amélioration atteint 3,22 points, la quatrième plus forte de l’échantillon.
Pour 100 dinars de produits d’exploitation bancaires, la BT dégage ainsi environ 41,48 dinars de RBE, soit un écart favorable de 11,48 points par rapport au ratio global. Elle combine donc une progression à deux chiffres du RBE et un renforcement de son avance en matière de marge.
UIB : une progression soutenue et un net redressement de la marge
L’UIB porte son RBE de 183,617 MD à 211,018 MD, soit 27,401 MD supplémentaires (+14,92 %). Elle réalise le quatrième gain absolu et représente 14,76 % de l’augmentation nette des banques cotées.
Sa marge passe de 26,79 % à 31,03 %, en hausse de 4,24 points de pourcentage. Il s’agit de la troisième meilleure amélioration, après Amen Bank et la BTE. L’UIB affiche également le quatrième taux de marge le plus élevé, derrière la BT, la BIAT et Amen Bank, et se situe désormais au-dessus du ratio agrégé.
BIAT : le premier RBE et la deuxième meilleure marge
La BIAT conserve la première place avec un RBE de 717,991 MD, contre 693,706 MD, soit une hausse de 24,286 MD (+3,50 %). Son rythme est inférieur à celui de l’ensemble, mais elle apporte encore 13,08 % de la progression nette globale.
Son taux de marge s’établit à 36,83 %, contre 36,66 %, soit une amélioration limitée de 0,17 point. La BIAT maintient ainsi la deuxième meilleure marge des banques cotées. Sa position se caractérise par un volume de RBE élevé et une marge supérieure à la moyenne, avec une évolution plus modérée sur un an.
UBCI : une croissance de plus de 20 % et une marge qui franchit 25 %
Le RBE de l’UBCI progresse de 94,674 MD à 115,277 MD, soit 20,603 MD (+21,76 %). La banque fournit 11,10 % de l’augmentation nette globale et dépasse l’ATB pour se classer au neuvième rang par le RBE.
Sa marge atteint 25,04 %, contre 22,35 %, en amélioration de 2,68 points. Le renforcement est sensible, même si ce ratio demeure inférieur à celui de l’ensemble des banques cotées.
Attijari Bank : une progression régulière et une marge supérieure à la moyenne
Attijari Bank enregistre un RBE de 279,105 MD, contre 264,659 MD, soit une augmentation de 14,446 MD (+5,46 %). Elle contribue à hauteur de 7,78 % à la hausse nette globale et conserve sa cinquième place en volume.
Son taux de marge passe de 30,12 % à 30,75 %, soit un gain de 0,63 point. La banque maintient donc une marge légèrement supérieure au ratio agrégé, avec une croissance du RBE un peu inférieure à la moyenne.
WIB : la deuxième meilleure croissance relative du RBE
WIB porte son RBE de 23,540 MD à 30,012 MD, en hausse de 6,472 MD (+27,49 %). Elle signe la deuxième plus forte progression en pourcentage, derrière la BTE, tout en restant au onzième rang en volume. Sa contribution à l’augmentation nette globale atteint 3,49 %.
Le taux de marge s’améliore de 17,30 % à 19,42 %, soit 2,12 points. La progression du RBE s’accompagne ainsi d’un renforcement de la marge, dont le niveau demeure néanmoins inférieur à celui de l’ensemble.
BTE : un RBE presque doublé et la deuxième meilleure amélioration de marge
La BTE affiche la plus forte croissance relative, avec un RBE passant de 6,909 MD à 13,324 MD, soit 6,415 MD supplémentaires (+92,85 %). Ce quasi-doublement intervient sur la base de départ la plus faible des douze banques. Sa contribution à l’augmentation nette globale s’élève à 3,46 %.
Sa marge progresse de 5,34 % à 9,66 %, soit 4,32 points de pourcentage : c’est la deuxième meilleure amélioration après Amen Bank. Malgré ce redressement, la BTE conserve le taux de marge le plus faible de l’échantillon. L’ampleur de la variation traduit donc un rattrapage, sans effacer l’écart de niveau avec les autres établissements.
ATB : un RBE en léger recul, malgré une amélioration de marge
Le RBE de l’ATB revient de 98,055 MD à 96,807 MD, soit une baisse de 1,248 MD (−1,27 %). La banque passe du neuvième au dixième rang, dépassée par l’UBCI.
Son taux de marge s’améliore pourtant de 16,10 % à 17,74 %, soit 1,64 point. Cette évolution illustre la distinction entre le montant du RBE et son poids dans les produits d’exploitation bancaires : le ratio peut augmenter lorsque son dénominateur diminue plus vite que le RBE. Une amélioration de marge ne signifie donc pas nécessairement une augmentation du résultat brut d’exploitation en valeur.
BH Bank : une contraction du RBE et une marge presque stable
BH Bank enregistre un RBE de 277,278 MD, contre 282,403 MD, soit un recul de 5,125 MD (−1,81 %). Elle passe du troisième au sixième rang, dépassée par Amen Bank, la Banque de Tunisie et Attijari Bank.
Son taux de marge reste presque stable, passant de 26,68 % à 26,74 %, soit une hausse de 0,06 point. Cette légère amélioration relative ne compense pas le recul du RBE en montant et laisse la banque sous le niveau de marge agrégé.
STB : le repli le plus marqué, accompagné d’une dégradation de marge
La STB affiche un RBE de 239,262 MD, contre 269,945 MD, soit une diminution de 30,683 MD (−11,37 %). Elle enregistre la plus forte baisse en montant comme en pourcentage et passe du quatrième au septième rang. Cette contraction constitue l’essentiel du recul cumulé des trois banques dont le RBE diminue.
La STB est également la seule banque dont la marge se dégrade : celle-ci passe de 24,79 % à 23,10 %, soit −1,69 point de pourcentage. Elle cumule ainsi une baisse du RBE et une réduction de sa part dans les produits d’exploitation bancaires.
L’appréciation de ces performances doit conserver la distinction entre le niveau du RBE, sa croissance et son taux de marge. Ces indicateurs, calculés avant dotations aux amortissements sur immobilisations, éclairent la performance d’exploitation mais ne suffisent pas à déterminer l’évolution du bénéfice net.
Commentaires (0)
Connectez-vous pour commenter.