

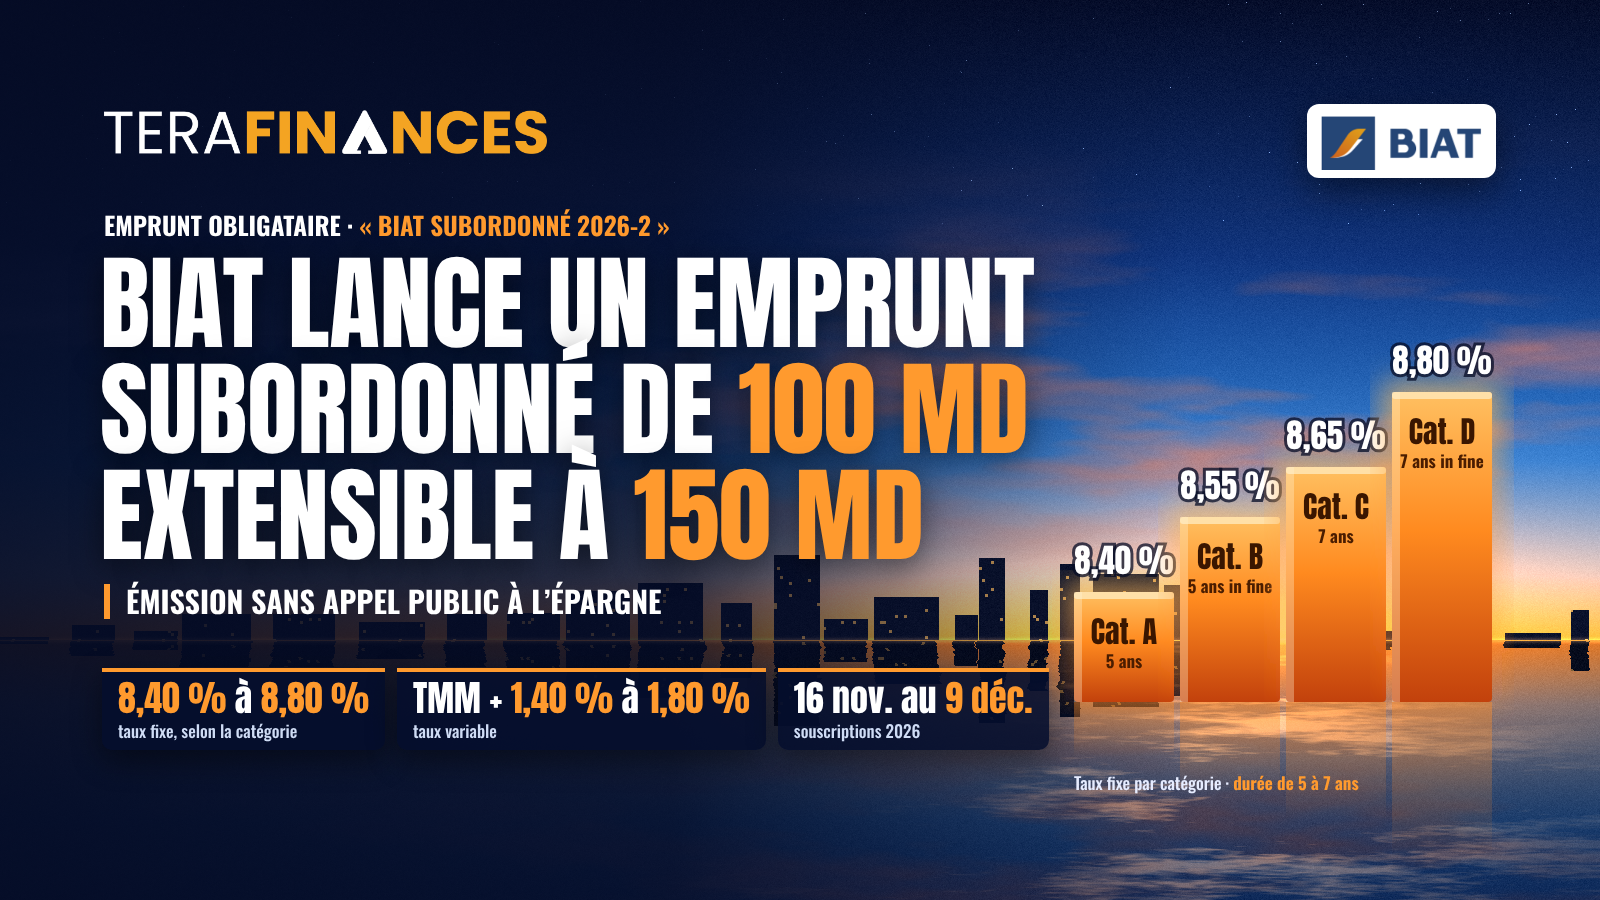
La Banque Internationale Arabe de Tunisie (BIAT) ouvrira le 16 novembre 2026 les souscriptions à son emprunt obligataire subordonné « BIAT Subordonné 2026-2 », d'un montant de 100 millions de dinars susceptible d'être porté à 150 millions de dinars. Émis sans recours à l'appel public à l'épargne, cet emprunt se décline en quatre catégories, à taux fixe compris entre 8,40 % et 8,80 % ou à taux variable indexé sur le TMM avec une marge de 1,40 % à 1,80 %.
Une émission inscrite dans une enveloppe de 800 MD
L'opération s'inscrit dans le cadre de l'autorisation accordée par l'Assemblée générale ordinaire de la BIAT, réunie le 24 avril 2026. Celle-ci a permis à la banque d'émettre un ou plusieurs emprunts obligataires, ordinaires et/ou subordonnés, pour un montant global maximal de 800 millions de dinars sur une période de trois ans, en déléguant au Conseil d'administration le soin d'en fixer les montants et les conditions.
Réuni le 23 septembre 2026, le Conseil d'administration a décidé d'émettre, au cours du dernier trimestre de l'exercice, l'emprunt « BIAT Subordonné 2026-2 », et a délégué au Directeur général les pleins pouvoirs pour en arrêter les modalités définitives. Ce dernier a fixé, le 6 novembre 2026, les conditions de l'opération, destinée à des souscripteurs identifiés.
L'emprunt est divisé en 1 000 000 d'obligations subordonnées d'une valeur nominale de 100 dinars, nombre susceptible d'être porté à 1 500 000 titres. Les obligations sont émises au pair, soit 100 dinars par titre, payables intégralement à la souscription. Elles revêtent la forme nominative. Le montant définitif de l'emprunt fera l'objet d'une publication au Bulletin officiel du Conseil du marché financier (CMF).
Quatre catégories, de 5 à 7 ans, au choix du souscripteur
Les obligations sont offertes selon quatre catégories, différenciées par la durée et le mode d'amortissement. Pour chacune, le souscripteur choisit entre un taux fixe et un taux variable.
La catégorie A, d'une durée de 5 ans, est amortissable par cinquième, soit 20 dinars par obligation et par an dès la première année. Elle est rémunérée au taux fixe de 8,40 % ou au taux variable TMM + 1,40 %.
La catégorie B, également d'une durée de 5 ans, est remboursable in fine. Elle offre un taux fixe de 8,55 % ou un taux variable TMM + 1,55 %.
La catégorie C porte sur 7 ans, dont 2 années de grâce. Elle est amortissable par cinquième, soit 20 dinars par obligation et par an à partir de la troisième année, et rapporte 8,65 % en taux fixe ou TMM + 1,65 % en taux variable.
Enfin, la catégorie D, d'une durée de 7 ans in fine, est la mieux rémunérée, avec un taux fixe de 8,80 % ou un taux variable TMM + 1,80 %. L'écart de rémunération entre la catégorie la plus courte et la plus longue ressort ainsi à 40 points de base.
Le taux variable correspond à la moyenne arithmétique des douze derniers taux moyens mensuels du marché monétaire publiés par la Banque centrale de Tunisie (BCT) précédant la date de paiement des intérêts, soit de décembre de l'année N-1 à novembre de l'année N, majorée de la marge propre à chaque catégorie. Dans tous les cas, les intérêts sont calculés sur la valeur nominale restant due au début de chaque période.
Des rendements actuariels de 8,40 % à 8,88 %
Pour un souscripteur à taux fixe conservant ses titres jusqu'au remboursement final, le taux de rendement actuariel est égal au taux nominal, soit 8,40 % pour la catégorie A, 8,55 % pour la catégorie B, 8,65 % pour la catégorie C et 8,80 % pour la catégorie D.
Pour la souscription à taux variable, la notice retient à titre indicatif la moyenne des TMM des douze mois allant de novembre 2025 à octobre 2026, soit 7,083 %, supposée figée sur toute la durée de l'emprunt. Sur cette base, le rendement actuariel annuel ressort à 8,483 % pour la catégorie A, 8,633 % pour la catégorie B, 8,733 % pour la catégorie C et 8,883 % pour la catégorie D. L'option variable procure ainsi, dans cette hypothèse, un supplément de 8,3 points de base par rapport à l'option fixe, quelle que soit la catégorie. Les marges actuarielles correspondent aux marges faciales, de 1,40 % à 1,80 %.
La durée de vie moyenne des titres est de 3 ans pour la catégorie A, de 5 ans pour les catégories B et C et de 7 ans pour la catégorie D. En souscription à taux fixe, la duration s'établit à 2,708 années pour la catégorie A, 4,272 années pour la catégorie B, 4,208 années pour la catégorie C et 5,513 années pour la catégorie D.
Souscriptions du 16 novembre au 9 décembre 2026
Les souscriptions et les versements seront reçus aux guichets de la BIAT à partir du 16 novembre 2026 et clôturés au plus tard le 9 décembre 2026. La période peut être close sans préavis dès que le montant maximum de 150 millions de dinars est intégralement souscrit. Si ce plafond n'est pas atteint à la date de clôture, le montant de l'émission correspondra à celui effectivement collecté. Un avis de clôture sera publié au Bulletin officiel du CMF.
Chaque obligation porte jouissance en intérêts à compter de sa date effective de souscription et de libération. Les intérêts courus jusqu'au 9 décembre 2026 seront décomptés et payés à cette date, retenue comme date unique de jouissance pour l'ensemble des titres.
Les intérêts et le capital seront ensuite payés à terme échu le 9 décembre de chaque année, auprès des dépositaires à travers Tunisie Clearing. Le premier paiement d'intérêts interviendra le 9 décembre 2027 pour les quatre catégories. Le premier remboursement en capital aura lieu à la même date pour la catégorie A et le 9 décembre 2029 pour la catégorie C. L'emprunt sera totalement amorti le 9 décembre 2031 pour les catégories A et B et le 9 décembre 2033 pour les catégories C et D.
Un placement privé fermé aux OPCVM
L'émission prend la forme d'un placement privé, sans recours à l'appel public à l'épargne. Les souscriptions ne peuvent être effectuées ni au profit d'OPCVM, ni au profit de comptes gérés.
Les obligations sont librement cessibles, mais les souscripteurs s'engagent à ne pas les céder à ces mêmes catégories d'investisseurs. En cas de cession, l'acquéreur reprend cet engagement pour la durée de vie restante de l'emprunt, et les intermédiaires en bourse doivent veiller au respect de cette condition.
À la clôture de l'émission, chaque souscripteur recevra une attestation précisant le nombre d'obligations souscrites, la catégorie et le taux choisis. La tenue du registre des obligations est confiée à Tunisie Clearing pendant toute la durée de vie de l'emprunt.
Renforcer les fonds propres et les ratios prudentiels
L'émission vise à renforcer les fonds propres de la BIAT et à améliorer ses ratios de concentration des risques, conformément aux règles prudentielles édictées par la BCT.
La circulaire de la BCT nᵒ 2018-06 du 5 juin 2018, relative aux normes d’adéquation des fonds propres, fait en effet référence aux emprunts subordonnés pour définir les fonds propres complémentaires, composante des fonds propres nets. Ces emprunts ne sont retenus chaque année qu'à concurrence du capital restant dû, et dans la limite de 50 % des fonds propres nets de base.
Il en découle que la contribution de l'emprunt aux fonds propres complémentaires diminue au rythme de son amortissement pour les catégories A et C, alors qu'elle reste entière jusqu'à l'échéance pour les catégories in fine B et D.
Rang de créance, garanties et facteurs de risque
En vertu de la clause de subordination, le remboursement du nominal n'interviendra, en cas de liquidation de la BIAT, qu'après désintéressement de tous les créanciers privilégiés et chirographaires, mais avant celui des titres participatifs. Il se fera au même rang que les autres emprunts subordonnés émis ou à émettre par la banque, au prorata de leur montant. Les intérêts constituent, en revanche, des engagements non subordonnés de l'émetteur, au même rang que ses dettes chirographaires.
L'emprunt ne bénéficie d'aucune garantie particulière. L'investisseur s'appuie donc sur la seule qualité de crédit de l'émetteur. La BIAT s'engage toutefois à n'accorder à aucune créance future une priorité de remboursement sans en faire bénéficier également les porteurs de ces obligations. Toute modification susceptible de changer leur rang doit être soumise à l'assemblée spéciale des porteurs.
La notice relève également un risque de taux pour la banque elle-même : les ressources indexées sur le TMM peuvent financer des emplois à taux fixe, et inversement. Les titres sont soumis au droit commun de la fiscalité des obligations, et tout litige relève de la compétence exclusive du Tribunal de Tunis I.
Commentaires (0)
Connectez-vous pour commenter.