







Dynamique commerciale et croissance des primes émises
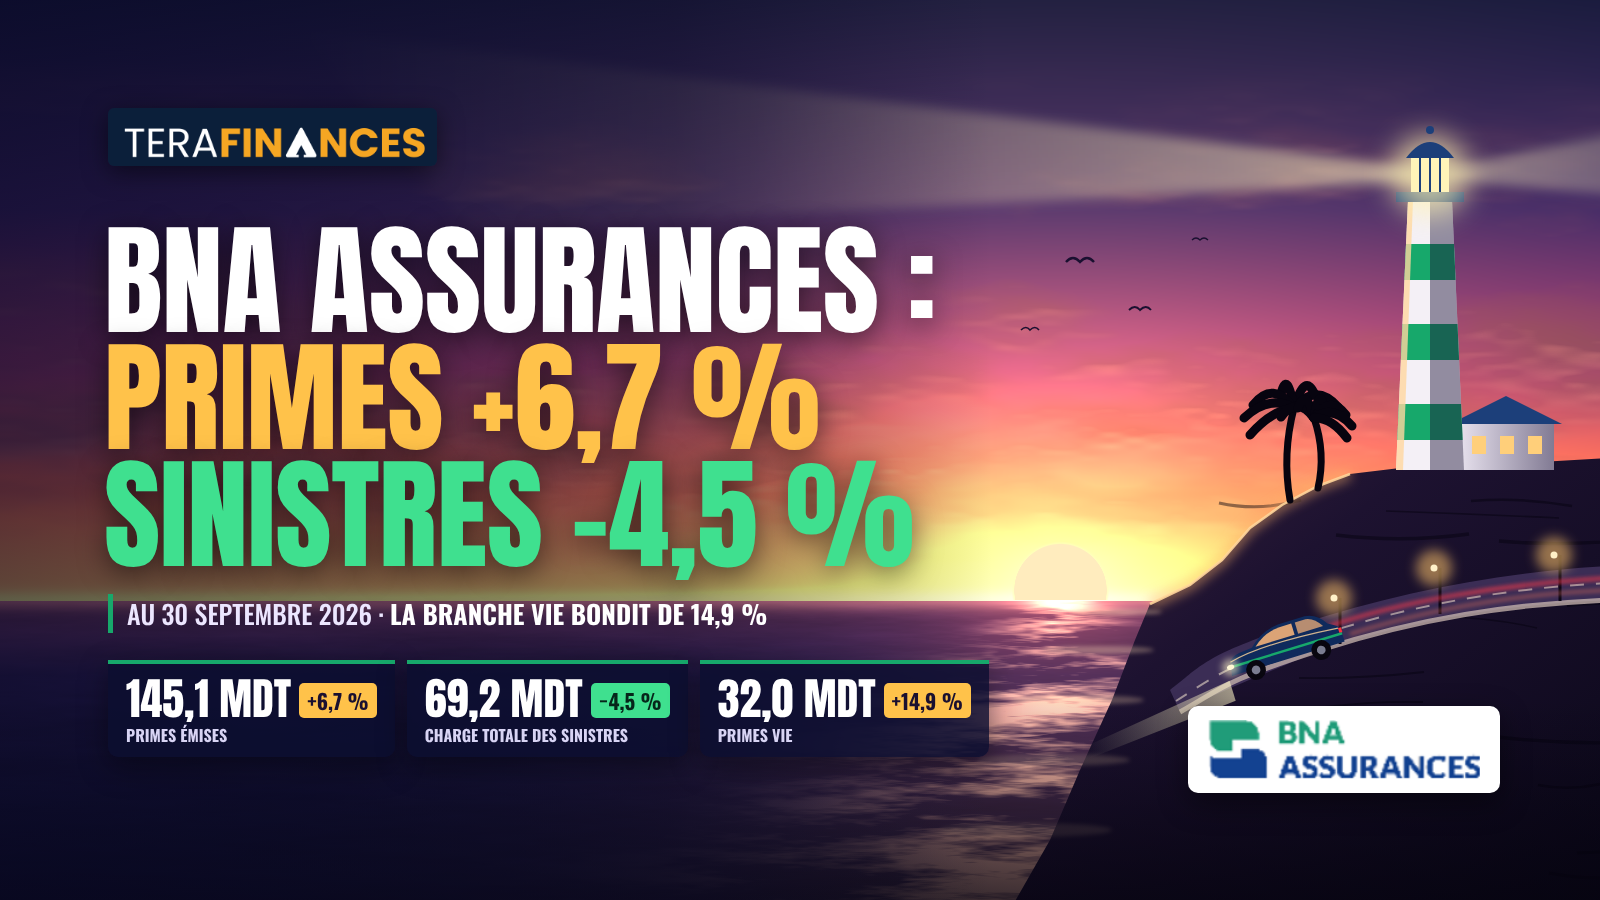
La performance commerciale de la compagnie s'inscrit dans une trajectoire résolument haussière. Le volume global des primes émises a atteint 145,1 millions de dinars (MDT) au 30 septembre 2026, contre 136,0 MDT à la même période en 2025, matérialisant ainsi une progression globale de 6,7 %.
Cette évolution est soutenue par l'ensemble des pôles d'activité. La branche Non-Vie affiche une augmentation de 4,5 %, passant de 108,2 MDT à 113,1 MDT. Au sein de cette branche, l'Automobile se maintient comme le principal relais de croissance, avec des primes grimpant de 97,9 MDT à 104,4 MDT (+6,6 %). Parallèlement, la branche Vie se distingue par un dynamisme particulièrement marqué, enregistrant un bond de 14,9 % pour s'établir à 32,0 MDT, contre 27,8 MDT un an auparavant.
Cette croissance à deux vitesses induit une recomposition du portefeuille de la compagnie. Le poids de l'assurance Vie dans le total des primes émises s'est renforcé, passant de 20,5 % au troisième trimestre 2025 à 22,1 % à fin septembre 2026 (soit une évolution de +1,59 point). Mécaniquement, la prépondérance de la branche Non-Vie s'est contractée, son poids reculant de 79,5 % à 77,9 %.
Évolution et rationalisation des commissions
Les frais d'acquisition des contrats, composés essentiellement des commissions servies aux agents généraux et courtiers d'assurances, se sont élevés à 17,5 MDT au 30 septembre 2026, en hausse de 5,7 % par rapport aux 16,5 MDT enregistrés à la même date en 2025.
Le poids de ces commissions dans le total des primes émises s'est légèrement contracté, passant de 12,2 % au 30 septembre 2025 à 12,1 % au 30 septembre 2026, ce qui représente un recul de -0,11 point. Toutefois, comparé à la clôture de l'exercice précédent (au 31 décembre 2025), où ce ratio se situait à 11,7 %, on observe une hausse de +0,36 point. Il convient de souligner que le montant des commissions annuelles au 31 décembre 2025 (22,3 MDT) figurant dans les indicateurs d'activité correspond parfaitement aux déclarations portées dans les états financiers annuels 2025, dénotant une stricte cohérence des données publiées.
Maîtrise de la charge des sinistres
Sur le plan de la maîtrise opérationnelle, la sinistralité globale affiche une nette amélioration. Au 30 septembre 2026, la charge totale des sinistres s'est contractée de 4,5 %, s'établissant à 69,2 MDT contre 72,5 MDT un an plus tôt.
Cette baisse globale résulte d'évolutions contrastées. Dans la branche Vie, les sinistres réglés ont connu une augmentation de 7,0 %, passant de 7,4 MDT à 7,9 MDT. À l'inverse, l'optimisation technique provient exclusivement de la branche Non-Vie, qui a vu ses charges de sinistres chuter de 5,8 %, passant de 65,2 MDT à 61,3 MDT. Cette tendance vertueuse dans la sphère Non-Vie est largement dictée par la sous-branche Automobile, dont les décaissements pour sinistres ont sensiblement diminué, reculant de 61,4 MDT en septembre 2025 à 57,7 MDT en septembre 2026.
Bilan des produits de placements
Sur le volet financier, les produits de placements de la compagnie ont connu une légère diminution. Ces revenus se sont fixés à 29,2 MDT à la fin du troisième trimestre 2026, affichant un recul de 4,8 % par rapport aux 30,7 MDT réalisés au 30 septembre 2025.
Commentaires (0)
Connectez-vous pour commenter.