







Assurances Maghrebia Vie affiche une accélération de son activité au 30 septembre 2026. Les primes atteignent 117,284 millions de dinars (MDT), en hausse de 23,15 % sur un an, portées principalement par l’épargne. Dans le même temps, la charge de sinistres nette augmente de 54,93 %, à 66,155 MDT. La compagnie explique cette progression principalement par deux prestations de pointe survenues au troisième trimestre, pour un montant de 8,4 MDT. Les produits financiers nets poursuivent leur croissance et atteignent 45,227 MDT.
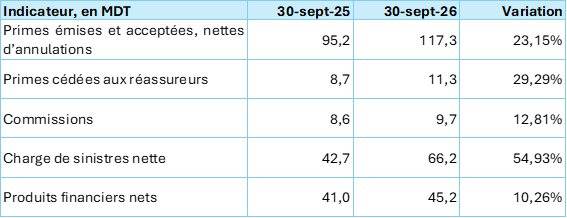
Au terme des neuf premiers mois de 2026, Assurances Maghrebia Vie enregistre une augmentation de ses primes de 22,049 MDT, comparativement aux 95,235 MDT réalisés au 30 septembre 2025. Le chiffre d’affaires représente 107,11 % du budget prévu à cette date, traduisant une activité commerciale supérieure aux attentes de la compagnie.
L’épargne porte l’accélération commerciale
L’activité d’épargne constitue le principal moteur de la croissance. Ses primes passent de 69,782 MDT à 88,352 MDT, soit une progression de 26,61 %. Elles représentent désormais 75,3 % du chiffre d’affaires et contribuent, sur la base des montants publiés, à environ 84 % de l’augmentation globale des primes.
La prévoyance progresse également, à un rythme plus modéré. Ses primes atteignent 28,932 MDT, contre 25,452 MDT une année auparavant, en hausse de 13,67 %.
L’accélération est particulièrement visible sur le seul troisième trimestre : les primes s’établissent à 40,091 MDT, contre 27,667 MDT au troisième trimestre 2025, soit une croissance de 44,91 %. L’épargne génère à elle seule 30,592 MDT de primes sur cette période, contre 18,752 MDT un an auparavant.
Ces réalisations prolongent la dynamique présentée dans l’article de Tera Finances du 7 septembre consacré aux comptes semestriels. La croissance cumulée du chiffre d’affaires passe ainsi de 14,2 % au premier semestre à 23,15 % à fin septembre.
Une forte hausse des prestations au troisième trimestre
La charge de sinistres nette atteint 66,155 MDT, contre 42,700 MDT au terme des neuf premiers mois de 2025, soit une augmentation de 23,455 MDT.
Le troisième trimestre concentre une part importante de cette évolution. Sur ces trois mois, la charge s’élève à 25,562 MDT, contre 10,341 MDT un an auparavant, soit une hausse de 147,19 %.
La compagnie indique que l’augmentation constatée à fin septembre s’explique principalement par deux prestations de pointe, totalisant 8,4 MDT, survenues au troisième trimestre. Le document ne précise toutefois ni leur nature exacte ni leur ventilation entre les différentes catégories de contrats.
Cette évolution appelle une lecture propre à l’assurance-vie. Les prestations peuvent notamment correspondre à des capitaux arrivant à échéance ou à la réalisation d’engagements constitués au fil des années. Leur augmentation ne traduit donc pas automatiquement une dégradation de la rentabilité.
Par ailleurs, la charge de sinistres nette ne correspond pas uniquement aux décaissements : elle intègre notamment la variation des provisions pour sinistres à payer et tient compte de la part des réassureurs. Pour apprécier son incidence sur les résultats, il faut également examiner l’évolution des provisions mathématiques, les autres charges techniques et les revenus des placements. Les indicateurs trimestriels ne présentent pas l’ensemble de ces éléments.
Des commissions moins dynamiques que les primes
Les primes cédées aux réassureurs, qui concernent principalement la prévoyance, progressent de 29,29 %, à 11,305 MDT. Leur augmentation dépasse celle du chiffre d’affaires.
Les commissions évoluent, en revanche, moins rapidement que l’activité : elles atteignent 9,709 MDT, contre 8,607 MDT, soit une hausse de 12,81 %. Rapportées aux primes, elles représentent environ 8,28 %, contre 9,04 % à fin septembre 2025.
Cette diminution du poids relatif des commissions constitue un élément favorable dans la lecture des coûts de distribution. Elle ne suffit cependant pas à mesurer l’évolution de l’ensemble des frais d’exploitation, qui ne figurent pas dans cette publication.
Les produits financiers nets progressent de 10,26 %
Les produits financiers nets atteignent 45,227 MDT, contre 41,017 MDT au 30 septembre 2025, soit un supplément de 4,210 MDT. Ils représentent 101,08 % du budget prévu à cette date.
Sur le seul troisième trimestre, ils s’établissent à 14,504 MDT, en progression de 6,59 % par rapport aux 13,607 MDT enregistrés un an auparavant.
Ces revenus comprennent notamment les loyers et les produits des valeurs mobilières et des autres placements, y compris les intérêts courus non échus. Leur progression accompagne le développement de l’activité, sans permettre, en l’absence d’informations sur les encours moyens, de conclure à une amélioration du rendement du portefeuille.
Un chiffre d’affaires annuel attendu à 169 MDT
Sur la base des réalisations à fin septembre, Maghrebia Vie a actualisé ses prévisions pour 2026. La compagnie prévoit désormais un chiffre d’affaires de 169 MDT, soit une hausse de 16,56 % par rapport aux 145,033 MDT réalisés en 2025.
Atteindre cet objectif suppose de générer environ 51,716 MDT de primes au quatrième trimestre, contre 49,798 MDT sur la même période de 2025.
La charge de sinistres nette annuelle est, pour sa part, attendue à 85,148 MDT, en progression de 28,64 %. Cette estimation tient compte des prestations de pointe du troisième trimestre, des capitaux à échéance à servir et de l’historique de la sinistralité.
Les primes cédées sont prévues à 14,900 MDT, en hausse de 14,26 %, et les commissions à 15,880 MDT, en progression de 19,87 %.
À fin septembre, Maghrebia Vie présente ainsi une croissance commerciale soutenue, largement portée par l’épargne, et des revenus financiers en progression.
Commentaires (0)
Connectez-vous pour commenter.