Dans l'étude d'évaluation du reporting ESG annexée à son rapport sur la durabilité, publié le 30 octobre 2026, le Conseil du Marché Financier (CMF) dresse un constat sévère des rapports extra-financiers des sociétés cotées. Trois émetteurs y sont pourtant nommément cités pour leurs bonnes pratiques. Les assureurs Maghrebia et Maghrebia Vie sont les seuls de l'échantillon à avoir fait vérifier leur rapport par un auditeur indépendant. Amen Bank se distingue par son adhésion au Partenariat pour la comptabilité carbone des institutions financières (PCAF). Retour sur ces deux pratiques, ce qu'elles recouvrent et ce qu'elles disent du chemin qui reste à parcourir pour le marché.
Trois publications du régulateur
Le 30 octobre 2026, le CMF a annoncé par communiqué la publication de son Rapport sur les actions et les orientations en faveur de la durabilité. Il y réaffirme ses recommandations à l'ensemble des intervenants du marché : intégrer progressivement les facteurs environnementaux, sociaux et de gouvernance (ESG) dans leurs stratégies, leurs pratiques et leurs décisions, et renforcer la transparence de leur information sur la durabilité.
Le rapport, long de 25 pages, retrace les initiatives conduites dans le cadre du plan stratégique du régulateur. Il rappelle notamment les communiqués du 25 décembre 2025 et du 13 février 2026, qui ont fait entrer les informations ESG financièrement significatives dans les notes aux états financiers des sociétés faisant appel public à l'épargne (FAPE).
L'étude annexée en constitue le volet chiffré. Elle examine d'une part les notes ESG des états financiers arrêtés au 31 décembre 2025, d'autre part 18 rapports ESG publiés volontairement au titre de l'exercice 2024 par des sociétés cotées à la Bourse de Tunis. C'est dans ce second volet que figurent les trois sociétés, chacune signalée par une note de bas de page. Le CMF précise que l'étude revêt un caractère exclusivement analytique et que ses appréciations ne constituent pas des positions officielles opposables.
Des exceptions dans un échantillon en retrait
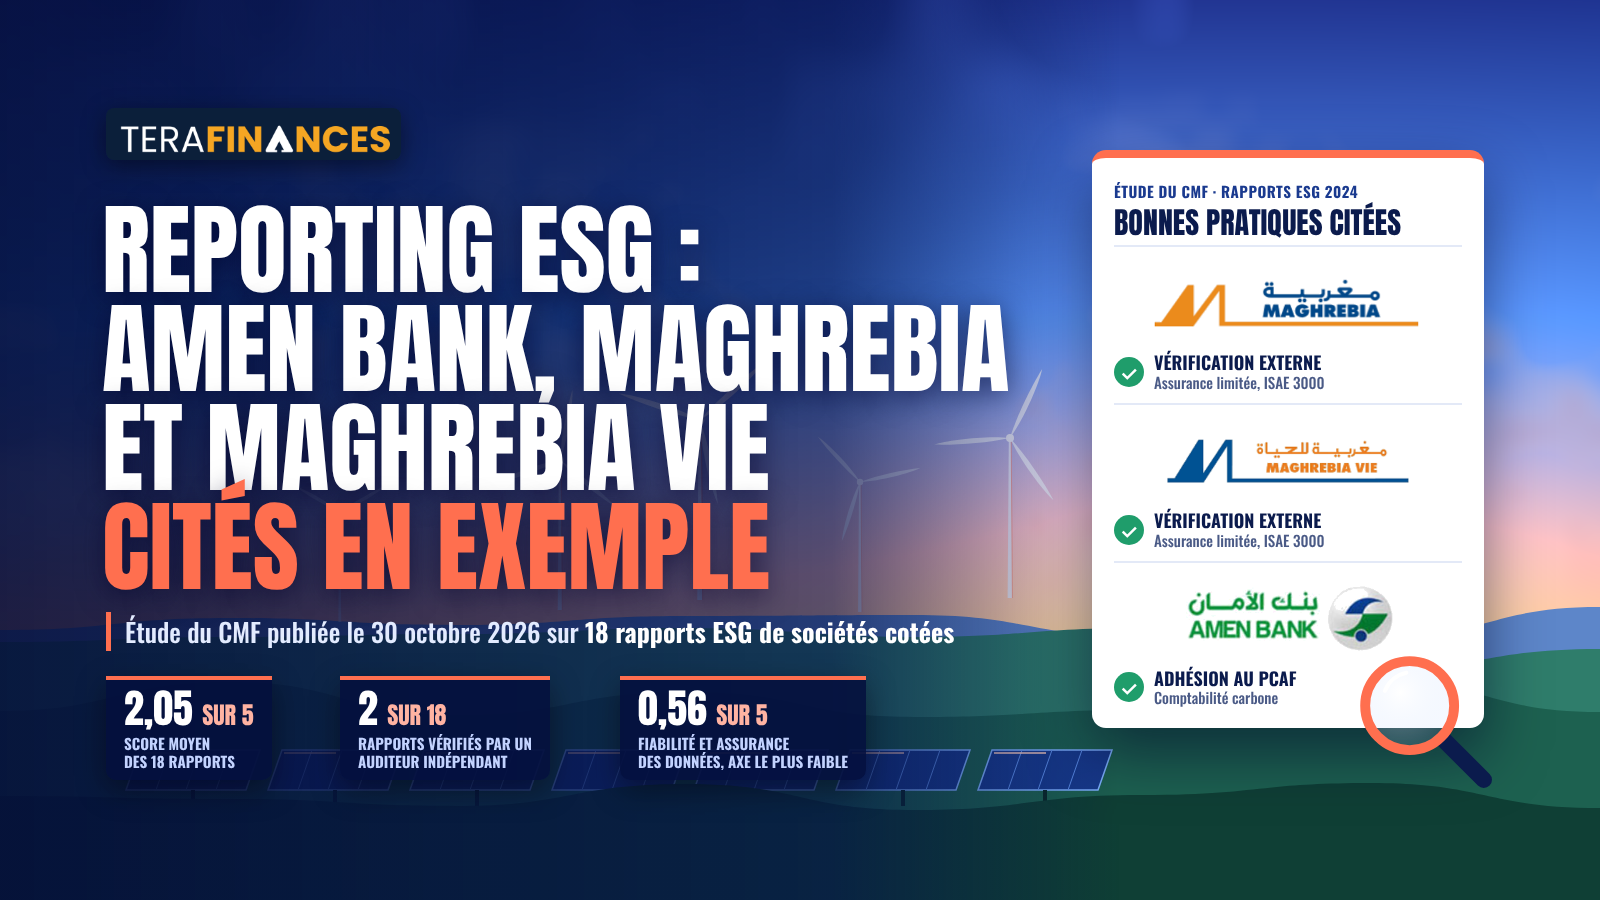
La portée de ces mentions se mesure à l'aune du diagnostic d'ensemble. Le CMF a noté les 18 rapports à l'aide d'une grille en six axes, qui évalue la qualité du reporting et non la performance environnementale ou sociale des entreprises. Le score moyen ressort à 2,05 sur 5, soit environ 41 %. Seuls 4 rapports franchissent le seuil de 50 % jugé acceptable.
Le régulateur relève une maturité « émergente à intermédiaire », des rapports souvent construits autour d'une logique de communication RSE plutôt que de matérialité, et une tendance au « green narrative », qui met en avant les réalisations positives et laisse dans l'ombre les difficultés et les objectifs non atteints.
L'axe le plus faible est celui de la fiabilité et de l'assurance des données, avec une moyenne de 0,56 sur 5. C'est précisément sur ce terrain, et sur celui de la mesure climatique, que l'étude isole les trois sociétés. Le CMF estime que ces expériences montrent qu'un reporting structuré, publié en même temps que les états financiers et vérifié de manière indépendante constitue « une démarche réaliste et accessible aux sociétés tunisiennes », dès lors que la gouvernance et la collecte des données sont suffisamment matures.
Maghrebia et Maghrebia Vie : le choix de la vérification externe
Selon l'étude, seuls deux émetteurs sur 18 ont soumis leur reporting extra-financier à une vérification externe, dite d'« assurance limitée », réalisée par un auditeur indépendant : Assurances Maghrebia et Assurances Maghrebia Vie. Ce sont les deux seuls rapports à obtenir la note maximale de 5 sur 5 sur ce critère. Les seize autres ne font l'objet d'aucune vérification externe.
La vérification externe consiste à confier à un professionnel indépendant l'examen des informations de durabilité publiées par l'entreprise. Son rôle est comparable à celui du commissaire aux comptes pour les états financiers : il contrôle que les indicateurs sont correctement collectés, calculés et présentés selon le référentiel annoncé. La référence internationale en la matière est la norme ISAE 3000 (révisée), qui encadre les missions d'assurance portant sur des informations autres que financières. Le mot « assurance » n'y désigne pas un contrat d'assurance : traduit de l'anglais « assurance engagement », il renvoie au degré de confiance que l'auditeur apporte sur la fiabilité de l'information.
Cette norme distingue deux niveaux. L'assurance raisonnable, la plus exigeante, aboutit à une conclusion positive, proche de celle d'un audit des comptes. L'assurance limitée repose sur des travaux plus restreints, principalement des entretiens, des procédures analytiques et des tests par sondage. Elle s'exprime sous forme négative : l'auditeur indique n'avoir rien relevé qui le conduise à penser que l'information est significativement inexacte. C'est le niveau le plus répandu dans le reporting de durabilité, et celui retenu par les deux assureurs.
Le rapport extra-financier 2024 du groupe Assurances Maghrebia, publié sur le site de la Bourse de Tunis, en donne une illustration. L'auditeur indépendant y indique avoir mené ses travaux selon la norme ISAE 3000 (révisée), en mars et avril 2025, à partir de procédures analytiques et de tests de détail. Il conclut n'avoir rien relevé laissant penser que le rapport n'a pas été établi, dans ses aspects significatifs, conformément au guide ESG de la Bourse de Tunis. Le rapport ESG 2024 de Maghrebia Vie, deuxième publié par la compagnie, suit la même démarche. Sa vérification, présentée comme volontaire, a été menée selon la même norme en mars et avril 2025 par une équipe de quatre personnes, et aboutit à la même conclusion de vérification limitée au regard du guide ESG de la Bourse de Tunis. Les deux rapports reposent sur huit enjeux RSE prioritaires définis avec les parties prenantes dans le cadre d'un programme pilote du CITET. Ils signalent aussi leurs limites : certains indicateurs ont un périmètre restreint, comme la consommation énergétique, limitée au siège social, et l'auditeur de Maghrebia Vie rappelle que certaines données dépendent de choix méthodologiques et d'estimations.
Pour un investisseur, la différence est concrète. Une donnée vérifiée peut être suivie d'une année sur l'autre et comparée avec un degré de confiance supérieur. Le CMF le formule sans détour : pour les investisseurs, l'audit de la véracité des communications ESG revêt désormais une importance comparable à celle du contrôle des états financiers traditionnels.
Amen Bank : mesurer le carbone de ce que l'on finance
L'étude du CMF cite Amen Bank, qui se démarque selon le régulateur par son adhésion au Partnership for Carbon Accounting Financials (PCAF), le Partenariat pour la comptabilité carbone des institutions financières. Le CMF y voit un engagement en faveur de la transparence climatique et du pilotage des risques liés au carbone, appuyé sur une méthodologie reconnue à l'échelle internationale.
Le PCAF est une coalition d'institutions financières lancée en 2015 aux Pays-Bas, étendue à l'Amérique du Nord en 2018 puis devenue mondiale en 2019. Il a publié en novembre 2020 un standard mondial de comptabilisation des gaz à effet de serre pour le secteur financier, revu par le GHG Protocol, la référence internationale en matière de comptabilité carbone.
Ce standard porte sur les « émissions financées ». Pour une banque, les émissions de ses agences ou de sa consommation d'énergie ne représentent qu'une faible part de son empreinte. L'essentiel provient des entreprises et des projets qu'elle finance. La méthode PCAF attribue à la banque une part des émissions de chaque client, au prorata de son financement, pour six catégories d'actifs : actions cotées et obligations d'entreprises, prêts aux entreprises et actions non cotées, financement de projets, immobilier commercial, prêts hypothécaires et prêts automobiles. Ces émissions correspondent à la catégorie 15 du scope 3 du GHG Protocol.
L'intérêt est double. La mesure permet d'identifier les secteurs et les clients les plus émetteurs du portefeuille, donc les plus exposés au risque de transition, qu'il s'agisse d'un durcissement réglementaire ou du mécanisme d'ajustement carbone aux frontières (MACF) de l'Union européenne pour les clients exportateurs. Elle rend aussi les chiffres comparables d'une institution à l'autre, puisque toutes appliquent la même méthode.
Dans son rapport annuel 2024, Amen Bank indique avoir officialisé son adhésion au PCAF au cours de cet exercice et se présente comme la première banque tunisienne à rejoindre ce partenariat. Elle y indique également avoir entamé son premier bilan carbone, en partenariat avec le cabinet EY. Le rapport annuel ne publie toutefois pas encore de chiffre d'émissions financées. L'adhésion marque donc l'adoption d'une méthode et d'un engagement, dont les premiers résultats publiés permettront d'apprécier la portée.
Des repères plutôt qu'un palmarès
Ces mentions doivent être lues pour ce qu'elles sont. Le CMF ne publie pas de classement nominatif des 18 rapports et ne révèle pas les scores individuels des sociétés citées. Il distingue des pratiques précises, la vérification externe d'un côté et la comptabilité carbone des portefeuilles de l'autre, sans se prononcer sur la performance environnementale ou sociale globale des entreprises concernées. L'étude reste, selon ses propres termes, analytique et non opposable.
Leur intérêt tient à la démonstration qu'elles apportent. Les trois sociétés ont adopté des pratiques que le marché tunisien n'impose pas encore. Aucune règle n'oblige aujourd'hui à publier un rapport ESG, ni à le faire vérifier, ni à mesurer ses émissions financées. Le régulateur en fait des références utiles pour accompagner la convergence progressive avec les standards internationaux.
Elles éclairent aussi la direction que trace le CMF. Son étude conclut à la nécessité d'un cadre commun de reporting extra-financier, définissant un socle minimal d'exigences et soumis à une vérification indépendante. Cette conclusion n'est pas une réglementation adoptée et ne s'accompagne d'aucun calendrier. Mais elle laisse entrevoir que ce qui distingue aujourd'hui Maghrebia, Maghrebia Vie et Amen Bank pourrait, demain, devenir la norme pour l'ensemble des émetteurs.
Sources
- Communiqué du CMF du 30 octobre 2026
- Rapport sur les actions et les orientations du CMF en faveur de la durabilité, octobre 2026
- Étude du CMF « Reporting ESG des sociétés faisant appel public à l'épargne », 2026, annexée au rapport
- Rapport extra-financier 2024 du groupe Assurances Maghrebia (Bourse de Tunis)
- Rapport annuel 2024 d'Amen Bank (CMF)
- Standard mondial PCAF de comptabilisation des émissions du secteur financier (GHG Protocol)
- Rapport ESG 2024 d'Assurances Maghrebia Vie (Bourse de Tunis)
Commentaires (0)
Connectez-vous pour commenter.