







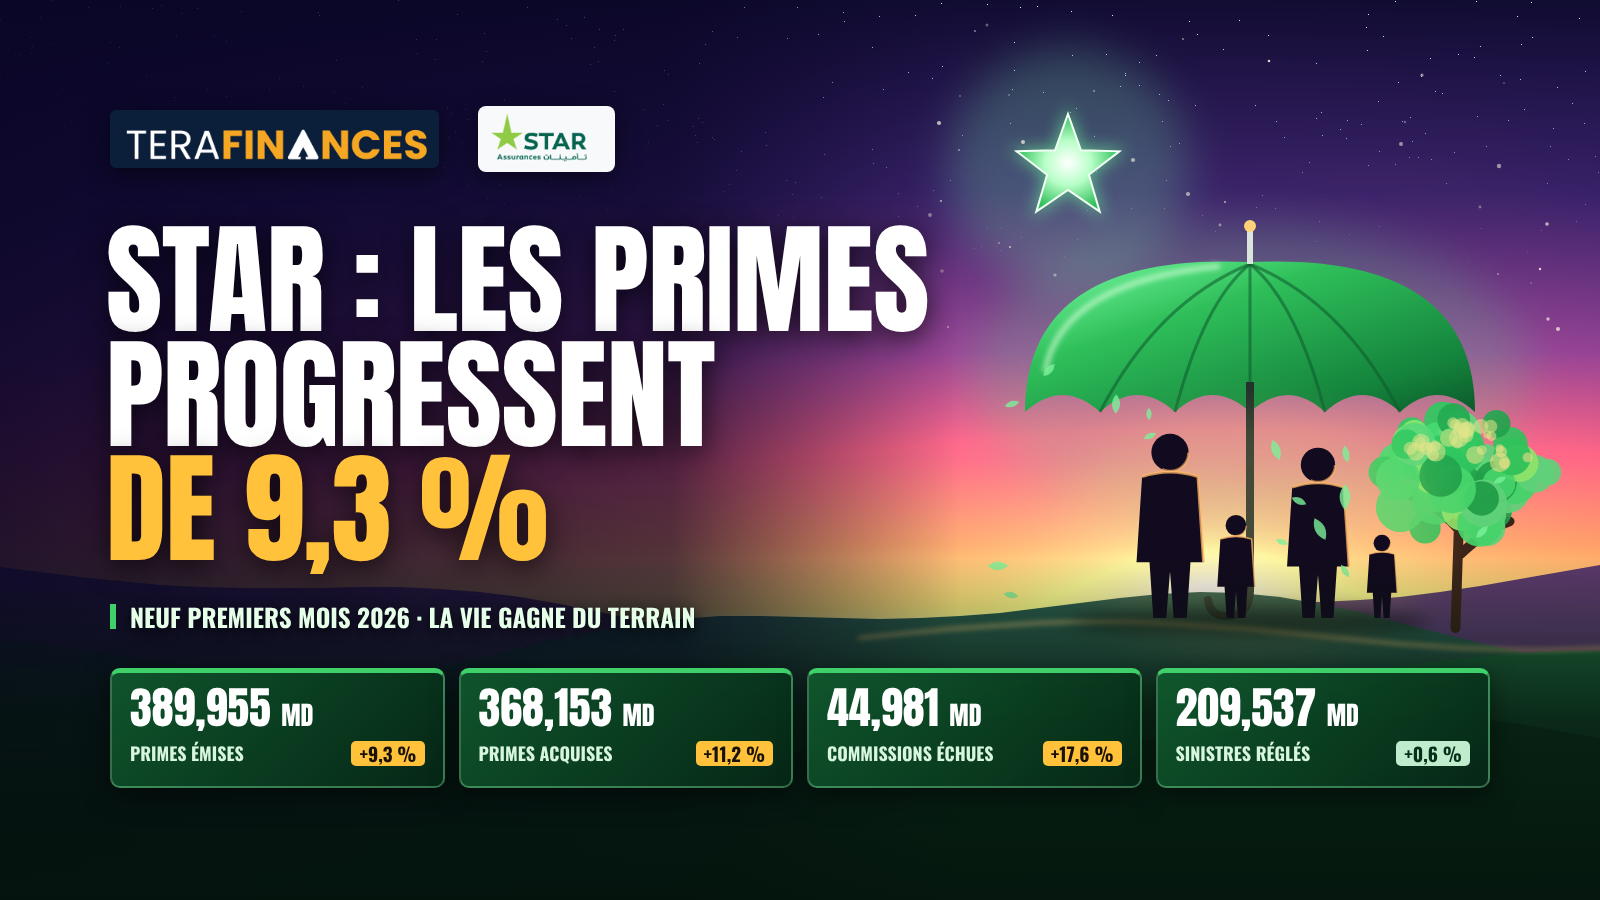
La Société Tunisienne d’Assurances et de Réassurances (STAR) clôture les neuf premiers mois de 2026 sur une croissance soutenue de son activité. Les primes émises atteignent 389,955 millions de dinars (MD), en hausse de 9,3 %, tandis que les primes acquises progressent de 11,2 %, à 368,153 MD. La non-vie demeure le principal socle de l’activité, mais l’assurance vie poursuit son expansion à un rythme nettement supérieur. Face à cette progression des revenus assurantiels, les sinistres réglés restent presque stables. La hausse plus rapide des commissions constitue toutefois un point d’attention.
Au 30 septembre 2026, la STAR présente une dynamique commerciale favorable, portée simultanément par ses activités non-vie et vie. L’écart entre la croissance des primes et celle des indemnisations servies dessine une évolution encourageante des flux d’activité. Il ne permet cependant pas, à lui seul, de conclure à une amélioration équivalente de la rentabilité, qui dépend également des provisions techniques, des frais de gestion et du coût de la réassurance.
Des primes émises en hausse de 33,1 MD
Les primes émises passent de 356,812 MD à 389,955 MD, soit une augmentation de 33,143 MD sur un an.
En non-vie, elles atteignent 341,494 MD, contre 316,626 MD à fin septembre 2025, en progression de 7,9 %. Avec une contribution de 24,868 MD à l’augmentation globale des primes, cette activité fournit les trois quarts de la croissance commerciale de la compagnie.
L’assurance vie affiche une progression plus vive : ses primes émises passent de 40,186 MD à 48,461 MD, soit une hausse de 20,6 %. Selon la société, cette évolution est soutenue par l’épargne et les contrats décès groupe. La vie apporte ainsi 8,275 MD de primes supplémentaires et contribue à hauteur d’un quart à la croissance totale, malgré une taille encore sensiblement inférieure à celle de la non-vie.
Le troisième trimestre confirme cette dynamique. Sur les seuls mois de juillet à septembre, les primes émises augmentent de 13,4 %, à 118,653 MD, avec une progression de 11,6 % en non-vie et de 30,1 % en vie.
Les primes acquises progressent plus rapidement que les émissions.
Les primes acquises, qui correspondent à la part des primes rattachée à la couverture effectivement écoulée sur la période, atteignent 368,153 MD, contre 331,137 MD un an auparavant. Leur progression de 11,2 % représente un supplément de 37,016 MD.
En non-vie, les primes acquises s’élèvent à 319,692 MD, contre 290,990 MD, soit une hausse de 9,9 %. Leur croissance dépasse donc celle des primes émises dans cette activité. Cette différence traduit les effets du rattachement des primes aux périodes de couverture, au-delà du seul rythme des émissions nouvelles.
En vie, les primes acquises progressent de 20,7 %, passant de 40,147 MD à 48,461 MD. Leur évolution reste ainsi très proche de celle des primes émises.
La composition des primes acquises se modifie progressivement. La part de la non-vie recule de 87,88 % à 86,84 %, tandis que celle de la vie passe de 12,12 % à 13,16 %, soit un gain de 1,04 point pour cette dernière.
La non-vie conserve donc une place largement prépondérante, mais la croissance plus rapide de la vie renforce peu à peu sa contribution aux revenus assurantiels de la STAR.
Des cessions en réassurance qui augmentent moins vite que les primes
Les primes cédées aux réassureurs s’établissent à 33,537 MD, contre 31,867 MD à fin septembre 2025, soit une augmentation de 5,2 %.
Cette évolution provient de la non-vie, où les cessions passent de 31,485 MD à 33,534 MD, en hausse de 6,5 %. En vie, elles deviennent marginales : 3 000 dinars, contre 382 000 dinars un an auparavant.
Rapportées aux primes émises, les cessions représentent 8,60 %, contre 8,93 % en septembre 2025. Pour la seule non-vie, cette proportion diminue légèrement, de 9,94 % à 9,82 %.
La STAR conserve ainsi une part un peu plus importante des primes émises. Cette évolution doit néanmoins être interprétée en tenant compte de la composition du portefeuille et des modalités des couvertures de réassurance : le montant des primes cédées ne suffit pas à mesurer l’étendue de la protection obtenue.
Les commissions augmentent plus rapidement que l’activité.
Les commissions échues atteignent 44,981 MD, contre 38,261 MD, soit une hausse de 17,6 % et un supplément de 6,720 MD.
Leur progression dépasse celle des primes émises comme celle des primes acquises. Rapportées aux primes émises, elles représentent désormais 11,53 %, contre 10,72 % un an plus tôt, soit une augmentation de 0,81 point.
Cette évolution signale un poids accru des commissions dans l’activité commerciale. Le document ne fournit toutefois pas de ventilation entre non-vie et vie, ce qui empêche d’identifier la contribution respective des deux activités à cette hausse.
Des indemnisations presque stables sur neuf mois
Les sinistres réglés totalisent 209,537 MD, contre 208,216 MD au 30 septembre 2025. Leur augmentation se limite à 0,6 %, soit 1,321 MD, très en deçà de la croissance des primes acquises.
En non-vie, les règlements s’élèvent à 200,665 MD, contre 198,949 MD, en hausse modérée de 0,9 %. En vie, ils diminuent de 4,3 %, passant de 9,266 MD à 8,872 MD.
Le troisième trimestre présente toutefois des mouvements différents : les règlements non-vie reculent de 10,5 %, à 63,100 MD, tandis que ceux de la vie augmentent de 65,2 %, à 6,839 MD. Cette hausse trimestrielle n’efface donc pas la baisse cumulée des prestations vie sur les neuf premiers mois.
À titre de lecture des flux, les sinistres réglés représentent 56,92 % des primes acquises, contre 62,88 % un an auparavant. En non-vie, cette proportion passe de 68,37 % à 62,77 %. Cette évolution est favorable, mais elle ne constitue pas un ratio de sinistralité comptable, lequel doit intégrer notamment les variations des provisions pour sinistres.
Des produits financiers mieux orientés hors plus-values de cession
Les produits financiers bruts échus atteignent 87,922 MD, contre 86,665 MD, soit une progression de 1,5 %.
Cette hausse intervient malgré une diminution des plus-values de cession de titres, revenues de 5,209 MD à 3,931 MD. En excluant ces plus-values, les produits financiers progressent de 3,1 %, passant de 81,456 MD à 83,991 MD. La contribution financière apparaît ainsi mieux orientée que ne le suggère la seule variation du total.
Au terme de ces neuf mois, la STAR conjugue une croissance commerciale soutenue, une contribution croissante de la vie et une progression limitée des indemnisations versées. L’évolution des commissions appelle davantage de vigilance, tandis que les revenus financiers continuent d’apporter un soutien substantiel. Les comptes intégrant l’ensemble des charges et des provisions permettront de mesurer dans quelle proportion cette dynamique d’activité se traduit en résultat.
Source : indicateurs d’activité de la STAR au 30 septembre 2026. Données provisoires ; taux et ratios calculés à partir des montants publiés.
Commentaires (0)
Connectez-vous pour commenter.