







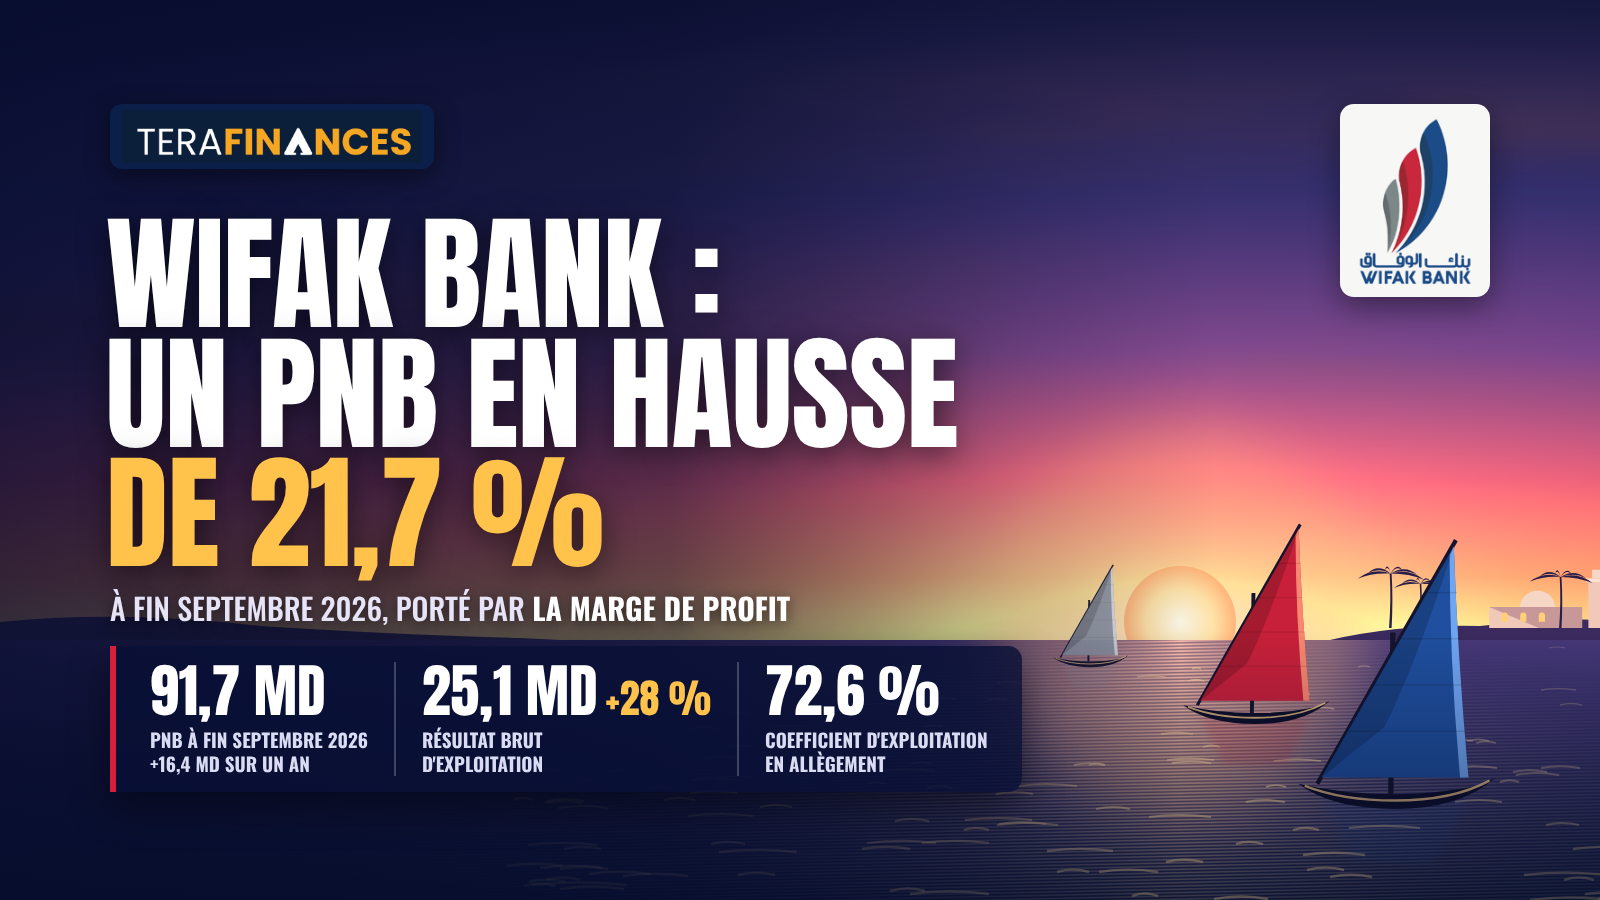
Au terme des neuf premiers mois de l’exercice 2026, Wifak International Bank (WIB) affiche un produit net bancaire de 91,7 MD, en progression de 16,4 MD (+21,7 %) par rapport au 30 septembre 2025. Adossée à une expansion soutenue de ses emplois et de ses ressources, la banque dégage un résultat brut d’exploitation de 25,1 MD, en hausse de 28 %, tandis que son coefficient d’exploitation s’allège à 72,6 %.
Les emplois : des financements toujours dynamiques
L’encours net des financements à la clientèle s’établit à 1 568,0 MD au 30 septembre 2026, contre 1 449,3 MD au 31 décembre 2025, soit un accroissement de 118,7 MD (+8,2 %) en l’espace de neuf mois. Cette progression traduit la poursuite de l’élargissement du portefeuille de la banque, appuyée par le développement de son réseau, qui s’est enrichi au troisième trimestre de trois nouvelles agences (Intilaka, Kheireddine Pacha et Le Kef), portant le total à 61 points de vente.
Le portefeuille-titres atteint, pour sa part, 62,7 MD, contre 54,4 MD à fin 2025, en hausse de 8,3 MD (+15,3 %). Il demeure presque exclusivement constitué du portefeuille-titres d’investissement (banking book), qui s’élève à 62,4 MD contre 54,2 MD, soit une augmentation de 8,2 MD (+15,1 %) ; il représente ainsi 99,5 % de l’encours global. Le portefeuille-titres commercial (trading book) reste marginal : il passe de 0,214 MD à 0,341 MD, soit une hausse de 0,127 MD (+59,3 %) qui, en dépit de son ampleur relative, ne pèse guère dans le total.
Les ressources : une collecte soutenue, au prix d’un mix plus onéreux
Les dépôts de la clientèle totalisent 1 596,8 MD au 30 septembre 2026, contre 1 446,0 MD au 31 décembre 2025, soit une collecte nette de 150,8 MD (+10,4 %). Cette dynamique masque toutefois des évolutions contrastées selon les composantes.
Les comptes Istithmar, dépôts à échéance et ressources les plus onéreuses pour la banque, constituent le principal moteur de la collecte : ils atteignent 552,4 MD, contre 431,3 MD à fin 2025, en hausse de 121,1 MD (+28,1 %). Leur poids dans le total des dépôts passe de 29,8 % à 34,6 %, ce qui en fait désormais la première composante des ressources clientèle. Les comptes d’épargne Tawfir, ressources réputées stables, progressent de 50,4 MD (+11,0 %) à 508,1 MD ; leur part demeure quasi inchangée, à 31,8 % contre 31,6 % à fin 2025.
À l’inverse, les dépôts à vue, ressources les moins coûteuses, reculent de 24,2 MD (−5,2 %) à 442,6 MD, contre 466,8 MD au 31 décembre 2025. Leur poids dans le total des dépôts se replie ainsi de 32,3 % à 27,7 %, soit un recul de 4,6 points. Ce glissement de la structure des dépôts vers les placements rémunérés est de nature à renchérir le coût moyen des ressources de la banque.
Compte tenu de ces évolutions, le rapport entre l’encours net des financements et les dépôts de la clientèle s’établit à 98,2 % au 30 septembre 2026, contre 100,2 % à fin 2025, les dépôts ayant progressé plus vite que les crédits sur la période.
Les dettes de financements et ressources spéciales s’inscrivent en baisse, à 106,1 MD contre 123,4 MD au 31 décembre 2025, soit un repli de 17,3 MD (−14,1 %). Les capitaux propres, hors résultat de la période, s’élèvent à 170,7 MD, contre 162,3 MD à fin 2025, en hausse de 8,3 MD (+5,1 %).
Le compte de résultat : un effet de ciseaux favorable
Les produits d’exploitation bancaires (PEB) atteignent 154,6 MD au 30 septembre 2026, contre 136,1 MD un an plus tôt, soit une progression de 18,5 MD (+13,6 %). Les marges et revenus assimilés augmentent de 14,1 MD (+12,8 %) à 124,0 MD, tandis que les commissions perçues progressent de 3,4 MD (+14,2 %) à 27,5 MD. Dans le même temps, les charges d’exploitation bancaires (CEB) ne s’accroissent que de 2,1 MD (+3,5 %), à 62,8 MD, les charges encourues et assimilées augmentant de 1,6 MD (+2,7 %) à 60,4 MD.
Cet écart de rythme entre produits et charges se traduit par un produit net bancaire (PNB = PEB − CEB) de 91,7 MD, contre 75,4 MD au 30 septembre 2025, soit une hausse de 16,4 MD (+21,7 %).
La marge de profit, qui correspond à la différence entre les marges et revenus assimilés et les charges encourues et assimilées, s’établit à 63,6 MD, contre 51,1 MD, en hausse de 12,5 MD (+24,4 %). Elle explique à elle seule 76,1 % de l’amélioration du PNB. La marge sur commissions progresse de 2,9 MD (+13,2 %) à 25,2 MD, soit une contribution de 17,9 % à la croissance du PNB. Enfin, les revenus nets sur portefeuille-titres et gains de change passent de 2,0 MD à 3,0 MD, en hausse de 1,0 MD (+49,2 %), apportant les 6,0 % restants ; cette évolution doit beaucoup aux revenus du portefeuille d’investissement, passés de 0,222 MD à 0,984 MD.
Le poids de la marge de profit dans le PNB se renforce ainsi à 69,3 % au 30 septembre 2026, contre 67,9 % au 30 septembre 2025 et 67,6 % pour l’ensemble de l’exercice 2025, confirmant l’ancrage de la banque dans son activité d’intermédiation. La part des revenus nets de portefeuille-titres s’élève à 3,2 %, contre 2,6 % à fin septembre 2025 et 2,9 % sur l’exercice 2025, tout en restant modeste. Par voie de conséquence, la contribution de la marge sur commissions se tasse à 27,4 %, contre 29,5 % aux deux dates de comparaison.
Charges opératoires et productivité
Les charges opératoires totalisent 66,6 MD au 30 septembre 2026, contre 55,7 MD un an plus tôt, en hausse de 10,9 MD (+19,5 %). Les frais de personnel, qui en représentent 68,0 %, augmentent de 7,9 MD (+21,1 %) à 45,3 MD. Les charges générales d’exploitation progressent de 2,0 MD (+14,1 %) à 16,5 MD et les dotations aux amortissements et aux provisions sur immobilisations de 1,0 MD (+25,0 %) à 4,9 MD, reflétant notamment l’effort d’extension du réseau.
La croissance du PNB ayant devancé celle des charges opératoires, le coefficient d’exploitation, rapport des charges opératoires au PNB, s’améliore à 72,6 %, contre 73,9 % au 30 septembre 2025, soit un gain de 1,3 point. Il demeure néanmoins supérieur de 1,4 point au niveau de 71,2 % enregistré sur l’ensemble de l’exercice 2025.
Résultat brut d’exploitation et taux de marge brute
Le résultat brut d’exploitation (RBE), qui correspond au PNB diminué des charges opératoires, avant prise en compte du coût du risque, ressort à 25,1 MD au 30 septembre 2026, contre 19,6 MD un an plus tôt, soit une progression de 5,5 MD (+28,0 %). Pour mémoire, il s’était établi à 30,6 MD sur l’ensemble de l’exercice 2025.
Rapporté aux produits d’exploitation bancaires, le RBE fait ressortir un taux de marge brute de 16,26 %, contre 14,43 % au 30 septembre 2025, soit une amélioration de 1,83 point. Ce taux se situe à un niveau proche de celui de l’exercice 2025 (16,41 %), à 0,15 point en deçà.
Conclusion
À fin septembre 2026, Wifak International Bank poursuit sa trajectoire de croissance, avec une progression concomitante de ses financements (+8,2 % en neuf mois) et de ses dépôts (+10,4 %), qui couvrent désormais l’intégralité de ses crédits. Le PNB bénéficie d’une marge de profit en forte hausse et d’une maîtrise relative des charges d’exploitation bancaires, ce qui permet d’absorber la hausse des charges opératoires liée à l’extension du réseau et d’améliorer à la fois le coefficient d’exploitation et le taux de marge brute par rapport à la même période de 2025. La recomposition des dépôts au profit des comptes Istithmar, au détriment des dépôts à vue, constitue toutefois un point d’attention pour l’évolution future du coût des ressources.
Commentaires (0)
Connectez-vous pour commenter.