

بأرباح صافية مجمّعة بلغت 1787,3 مليون دينار سنة 2025، سيتعيّن على البنوك السبعة عشر المعنية ضخّ قرابة 143 مليون دينار في شكل تمويلات دون فوائد ودون ضمانات. وسيعود نصف هذا الغلاف إلى المؤسسات الصغرى والمتوسطة والشركات الأهلية، غير أنّ الأفراد سيمثّلون أكثر من نصف المنتفعين.
آلية دخلت حيّز التنفيذ
تجد القروض على الشرف أساسها في الفصل 412 ثالثا من المجلة التجارية، المُضاف بمقتضى القانون عدد 41 لسنة 2024 المؤرخ في 2 أوت 2024 المتعلق بالشيكات. ويُلزم هذا النص كل بنك بتخصيص 8 بالمائة على الأقل من أرباح السنة المالية المنقضية لخطوط تمويل صغرى على الشرف، قصيرة المدى، دون فوائد ودون ضمانات.
وقد جاء الأمر عدد 148 لسنة 2026 المؤرخ في 23 جويلية 2026 ليُفعّل هذه الآلية. إذ يُفتح بدفاتر كل بنك حساب يُسمّى « حساب خط التمويل على الشرف »، تتمّ تغذيته في أجل خمسة عشر يوما من تاريخ انعقاد الجلسة العامة العادية التي تقرّ توزيع الأرباح. وتنتفع بهذه التمويلات أربع فئات: الأفراد، وباعثو المشاريع الصغرى (التي لا يتجاوز حجم استثمارها الجملي 150 ألف دينار)، والمؤسسات الاقتصادية الصغرى والمتوسطة (التي يتراوح حجم استثماراتها بين 150 ألف دينار و15 مليون دينار)، والشركات الأهلية.
وحُدّد السقف الأقصى للقرض بـ 25 ألف دينار للمؤسسة الصغرى أو المتوسطة أو للشركة الأهلية، و10 آلاف دينار لباعث المشروع الصغير، و5 آلاف دينار للفرد، وهي موجّهة في هذه الحالة الأخيرة لتمويل حاجيات الاستهلاك. ويمتدّ السداد على فترة أقصاها سنتان، مع إمكانية منح فترة إمهال لا تتجاوز ستة أشهر. ولا يحقّ للبنك طلب أيّ رهن أو ضمان أو معاليم دراسة، ويتعيّن عليه البتّ في الطلب في أجل عشرة أيام عمل مصرفية، مع وجوب تعليل كل رفض. ولا يمكن الحصول على تمويل جديد إلا بعد سداد التمويل السابق.
وقد ضبط منشور البنك المركزي التونسي عدد 8 لسنة 2026 المؤرخ في 1 سبتمبر 2026 الإجراءات العملية. فمنذ غرّة أكتوبر، تُودع الطلبات حصريا عبر منصة إلكترونية مخصّصة، مع ختم زمني يضمن احترام أسبقية التقديم ومبدأ الإنصاف. ويتمّ التصريح بالقروض الممنوحة آنيا لدى مركزية المعلومات، فيما يُحال تقرير شهري إلى البنك المركزي التونسي.
غلاف قطاعي بقيمة 143 مليون دينار
من بين بنوك الساحة، تخضع 17 مؤسسة لهذا الالتزام، بما في ذلك البنك التونسي للتضامن في ما يخصّ تمويل المؤسسات الصغرى والمتوسطة والشركات الأهلية وباعثي المشاريع الصغرى، وفقا لمجال تدخّله المحدّد بنظامه الأساسي. أمّا البنوك الأربعة التي أنهت السنة المالية 2025 بخسائر، وهي بنك تونس والإمارات وبنك قطر الوطني والبنك العربي لتونس وبنك تونس السعودي، فهي معفاة بصفة آلية لغياب أرباح قابلة للتخصيص.
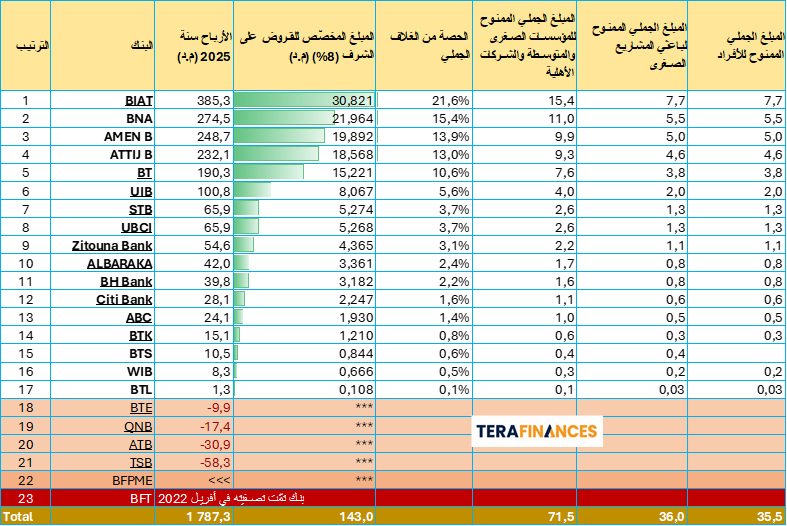
وقد حقّقت البنوك السبعة عشر المعنية سنة 2025 نتيجة صافية مجمّعة قبل التعديلات المحاسبية بقيمة 1787,3 مليون دينار، بارتفاع قدره 66,1 مليون دينار (3,8 بالمائة) مقارنة بسنة 2024 على نفس النطاق. ويُفضي تطبيق نسبة 8 بالمائة إلى غلاف جملي بقيمة 143 مليون دينار، يتعيّن على القطاع توزيعه بالكامل في أجل أقصاه سنة واحدة من تاريخ إيداعه بالحساب المخصّص.
ويعكس هذا الغلاف تراتبية الأرباح داخل القطاع، ويتّسم بتركّز كبير: إذ تستأثر البنوك الخمسة الأولى من حيث النتيجة الصافية وحدها بـ 106,5 مليون دينار، أي 74,5 بالمائة من المجموع، في حين تتقاسم البنوك الاثنا عشر الأخرى 36,5 مليون دينار. وتتراوح المبالغ الفردية بذلك بين أكثر من 30 مليون دينار للمؤسسة الأعلى مردودية وما يزيد بقليل عن 100 ألف دينار للأصغر حجما.
نصف الأموال للمؤسسات
يفرض الأمر على كل بنك، باستثناء البنوك التي تضبط أنظمتها الأساسية مجال تدخّلها، تخصيص 50 بالمائة على الأقل من اعتمادات الخط لفائدة المؤسسات الصغرى والمتوسطة والشركات الأهلية. وعلى هذا الأساس، تعتمد التقديرات توزيعا للغلاف بنسبة 50 بالمائة للمؤسسات الصغرى والمتوسطة والشركات الأهلية، و25 بالمائة لباعثي المشاريع الصغرى، و25 بالمائة للأفراد. أمّا بالنسبة إلى البنك التونسي للتضامن، فيُخصّص نصف اعتماداته للمؤسسات الصغرى والمتوسطة والشركات الأهلية والباقي لباعثي المشاريع الصغرى.
وينتج عن ذلك غلاف بقيمة 71,5 مليون دينار موجّه للمؤسسات الصغرى والمتوسطة والشركات الأهلية، و36 مليون دينار لباعثي المشاريع الصغرى، و35,5 مليون دينار للأفراد. ويُفسَّر الفارق البالغ 0,4 مليون دينار بين هاتين الفئتين الأخيرتين بخصوصية البنك التونسي للتضامن الذي لا يتدخّل لفائدة الأفراد.
الأفراد في الصدارة من حيث العدد
بافتراض حصول كل منتفع على السقف المسموح به في فئته، يُقدَّر عدد المنتفعين على مستوى القطاع بـ 13563 منتفعا. ويُشكّل الأفراد، سواء كانوا أجراء أو متقاعدين أو غير أجراء يثبتون دخلا منتظما، الفئة الأولى بـ 7107 منتفعين، أي 52,4 بالمائة من المجموع. ويليهم 3596 باعث مشروع صغير (26,5 بالمائة) و2860 مؤسسة صغرى ومتوسطة وشركة أهلية (21,1 بالمائة).
وهكذا تبدو بنية المبالغ وبنية المنتفعين كصورتين متعاكستين. فالمؤسسات الصغرى والمتوسطة والشركات الأهلية تستقطب نصف الغلاف، لكنها لا تمثّل سوى ما يزيد قليلا عن منتفع من كل خمسة، نظرا لسقف فردي يفوق بخمس مرات سقف الأفراد. وفي المقابل، لا يستأثر الأفراد إلا بربع الأموال، غير أنّهم يشكّلون أكثر من نصف المنتفعين. ويبلغ متوسط القرض، بكل الفئات مجتمعة، حوالي 10500 دينار.
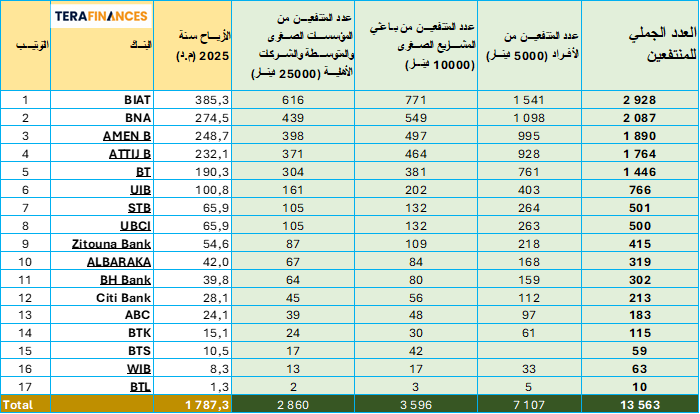
ويجب قراءة رقم 13563 باعتباره حدّا أدنى. فالمبالغ المحدّدة بالأمر هي سقوف قصوى، وكل قرض يُمنح دون السقف يُحرّر موارد لفائدة طالبين آخرين. فلو استقرّ متوسط القرض الفعلي مثلا في حدود نصف السقوف، لتضاعف عدد المنتفعين ليقارب 27100. وبالنظر إلى الأجل الترتيبي المحدّد بسنة واحدة، يفترض الهدف الأدنى وحده أن يدرس القطاع ويمنح أكثر من 1100 ملف شهريا.
وعلى غرار الغلاف، يظلّ توزيع المنتفعين متركّزا: إذ يُنتظر أن تخدم البنوك الخمسة الأولى حوالي 10100 منتفع، أي قرابة ثلاثة أرباع المجموع، في حين لا يتجاوز عدد المنتفعين لدى أصغر المؤسسات بضع عشرات، بل نحو عشرة فقط.
تمويل تضامني يخضع للقواعد المصرفية
لا يعني غياب الفوائد والضمانات أنّ هذه التمويلات تفلت من قواعد التصرّف في المخاطر. فقد أوضح البنك المركزي التونسي أنّها تظلّ خاضعة للسياسات والإجراءات الداخلية المعمول بها لدى البنوك في منح القروض. ويتعيّن على المؤسسات بالتالي مواصلة احترام متطلّبات الحوكمة والمراقبة الداخلية وتصنيف التعهّدات وتغطية المخاطر. ولا يُنشئ الطابع الاجتماعي للآلية حقّا آليا في التمويل: إذ تحتفظ البنوك بمسؤوليتها في دراسة الملفات، شريطة احترام الشروط والآجال ومبادئ الإنصاف التي تضبطها النصوص.
وتنطوي هذه القروض بالنسبة إلى البنوك على كلفة فرصة بديلة تُقدَّر على الأقل بمستوى معدّل السوق النقدية (7 بالمائة)، تُضاف إليها مصاريف التصرّف (الموارد البشرية واللوجستيك ونظام المعلومات). وبما أنّها مُلزمة باستنفاد الأموال في غضون سنة، فإنّها ستعبّئ هذه التمويلات في كل الأحوال، لكنها ستسعى إلى الحدّ من مخاطر عدم سداد الأصل عبر إخضاع هذه الملفات للمسار المعتاد لمنح القروض والامتثال.
وبالتالي يُرتقب اشتراط حدّ أدنى من الشروط. فبالنسبة إلى الموظفين العموميين، أن يكونوا من حرفاء البنك وأن تكون أجورهم موطّنة لديه؛ وبالنسبة إلى أجراء القطاع الخاص، تُضاف إلى ذلك شهادة عمل تثبت الترسيم. وفي الحالتين، ستُشترط قدرة معقولة على السداد. أمّا بالنسبة إلى المهنيين، سواء تعلّق الأمر بباعثي المشاريع الصغرى أو بالمؤسسات الصغرى والمتوسطة أو بالشركات الأهلية، فيُفترض أن يتثبّت البنك من وجودهم الفعلي ومن نشاط قائم ومن سجلّ حركات على دفاتره.
Commentaires (0)
Connectez-vous pour commenter.