

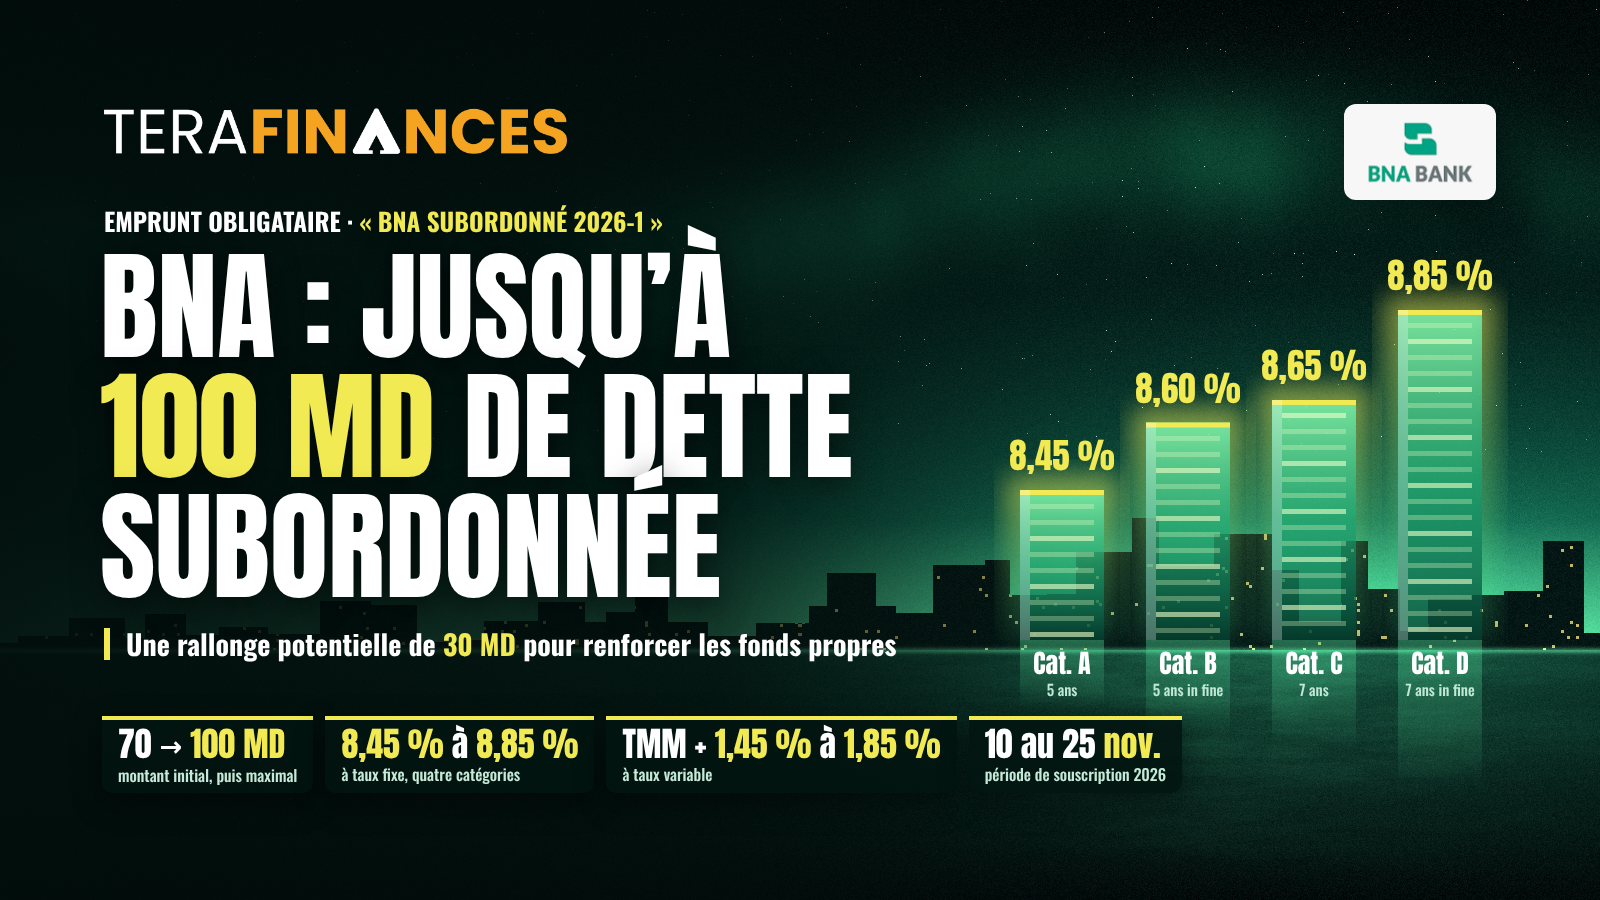
La Banque Nationale Agricole (BNA) lance un emprunt obligataire subordonné intitulé « BNA Subordonné 2026-1 », d'un montant de 70 millions de dinars (MD) susceptible d'être porté à un maximum de 100 MD, soit une rallonge potentielle de 30 MD (+42,9 %). Réalisée sans recours à l'appel public à l'épargne, l'opération sera ouverte aux souscriptions du 10 au 25 novembre 2026 auprès des guichets de la banque. Elle propose quatre catégories rémunérées entre 8,45 % et 8,85 % à taux fixe, ou entre TMM + 1,45 % et TMM + 1,85 % à taux variable.
La moitié d'une enveloppe autorisée de 200 MD
L'Assemblée générale ordinaire de la BNA, réunie le 30 avril 2026, a autorisé la banque à émettre un ou plusieurs emprunts obligataires et/ou subordonnés dans la limite d'un montant global de 200 MD, avant la tenue de la prochaine AGO. Elle a délégué au Conseil d'administration le soin d'en arrêter les montants successifs, les conditions et les modalités.
Faisant usage de cette délégation, le Conseil d'administration s'est réuni le 14 octobre 2026 et a décidé l'émission de « BNA Subordonné 2026-1 ». Dans son montant maximal de 100 MD, l'opération mobiliserait donc la moitié de l'enveloppe autorisée par les actionnaires.
L'emprunt est divisé en 700 000 obligations subordonnées d'une valeur nominale de 100 dinars, susceptibles d'être portées à 1 000 000 de titres. Les obligations sont émises au pair, payables intégralement à la souscription et remboursables à 100 dinars. Nominatives, elles seront tenues en registre par la BNA durant toute la vie de l'emprunt. Le montant définitif sera publié au bulletin officiel du Conseil du Marché Financier (CMF).
Quatre catégories, de 8,45 % à 8,85 % à taux fixe
Le souscripteur choisit, au moment de la souscription, l'une des quatre catégories proposées ainsi que le type de taux, fixe ou variable. La catégorie A, d'une durée de 5 ans, est rémunérée à 8,45 % brut l'an. Elle s'amortit par cinquièmes constants de 20 dinars dès la première année, ce qui ramène sa durée de vie moyenne à 3 ans et sa duration à 2,706 ans.
La catégorie B, également à 5 ans mais remboursable in fine, offre 8,60 %, pour une durée de vie moyenne de 5 ans et une duration de 4,268 ans. La catégorie C s'étend sur 7 ans dont 2 ans de grâce et rapporte 8,65 %. Son amortissement par cinquièmes ne débute qu'à la troisième année, d'où une durée de vie moyenne de 5 ans et une duration de 4,208 ans.
La catégorie D, à 7 ans in fine, propose le taux le plus élevé, soit 8,85 %, pour une durée de vie moyenne de 7 ans et une duration de 5,506 ans. L'échelle des rémunérations s'étend ainsi sur 40 points de base entre les catégories A et D. À maturité identique de 5 ans, le remboursement in fine de la catégorie B est rétribué 15 points de base de plus que la catégorie A amortissable. Pour un porteur conservant ses titres jusqu'à l'échéance, le taux de rendement actuariel est égal au taux nominal de chaque catégorie.
À taux variable, une marge de 145 à 185 points de base sur le TMM
L'option à taux variable est indexée sur le taux moyen du marché monétaire (TMM) publié par la Banque Centrale de Tunisie. Le taux appliqué correspond à la moyenne arithmétique des douze derniers TMM mensuels précédant la date de paiement, de novembre de l'année N-1 à octobre de l'année N. Cette moyenne est majorée de 1,45 % pour la catégorie A, 1,60 % pour la B, 1,65 % pour la C et 1,85 % pour la D.
Les marges retenues correspondent, pour chaque catégorie, à l'écart entre le taux fixe proposé et un niveau de référence de 7 %. À titre indicatif, la moyenne des TMM de novembre 2025 à octobre 2026 ressort à 7,083 %. Supposée constante sur toute la durée de l'emprunt, elle conduit à des rendements actuariels estimés de 8,533 % (A), 8,683 % (B), 8,733 % (C) et 8,933 % (D).
Sur cette base, la formule variable procurerait un supplément de 8,3 points de base par rapport au taux fixe dans chacune des catégories. Cet écart reste toutefois tributaire de l'évolution future du TMM, à la hausse comme à la baisse.
Souscriptions jusqu'au 25 novembre, échéances en 2031 et 2033
Les souscriptions et versements seront reçus du 10 au 25 novembre 2026. Ils pourront être clôturés sans préavis dès que le plafond de 100 MD sera intégralement souscrit. Si le montant placé reste inférieur à 70 MD au 25 novembre, la période sera prorogée jusqu'au 4 décembre 2026 ; au-delà, l'emprunt sera ramené au montant effectivement collecté.
La date unique de jouissance en intérêts est fixée au 25 novembre 2026, y compris en cas de prorogation. Les intérêts courus entre la date effective de libération et cette date seront décomptés et payés le 25 novembre 2026.
Intérêts et remboursements seront ensuite servis annuellement à terme échu, chaque 25 novembre, via Tunisie Clearing, le premier coupon tombant le 25 novembre 2027 pour toutes les catégories. La catégorie A sera amortie à partir de cette même date et la catégorie C à partir du 25 novembre 2029. Les catégories A et B arriveront à échéance finale le 25 novembre 2031, les catégories C et D le 25 novembre 2033.
Un placement privé fermé aux OPCVM
L'émission prend la forme d'un placement privé. Les souscriptions ne peuvent être faites ni au profit d'OPCVM, ni au profit de comptes gérés. Les obligations restent librement cessibles, mais les souscripteurs s'engagent à ne pas les céder à ces mêmes catégories d'investisseurs.
Les intermédiaires en bourse chargés des transactions sont tenus de veiller au respect de cette condition. Tout acquéreur ultérieur s'engage à son tour à la respecter pour la durée de vie restante de l'emprunt. L'emprunt ne bénéficie d'aucune garantie particulière et relève du droit commun de la fiscalité des obligations ; tout litige sera de la compétence exclusive du Tribunal de Tunis I.
Consolider les fonds propres nets
Selon la note d'émission, l'opération vise à renforcer les fonds propres nets de la BNA et à améliorer ses ratios de concentration des risques, conformément à la circulaire de la Banque Centrale de Tunisie n° 2018-06 du 5 juin 2018 relative aux normes d'adéquation des fonds propres. Les emprunts subordonnés y sont comptabilisés parmi les fonds propres complémentaires, à concurrence du capital restant dû et dans la limite de 50 % des fonds propres nets de base.
Il en découle que la contribution prudentielle des catégories amortissables A et C diminuera au rythme des remboursements de capital, tandis que celle des catégories in fine B et D restera entière jusqu'à l'échéance.
En contrepartie, les porteurs acceptent un rang de créance subordonné. En cas de liquidation de la BNA, le principal ne serait remboursé qu'après désintéressement de tous les créanciers privilégiés et chirographaires, mais avant les titres participatifs, au même rang que les autres emprunts subordonnés de la banque. Les intérêts constituent, eux, des engagements chirographaires non subordonnés. L'investisseur s'en remet ainsi à la seule qualité de crédit de l'émetteur, une société anonyme au capital de 320 MD divisé en 64 millions d'actions de 5 dinars de nominal.
Commentaires (0)
Connectez-vous pour commenter.