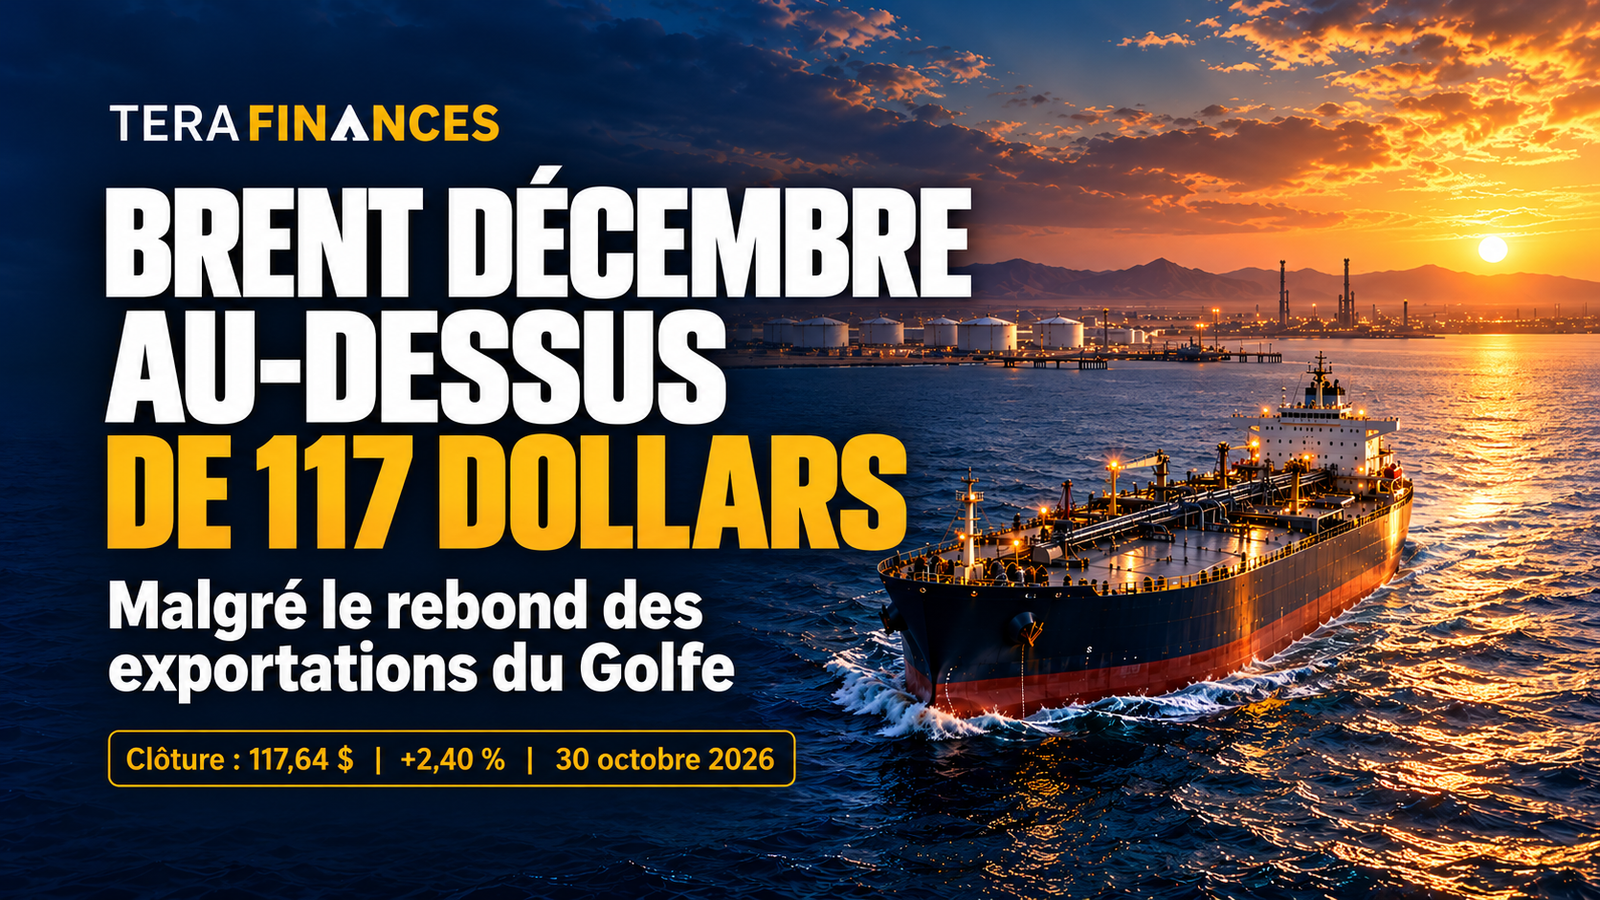
Le redressement des exportations pétrolières du Golfe ne suffit pas à apaiser le marché. Le contrat Brent à échéance décembre a terminé la séance du 30 octobre 2026 à 117,64 dollars le baril, en hausse de 2,40 %. La persistance des risques sur les routes maritimes et le coût des solutions de transport alternatives entretiennent les tensions.
Le pétrole reste sous pression malgré la reprise d’une partie des approvisionnements du Moyen-Orient. Selon Reuters, le contrat décembre sur le Brent, arrivé à expiration vendredi, a clôturé à 117,64 dollars, après avoir atteint 118 dollars en séance. Le contrat janvier, désormais plus activement négocié, s’est établi à 113,43 dollars. Cette différence rappelle l’importance de préciser l’échéance lorsqu’on évoque le prix du baril.
Le niveau des cours traduit une interrogation centrale : les exportateurs peuvent-ils maintenir durablement leurs livraisons dans un environnement où les circuits d’acheminement restent exposés aux perturbations ?
Des exportations redressées, mais des routes toujours fragiles
Selon les données de Kpler rapportées par le Wall Street Journal, les flux pétroliers du Golfe, acheminés par le détroit d’Ormuz et les itinéraires alternatifs, ont dépassé 24 millions de barils par jour durant la semaine achevée le 18 octobre, contre une référence d’avant-guerre de 23,3 millions. Ce chiffre correspond à une fenêtre hebdomadaire et ne constitue pas une moyenne pour l’ensemble du mois.
Cette reprise repose sur une adaptation des circuits d’exportation. L’Arabie saoudite utilise notamment son pipeline Est-Ouest pour acheminer du brut vers la mer Rouge. Les Émirats arabes unis disposent également d’une voie de contournement vers le terminal de Fujairah, situé hors du détroit d’Ormuz.
À ces infrastructures s’ajoutent des navettes de pétroliers et des transferts de cargaisons entre navires au large d’Oman. Ces dispositifs permettent de maintenir les livraisons, mais multiplient les opérations logistiques dans un environnement où le fret et l’assurance contre les risques de guerre restent coûteux. Le rétablissement des volumes ne signifie donc pas un retour aux conditions normales de transport.
Pourquoi la reprise des flux ne fait pas baisser les prix
Le marché ne valorise pas uniquement les cargaisons actuellement disponibles. Il intègre aussi la possibilité que les livraisons futures soient retardées, renchéries ou interrompues.
Le Wall Street Journal attribue ainsi la fermeté des cours aux craintes d’une nouvelle escalade, à la diminution des stocks pétroliers et à un système d’expédition improvisé, toujours dangereux et coûteux. Le rebond des exportations apporte un soulagement, mais ne dissipe pas ces facteurs de tension.
Dans cette lecture, la prime de risque persistante reflète l’incertitude sur la continuité de l’approvisionnement. Une amélioration ponctuelle des flux peut difficilement suffire à rassurer les acheteurs si la sécurité des rotations suivantes demeure incertaine.
Une détente conditionnée à la continuité des livraisons
Deux trajectoires peuvent être envisagées, sans constituer des prévisions chiffrées.
Une sécurisation durable des routes, accompagnée de livraisons régulières et d’une reconstitution des stocks, favoriserait une atténuation de la prime de risque. La baisse des coûts de transport et d’assurance renforcerait cette normalisation.
À l’inverse, de nouvelles interruptions des exportations ou une dégradation de la sécurité maritime pourraient raviver les tensions. Leur effet sur les prix dépendrait des volumes effectivement touchés, de la durée des perturbations et de l’évolution de la demande mondiale.
Pour le marché pétrolier, l’enjeu dépasse ainsi le seul redémarrage des expéditions : il porte sur la capacité à assurer un approvisionnement régulier, prévisible et économiquement soutenable.
Commentaires (0)
Connectez-vous pour commenter.