

Après trois années de contraction quasi continue, le secteur de la construction a renoué avec la croissance entre le deuxième trimestre 2024 et la fin de 2025. Mais les trois premiers trimestres de 2026 dessinent une trajectoire en dents de scie, nettement décrochée de celle du PIB, sur fond de repli des crédits à l'habitat.
Une longue traversée du désert (2021-2024)
Mesurée en glissement annuel et aux prix constants de 2015, la valeur ajoutée de la construction a connu un effondrement de 14,4 % en 2020, sous l'effet de la crise sanitaire (-39,6 % au seul T2-2020). Le rebond technique du premier semestre 2021 (+7,3 % au T1 et +52,9 % au T2), purement mécanique et lié à l'effet de base, n'a pas résisté : dès le T3-2021, le secteur est retombé en territoire négatif (-9,2 %) et y est resté presque sans interruption jusqu'au T1-2024 (-3,0 %), à la seule exception du T3-2022 (+0,7 %).
Sur cette période, le décrochage par rapport à l'économie dans son ensemble est manifeste : la construction a reculé de 5,8 % en 2022 et de 1,5 % en 2023, alors que le PIB progressait respectivement de 2,8 % et de 0,3 %. Le bâtiment a ainsi constitué l'un des principaux freins à la croissance.
2024-2025 : le retour en territoire positif
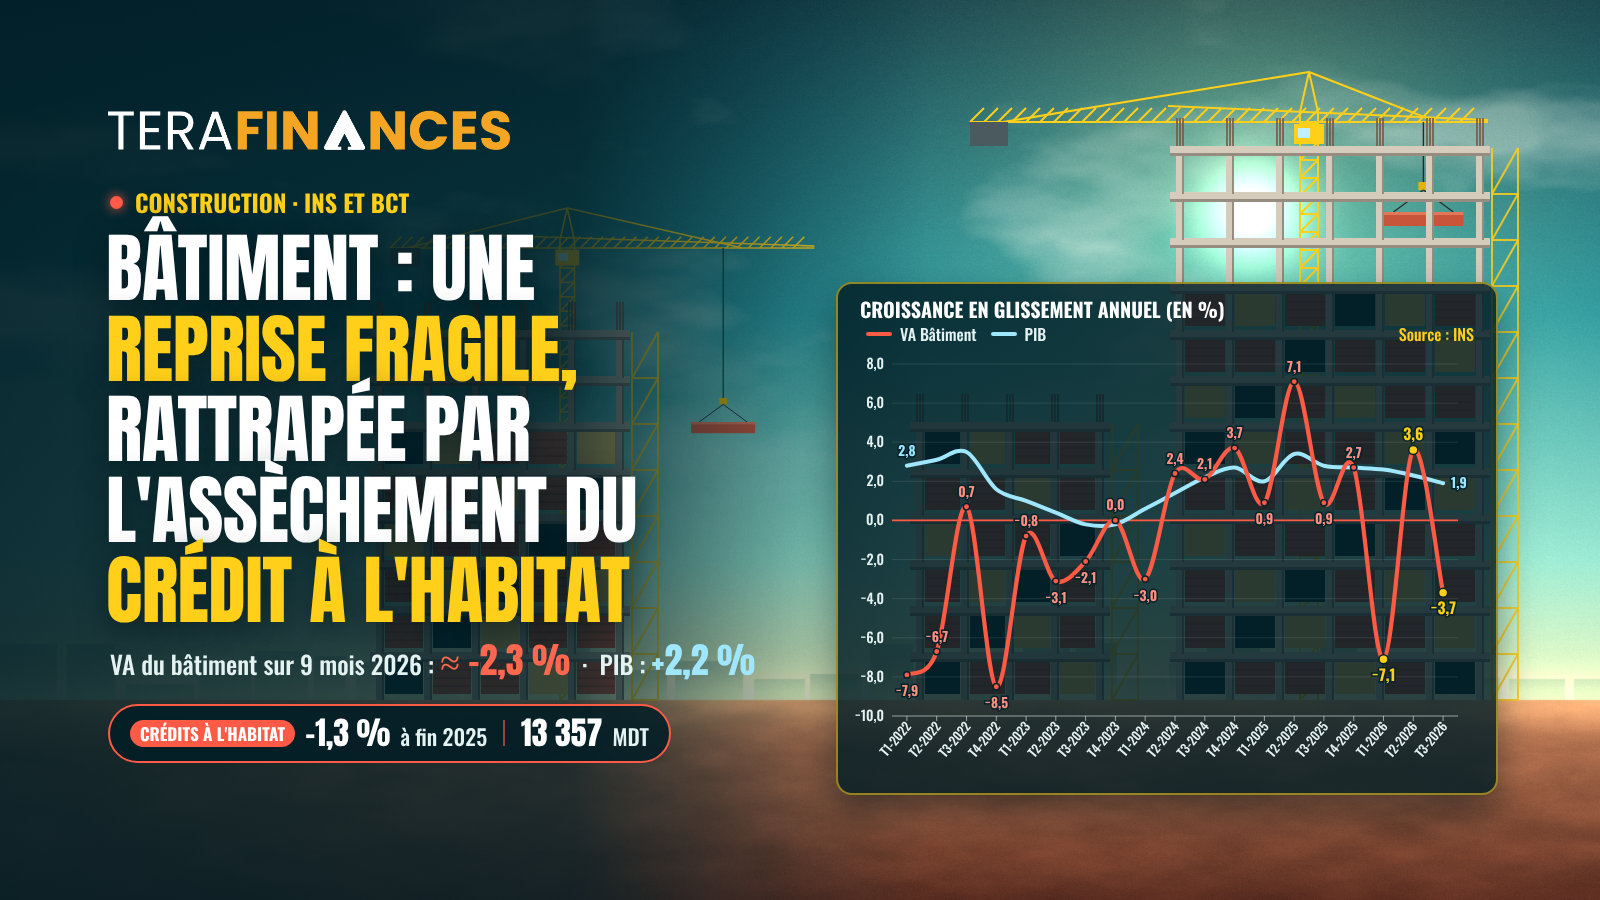
À partir du T2-2024 (+2,4 %), le secteur a enchaîné sept trimestres consécutifs de croissance positive : +2,1 % au T3-2024 et +3,7 % au T4-2024, puis +0,9 %, +7,1 %, +0,9 % et +2,7 % au cours des quatre trimestres de 2025. Sur base annuelle, la construction a progressé de 1,2 % en 2024 et de 2,9 % en 2025, soit pour la première fois depuis longtemps un rythme comparable, voire légèrement supérieur, à celui du PIB (+1,7 % en 2024 et +2,7 % en 2025 selon les données trimestrielles).
Cette embellie doit toutefois être relativisée : elle intervient après une contraction cumulée considérable, et relève en partie d'un simple rattrapage sur une base de comparaison très déprimée.
2026 : une volatilité inquiétante
L'année 2026 rompt avec cette dynamique. La valeur ajoutée de la construction a chuté de 7,1 % au T1-2026, rebondi de 3,6 % au T2, avant de retomber de 3,7 % au T3. Sur les neuf premiers mois, le secteur se replie d'environ 2,3 %, alors que le PIB maintient une croissance positive de 2,2%, quoique décélérante (+2,6 %, +2,3 % puis +1,9 %).
La volatilité est encore plus frappante en glissement trimestriel : -9,9 % au T1, +16,8 % au T2 et -12,0 % au T3-2026. Ces à-coups traduisent une activité sans moteur durable, tributaire de chantiers ponctuels plutôt que d'une demande solvable et régulière.
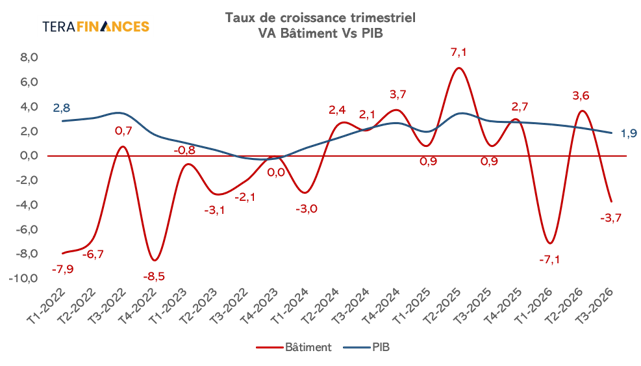
Graphique 1 : Taux de croissance en glissement annuel de la VA du bâtiment et du PIB (en %) – Source : INS
Le crédit à l'habitat, chaînon manquant de la reprise
Ce diagnostic rejoint les constats du rapport annuel 2025 de la Banque Centrale de Tunisie sur la supervision bancaire. L'encours des crédits à l'habitat s'est replié de 1,3 % à fin 2025, à 13 357 MDT, contre une hausse de 1,1 % un an auparavant. C'est ce recul qui explique la quasi-stagnation de l'endettement des particuliers (30 535 MDT, +1,7 %), alors que les crédits à la consommation ont progressé de 4,1 %.
Plus révélateur encore, la part des nouveaux crédits logement dans les nouveaux crédits accordés aux particuliers est revenue à 19 % en 2025, contre 22,4 % en 2024 et 26,4 % en 2019. La BCT relève également une baisse de l'encours des crédits au secteur de la promotion immobilière. Autrement dit, ni la demande des ménages ni l'offre des promoteurs ne bénéficient d'un soutien bancaire suffisant.
Le paradoxe apparent de 2025 — un bâtiment en croissance malgré un crédit habitat en recul — s'explique en partie par d'autres canaux de financement : les travaux publics et d'infrastructure, l'autoconstruction financée sur fonds propres, ou encore les crédits d'aménagement de logements (+3,1 %, comptabilisés parmi les crédits à la consommation). Mais ces relais ne peuvent durablement se substituer au financement hypothécaire. La contraction du crédit à l'habitat de 2025 apparaît ainsi comme un indicateur avancé du retournement observé en 2026.
Une reprise qui reste à consolider
La reprise du bâtiment en 2024-2025 n'aura donc pas suffi à installer le secteur sur un sentier de croissance stable. Sans une relance du crédit à l'habitat — passant notamment par la détente des conditions de financement et l'amélioration de la solvabilité des ménages — la construction risque de rester le maillon faible de la croissance tunisienne et de continuer à évoluer à contre-courant du PIB.
Sources : INS, comptes nationaux trimestriels (prix constants 2015) ; BCT, Rapport annuel sur la supervision bancaire 2025.
Commentaires (0)
Connectez-vous pour commenter.