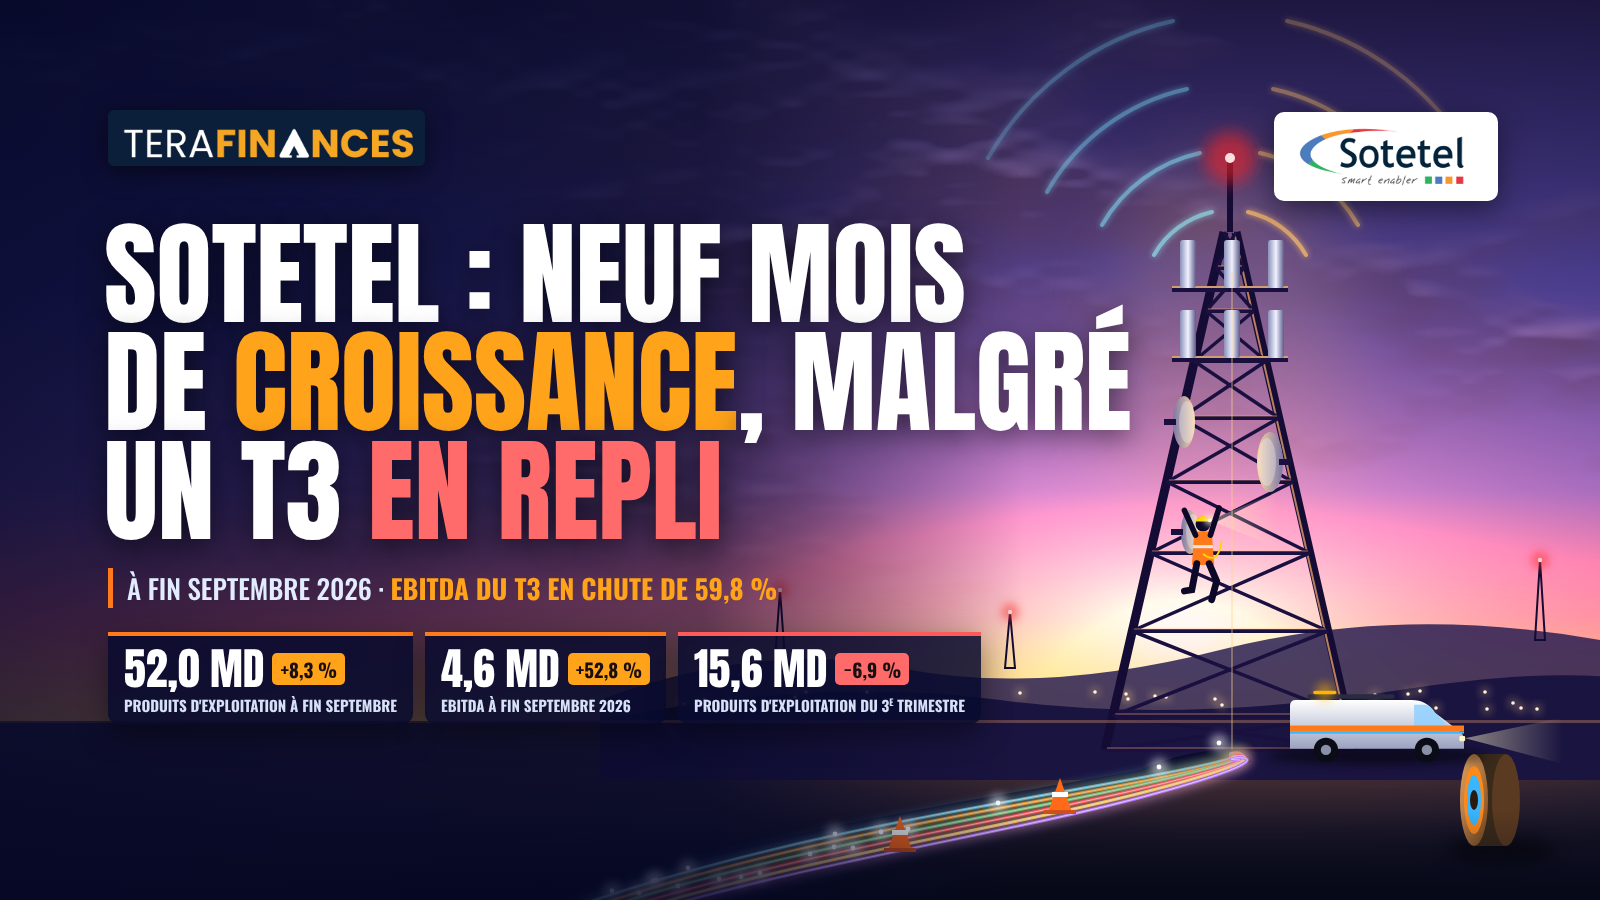
À fin septembre 2026, la Société Tunisienne d'Entreprises de Télécommunications (SOTETEL) affiche des produits d'exploitation de 52,0 millions de dinars (MDT), en hausse de 8,3 %, et un EBITDA en bond de 52,8 % à 4,6 MDT. Ce cumul flatteur masque toutefois un troisième trimestre nettement plus terne, où l'activité et la rentabilité opérationnelle ont marqué le pas.
Un troisième trimestre en retrait
Le troisième trimestre 2026 rompt avec la dynamique du premier semestre. Les produits d'exploitation de SOTETEL s'établissent à 15,6 MDT, contre 16,7 MDT un an plus tôt, soit un repli de 6,9 % et un manque à gagner de 1,2 MDT.
Ce recul tient presque entièrement au cœur de métier. Les ventes, travaux et services reculent de 6,7 %, de 16,5 MDT à 15,4 MDT, soit 1,1 MDT de moins. Le chiffre d'affaires local, qui en constitue l'essentiel, baisse de 6,4 % à 15,1 MDT, contre 16,1 MDT au troisième trimestre 2025. Le chiffre d'affaires à l'export, plus modeste, se contracte plus fortement encore : il perd 18,4 %, revenant de 0,4 MDT à 0,3 MDT.
Les autres produits d'exploitation, d'un poids marginal, fléchissent de 21,7 % pour se fixer à 0,2 MDT. Leur repli, inférieur à 0,1 MDT en valeur, ne pèse que très peu sur l'évolution d'ensemble. Le chiffre d'affaires représente ainsi 98,9 % des produits d'exploitation du trimestre, contre 98,7 % un an plus tôt.
Neuf mois portés par un premier semestre vigoureux
Sur les neuf premiers mois, les produits d'exploitation progressent de 8,3 % pour atteindre 52,0 MDT au 30 septembre 2026, contre 48,0 MDT un an plus tôt. Le gain atteint 4,0 MDT. Comme le souligne la société, cette avance doit beaucoup au premier semestre : par déduction, les produits des six premiers mois s'élèvent à 36,4 MDT, en hausse de 16,5 %, contre 31,3 MDT en 2025.
La croissance cumulée provient exclusivement du chiffre d'affaires. Les ventes, travaux et services gagnent 8,5 %, de 47,4 MDT à 51,4 MDT, soit 4,0 MDT supplémentaires. Le marché local en est le moteur : il progresse de 9,3 % à 50,4 MDT, contre 46,1 MDT, et apporte 4,3 MDT de revenus additionnels.
L'export évolue à contre-courant. Il recule de 19,5 %, de 1,3 MDT à 1,0 MDT, et ne pèse plus que 2,0 % du chiffre d'affaires, contre 2,7 % un an plus tôt. Les autres produits d'exploitation restent quasi stables à 0,6 MDT, en léger repli de 3,0 %. Le chiffre d'affaires représente 98,9 % des produits d'exploitation cumulés, contre 98,8 % à fin septembre 2025.
Des charges contenues, sauf la masse salariale
Hors dotations aux amortissements et aux provisions, les charges d'exploitation s'élèvent à 47,4 MDT au 30 septembre 2026, contre 45,0 MDT un an plus tôt. Leur hausse de 5,3 % reste nettement inférieure à celle des produits (+8,3 %). Rapportées aux produits d'exploitation, elles reculent ainsi de 93,7 % à 91,1 %. Au seul troisième trimestre, elles sont quasi stables à 14,8 MDT (-0,1 %).
Les achats consommés, premier poste avec 59,5 % des charges, progressent de 4,6 % à 28,2 MDT, contre 26,9 MDT. Ce rythme, inférieur à celui du chiffre d'affaires (+8,5 %), améliore la marge brute. Les achats ne représentent plus que 54,2 % des produits d'exploitation, contre 56,1 %, soit un gain de 1,93 point. Au troisième trimestre, ils reculent de 5,4 %, en ligne avec la baisse de l'activité.
Les charges de personnel constituent le poste le plus dynamique. Elles augmentent de 10,7 % à 16,2 MDT, contre 14,6 MDT, et absorbent 31,2 % des produits d'exploitation, contre 30,5 %. La société attribue cette hausse à l'évolution des effectifs et à l'application de la nouvelle réglementation sur les contrats de travail. Au troisième trimestre, la progression atteint encore 8,4 %, à 5,5 MDT.
Les autres charges d'exploitation reculent de 12,2 % à 3,0 MDT, contre 3,4 MDT. Selon la société, ce repli traduit ses efforts de rationalisation. Au troisième trimestre, elles se stabilisent à 1,2 MDT (+1,9 %).
Un EBITDA en forte hausse, une marge redressée
L'effet de ciseaux joue pleinement en faveur de SOTETEL sur neuf mois. L'EBITDA, égal aux produits d'exploitation diminués des charges d'exploitation, atteint 4,6 MDT au 30 septembre 2026, contre 3,0 MDT un an plus tôt. Il progresse de 52,8 %, soit 1,6 MDT de plus.
Le taux de marge sur EBITDA (EBITDA / produits d'exploitation) s'établit à 8,9 %, contre 6,3 % à fin septembre 2025. Il gagne 2,59 points de pourcentage, reflet de l'amélioration de la marge brute et de la discipline sur les frais généraux.
Le troisième trimestre tempère cependant ce constat. L'EBITDA trimestriel chute de 59,8 % à 0,8 MDT, contre 1,9 MDT au troisième trimestre 2025. Son taux de marge tombe à 4,9 %, contre 11,4 %, soit un recul de 6,48 points. Des produits en baisse face à une masse salariale en hausse ont mécaniquement comprimé la rentabilité.
Le chemin reste long pour retrouver le niveau de l'exercice 2025 : sur l'année pleine, l'EBITDA audité atteignait 8,9 MDT, pour un taux de marge de 11,5 %.
Un coût du financement allégé
Les produits financiers, qui correspondent aux produits de placement selon la société, sont stables à 1,0 MDT au 30 septembre 2026 (-0,1 %). Au troisième trimestre, ils reculent de 8,0 % à 0,2 MDT, contre 0,3 MDT.
Les charges financières diminuent de 7,3 % à 1,8 MDT, contre 2,0 MDT un an plus tôt. Le repli est plus marqué au troisième trimestre : -38,7 %, à 0,5 MDT contre 0,7 MDT. La société y voit le fruit de ses efforts d'optimisation du coût de financement.
Les charges financières nettes (charges financières moins produits financiers) reculent ainsi de 15,2 %, à 0,8 MDT contre 0,9 MDT. Au troisième trimestre, elles fondent de 54,8 % à 0,2 MDT, contre 0,5 MDT. Rapportées à l'EBITDA cumulé, elles n'en absorbent plus que 17,1 %, contre 30,9 % un an plus tôt.
Les autres gains restent anecdotiques : 4,8 milliers de dinars sur neuf mois, contre 13,6 milliers de dinars en 2025, et aucun au troisième trimestre 2026.
Une photographie incomplète
Ces indicateurs d'activité ne disent rien des investissements, de l'endettement ni de la trésorerie de la société. Ils sont en outre issus de la situation comptable avant audit, arrêtée selon les mêmes principes et méthodes comptables. Seule la colonne de l'exercice 2025 est extraite des états financiers audités.
Conclusion
Au total, SOTETEL aborde le dernier trimestre avec un cumul solide : une activité en croissance, une marge brute améliorée et un coût du financement en baisse. Le trou d'air du troisième trimestre et la pente de la masse salariale rappellent toutefois que cette rentabilité reste fragile. Le quatrième trimestre, traditionnellement déterminant pour les entreprises de travaux, dira si l'élan du premier semestre peut être retrouvé.
Commentaires (0)
Connectez-vous pour commenter.