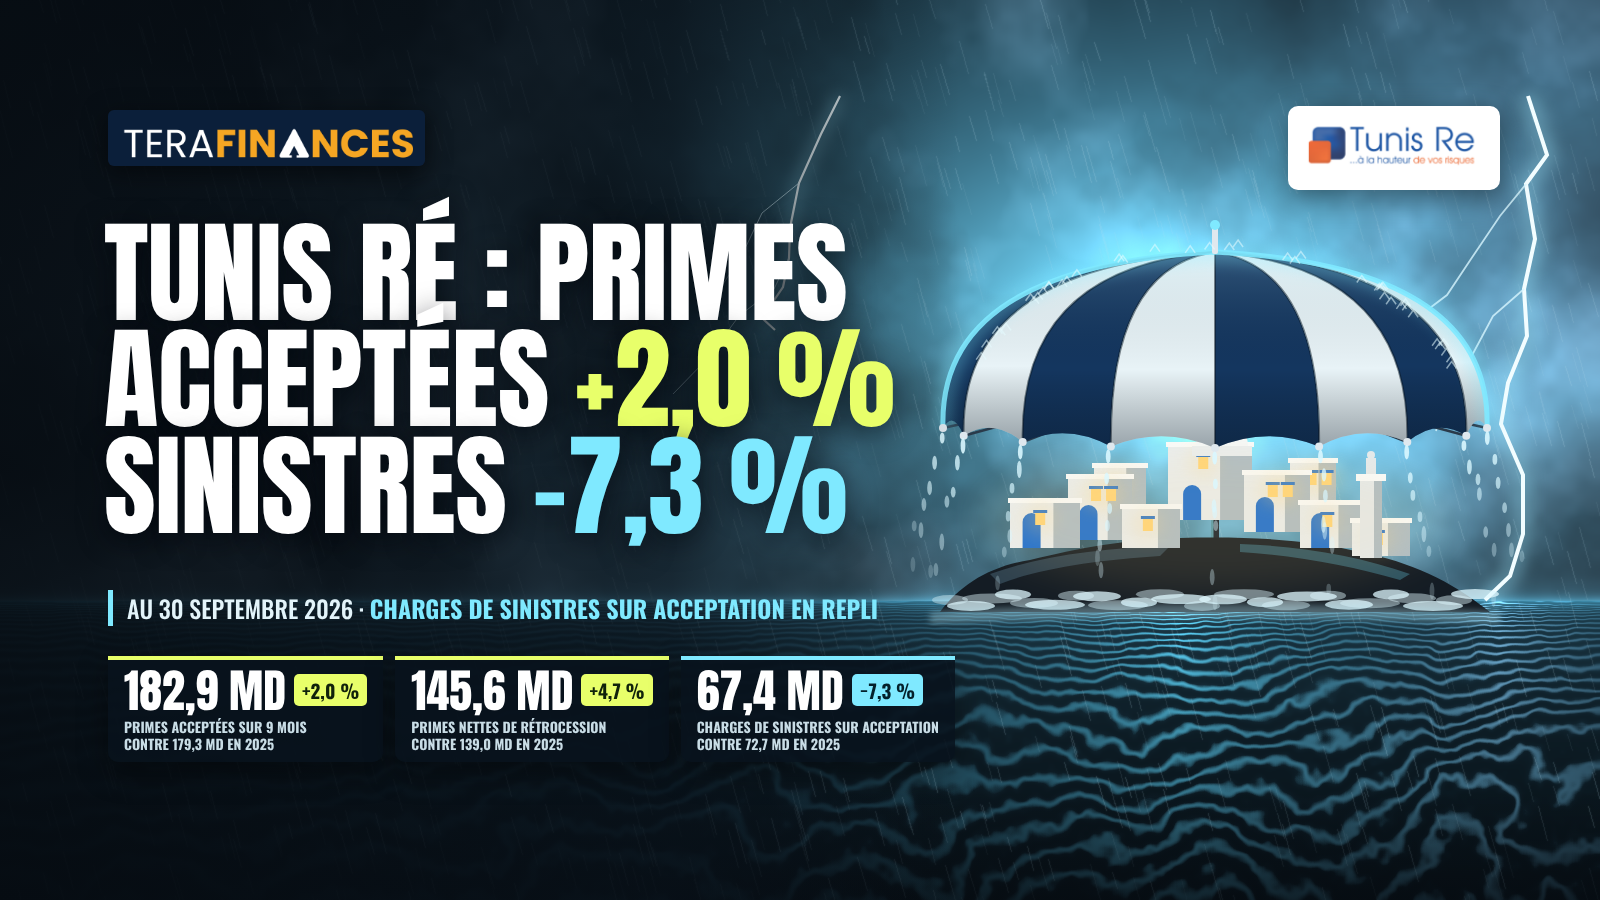
Au terme des neuf premiers mois de l'exercice 2026, la Société Tunisienne de Réassurance (Tunis Ré) affiche un volume de primes acceptées de 182,9 MD, en progression de 2,0 % par rapport au 30 septembre 2025. Conjuguée à un recul de 7,5 % des primes rétrocédées, cette évolution porte les primes nettes à 145,6 MD, en hausse de 4,7 %. Les charges d'acquisition sur acceptation se replient de 2,6 % à 46,6 MD, tandis que les charges de sinistres sur acceptation reculent de 7,3 % à 67,4 MD. Nettes de la part des rétrocessionnaires, ces dernières s'établissent à 60,5 MD, en baisse de 2,5 %. Les produits de placement, en revanche, fléchissent de 5,8 % à 24,9 MD.
Une activité de souscription en légère progression, portée par le Retakaful
À fin septembre 2026, les primes acceptées par le réassureur national totalisent 182,9 MD, contre 179,3 MD un an plus tôt, soit un gain de 3,6 MD (+2,0 %). Cette progression doit l'essentiel à l'activité Retakaful, dont les primes passent de 18,1 MD à 21,4 MD, en hausse de 18,1 %, alors que l'activité de réassurance conventionnelle demeure quasiment stable à 161,5 MD (+0,2 %). La société y voit une consolidation de son portefeuille ordinaire, dans un contexte de maîtrise des engagements et d'ajustement sélectif de la souscription.
Le chiffre d'affaires réalisé sur neuf mois représente 75,2 % des primes acceptées de l'ensemble de l'exercice 2025 (243,2 MD). Selon la société, il correspond à 69 % de ses objectifs annuels, ce qui situe implicitement l'ambition de l'exercice autour de 265 MD.
Une rétention accrue des risques
Les primes rétrocédées s'établissent à 37,3 MD, en retrait de 3,0 MD (-7,5 %) par rapport au 30 septembre 2025. Le taux de rétrocession revient ainsi de 22,50 % à 20,40 % des primes acceptées, soit un recul de 2,10 points, et le taux de rétention progresse symétriquement à 79,60 %.
Sous l'effet combiné de la hausse des acceptations et du repli des cessions, les primes nettes de rétrocession atteignent 145,6 MD, contre 139,0 MD à fin septembre 2025, soit une amélioration de 6,6 MD (+4,7 %). La société interprète cette évolution comme le reflet d'une maîtrise du risque de souscription et d'une meilleure adéquation entre le niveau de couverture et le coût de la protection en rétrocession.
Des charges d'acquisition en repli
Les charges d'acquisition sur acceptation, qui correspondent aux commissions versées aux cédantes, s'élèvent à 46,6 MD au 30 septembre 2026, contre 47,8 MD un an auparavant, soit une baisse de 1,2 MD (-2,6 %).
Rapportées aux primes acceptées, elles représentent 25,46 %, contre 26,66 % au 30 septembre 2025, soit un allègement de 1,20 point. Ce poids reste toutefois supérieur de 1,50 point à celui observé sur l'ensemble de l'exercice 2025 (23,96 %), dont le niveau annuel avait été dilué par d'importantes primes faiblement commissionnées, enregistrées au dernier trimestre, notamment en branche aviation.
De leur côté, les commissions reçues des rétrocessionnaires demeurent stables à 4,8 MD (+0,3 %), en dépit du recul des primes cédées. Leur taux rapporté aux primes rétrocédées s'améliore ainsi de 11,86 % à 12,86 %, soit un gain de 1,00 point.
Il en résulte des charges d'acquisition nettes de 41,8 MD, en baisse de 1,3 MD (-2,9 %) par rapport au 30 septembre 2025. Rapportées aux primes nettes, elles en représentent 28,69 %, contre 30,96 % un an plus tôt, soit un allègement de 2,27 points.
Une sinistralité en net recul
Les charges de sinistres sur acceptation s'inscrivent à 67,4 MD au terme des neuf premiers mois de 2026, contre 72,7 MD à la même date de 2025, soit une diminution de 5,3 MD (-7,3 %). Rapportées aux primes acceptées, elles en représentent 36,85 %, contre 40,53 % un an plus tôt, soit une amélioration de 3,68 points.
La part des rétrocessionnaires dans les sinistres recule plus fortement encore, à 6,9 MD contre 10,6 MD, soit une baisse de 3,7 MD (-35,0 %). Elle couvre ainsi 10,22 % des charges de sinistres sur acceptation, contre 14,58 % au 30 septembre 2025 (-4,36 points), en cohérence avec la rétention accrue des risques.
Au net, les charges de sinistres s'établissent à 60,5 MD, en retrait de 1,6 MD (-2,5 %). Rapportées aux primes nettes, elles en représentent 41,57 %, contre 44,67 % un an plus tôt, soit une amélioration de 3,10 points.
La société fait état, pour sa part, d'un ratio de sinistralité de 45 % à fin septembre 2026, contre 43 % un an plus tôt, qu'elle qualifie de maîtrisé grâce à sa gestion des risques et à la baisse de la sinistralité enregistrée. Établi selon sa propre méthodologie, vraisemblablement sur la base des primes acquises et des provisions techniques, ce ratio diffère des rapports calculés directement à partir des seuls agrégats publiés, qui font ressortir une amélioration.
Des produits de placement en retrait
Les produits de placement totalisent 24,9 MD au 30 septembre 2026, contre 26,4 MD un an auparavant, soit un recul de 1,5 MD (-5,8 %). Ce repli provient des produits financiers de l'activité conventionnelle, qui reviennent de 25,6 MD à 24,0 MD (-6,4 %), alors que ceux du Retakaful progressent de 11,7 % à 0,9 MD. Le seul troisième trimestre fait apparaître un fléchissement plus marqué, les produits financiers revenant de 10,4 MD à 7,8 MD (-24,4 %).
La société précise que ces montants intègrent les intérêts courus et non échus pour 2025 et 2026, hors intérêts sur dépôts auprès des cédantes.
Conclusion
À l'issue des neuf premiers mois de 2026, Tunis Ré présente une activité en progression mesurée, soutenue par le dynamisme du Retakaful et par une rétention accrue des risques, qui se traduit par une croissance de 4,7 % des primes nettes. Cette évolution s'accompagne d'un allègement des charges d'acquisition et d'un recul sensible des charges de sinistres sur acceptation, dont l'effet sur les charges nettes est toutefois atténué par la moindre contribution des rétrocessionnaires. Seul le repli des produits de placement, plus prononcé au troisième trimestre, vient tempérer ce tableau. Le dernier trimestre, traditionnellement marqué par la comptabilisation de primes importantes et des données tardives, sera déterminant pour l'atteinte des objectifs annuels.
Commentaires (0)
Connectez-vous pour commenter.