

L'essentiel
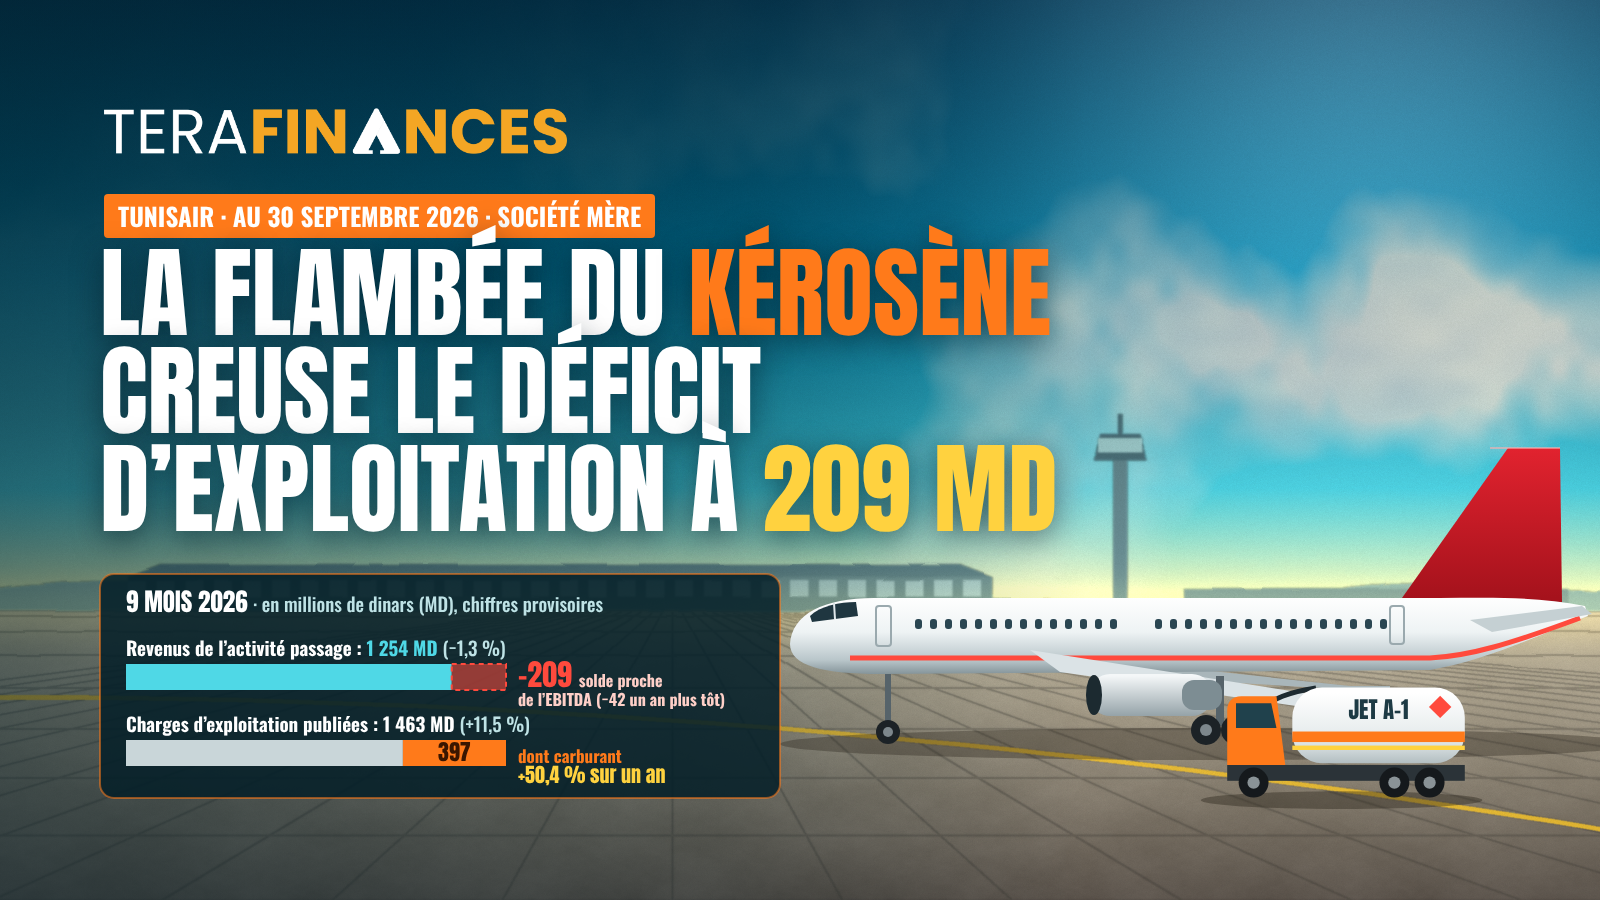
- Sur neuf mois, les revenus de l'activité passage reculent de 1,3 % à 1 254 MD, alors que les charges d'exploitation publiées progressent de 11,5 % à 1 463 MD.
- Le solde entre ces deux agrégats, qui s'approche du résultat brut d'exploitation (EBITDA), ressort à -209 MD contre -42 MD un an plus tôt, soit une dégradation de 167 MD.
- Le carburant explique à lui seul 133 MD de la hausse de 151 MD des charges.
- Après charges financières et redevances de leasing financier, le solde s'établit à -289 MD contre -119 MD au 30 septembre 2025.
- L'endettement atteint 698 MD (+24 MD depuis le 31 décembre 2025) pour des liquidités de 126 MD (+5 MD).
Méthode : un solde proche de l'EBITDA
Les indicateurs trimestriels ne publient ni total des charges ni résultat. Nous avons donc additionné les huit postes de charges communiqués (assistance au sol, catering, redevances aéroportuaires, loyers avions, assurances avions, entretien et réparation, carburant, personnel) et rapproché cet ensemble des revenus de l'activité passage.
Le rapprochement avec les derniers états financiers annuels disponibles, ceux de l'exercice 2023, valide cette approche. En 2023, les postes couverts par les indicateurs représentaient 94,0 % des charges d'exploitation hors dotations aux amortissements et aux provisions (1 645,9 MD sur 1 750,5 MD). Les charges absentes des indicateurs totalisaient 104,6 MD : commissions sur vente de titres de transport (13,5 MD), autres approvisionnements (3,6 MD) et autres charges d'exploitation diverses (87,4 MD : hébergement et repas des passagers et du personnel navigant, frais bancaires, droits et taxes, honoraires, publicité, etc.). En face, les produits absents des indicateurs atteignaient 104,5 MD : fret et poste (24,7 MD), assistance commerciale (7,1 MD) et autres produits d'exploitation (72,7 MD).
Les deux omissions se compensent presque exactement : le solde calculé sur le périmètre des indicateurs aurait été de -101,1 MD en 2023, identique à 0,05 MD près à l'EBITDA tiré des états financiers (résultat d'exploitation de -184,0 MD, augmenté de 82,8 MD de dotations). Le solde commenté ci-après peut donc être lu comme une bonne approximation de l'EBITDA, sous réserve que la structure des produits et charges non publiés soit restée comparable à celle de 2023.
Activité : un trafic quasi stable, une recette unitaire en repli
Au 30 septembre 2026, Tunisair a transporté 1 907 250 passagers, soit 1,5 % de plus qu'un an auparavant. L'offre en sièges-kilomètres a augmenté de 2,6 %, plus vite que le trafic : le coefficient de remplissage perd 1,1 point à 74,3 %. Au troisième trimestre, le nombre de passagers est resté pratiquement inchangé (723 073, +0,1 %) pour un remplissage de 75,8 % contre 76,4 %.
La recette moyenne par passager recule de 2,8 % sur neuf mois, à 657 dinars, et de 4,6 % sur le seul troisième trimestre, à 733 dinars. C'est ce repli tarifaire, et non le volume, qui explique la baisse des revenus : -16 MD sur neuf mois (1 254 MD contre 1 270 MD) et -25 MD au troisième trimestre (530 MD contre 555 MD), pourtant le trimestre de haute saison.
Sur le plan opérationnel, plusieurs signaux sont favorables. Les heures de vol progressent de 5,6 % sur neuf mois, portées par la flotte propre (+11,5 %), tandis que les heures affrétées chutent de 30 %. La ponctualité s'améliore, de 37 % à 45 % sur neuf mois et de 27 % à 41 % au troisième trimestre, mais reste faible en valeur absolue. Le fret progresse de 19,7 % en tonnage. La flotte en exploitation est stable à 19 appareils, dont 7 en propriété (contre 5), 3 en leasing financier (contre 5) et 9 en location longue durée.
Charges d'exploitation : le carburant absorbe l'essentiel de la hausse
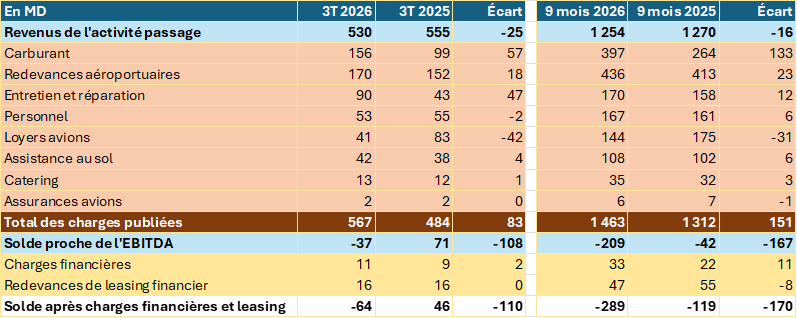
Sur neuf mois, les charges publiées augmentent de 151 MD (+11,5 %). La facture de carburant bondit de 50,4 % à 397 MD, hausse que la compagnie attribue à la flambée du prix du kérosène. Rapportée aux heures de vol, la dépense de carburant augmente d'environ 42 % : l'effet prix domine donc très largement l'effet volume. Le carburant pèse désormais 27 % des charges publiées, contre 20 % un an plus tôt. Hors carburant, les charges ne progressent que de 1,7 % (+18 MD), moins vite que l'offre.
Les redevances aéroportuaires, premier poste de charges, augmentent de 5,6 % à 436 MD. Les charges de personnel progressent de 3,7 % à 167 MD malgré un effectif ramené à 2 421 employés. Les loyers avions constituent le principal poste d'économie : -31 MD sur neuf mois, la compagnie indiquant avoir optimisé l'utilisation de ses propres appareils et réduit le poids de l'affrètement.
Le troisième trimestre concentre les tensions. Les charges y progressent de 17,1 % (+83 MD) : au carburant (+57 MD, +58 %) s'ajoute un doublement des charges d'entretien et réparation (90 MD contre 43 MD). L'économie de 42 MD sur les loyers avions (-51 %) ne compense qu'une partie de ces deux hausses.
Un solde proche de l'EBITDA à -209 MD
Le solde entre revenus et charges d'exploitation ressort à -209 MD au 30 septembre 2026, contre -42 MD un an plus tôt. Rapporté aux revenus, le déficit passe de 3,3 % à 16,7 %.
La dégradation de 167 MD se décompose simplement : 16 MD de revenus en moins et 151 MD de charges en plus, dont 133 MD de carburant. Autrement dit, à facture de carburant inchangée, le solde se serait établi autour de -76 MD ; le choc du kérosène explique près de 80 % de la détérioration.
Le troisième trimestre est le plus préoccupant. Traditionnellement le plus rentable de l'année, il dégageait un excédent de 71 MD en 2025 (12,8 % des revenus) ; il affiche un déficit de 37 MD en 2026. Ce seul trimestre représente 108 MD des 167 MD de dégradation cumulée. La haute saison n'a donc pas joué cette année son rôle habituel de rattrapage des pertes du premier semestre.
Après charges financières et leasing : -289 MD
Les charges financières augmentent de 50 % sur neuf mois, à 33 MD (11 MD au troisième trimestre contre 9 MD), en lien avec la progression de l'endettement. Les redevances de leasing financier reculent à 47 MD contre 55 MD, en cohérence avec le passage de deux appareils du leasing financier à la pleine propriété ; elles sont stables à 16 MD au troisième trimestre.
Déduction faite de ces deux postes, le solde atteint -289 MD au 30 septembre 2026 contre -119 MD un an plus tôt, soit une aggravation de 170 MD. Au troisième trimestre, il passe d'un excédent de 46 MD à un déficit de 64 MD. Ce solde s'entend avant dotations aux amortissements et aux provisions, avant résultat de change et avant impôt : le résultat comptable sera donc sensiblement plus dégradé. À titre de repère, les dotations nettes s'élevaient à 82,8 MD et les pertes de change nettes à 72,2 MD en 2023.
Endettement et liquidité par rapport au 31 décembre 2025
L'endettement s'établit à 698 MD au 30 septembre 2026, contre 674 MD au 31 décembre 2025, soit une hausse de 24 MD (+3,6 %). La compagnie fait état de nouveaux crédits ayant servi notamment à la maintenance des avions.
Les liquidités et équivalents de liquidités atteignent 126 MD contre 121 MD à fin 2025 (+5 MD, +4,1 %). L'endettement net des liquidités passe ainsi de 553 MD à 572 MD (+19 MD). Le niveau de trésorerie reste modeste au regard de l'activité : il représente moins d'un mois des charges d'exploitation publiées (environ 163 MD par mois en moyenne sur neuf mois).
Le contraste entre un déficit de 289 MD après frais financiers et leasing et une hausse de l'endettement net limitée à 19 MD mérite d'être souligné : les indicateurs publiés ne permettent pas d'identifier comment l'écart a été financé (dettes fournisseurs, avances sur titres de transport ou autres ressources).
À retenir
Tunisair améliore plusieurs paramètres opérationnels : meilleure utilisation de sa flotte propre, moindre recours à l'affrètement, ponctualité en progrès, effectif en baisse. Mais ces gains sont largement effacés par le renchérissement du kérosène et par un repli de la recette unitaire que la quasi-stabilité du trafic ne compense pas. Avec un solde proche de l'EBITDA de -209 MD à neuf mois et un quatrième trimestre de basse saison à venir, l'exercice 2026 s'annonce nettement plus déficitaire que 2025 au niveau de l'exploitation.
Limites de l'analyse : les chiffres sont provisoires, non audités et limités à la société mère. Le solde commenté n'est pas un EBITDA publié : il repose sur les seuls postes communiqués dans les indicateurs, dont la représentativité a été vérifiée sur les états financiers 2023. Pour les revenus et les charges, la colonne « Année 2025 » des indicateurs (exercice complet) n'a pas été utilisée, car elle présente une incohérence : les charges d'entretien de toute l'année 2025 (102 MD) y sont inférieures à celles des neuf premiers mois de 2025 (158 MD). Elle n'a servi que pour l'endettement et les liquidités au 31 décembre 2025.
Commentaires (0)
Connectez-vous pour commenter.