

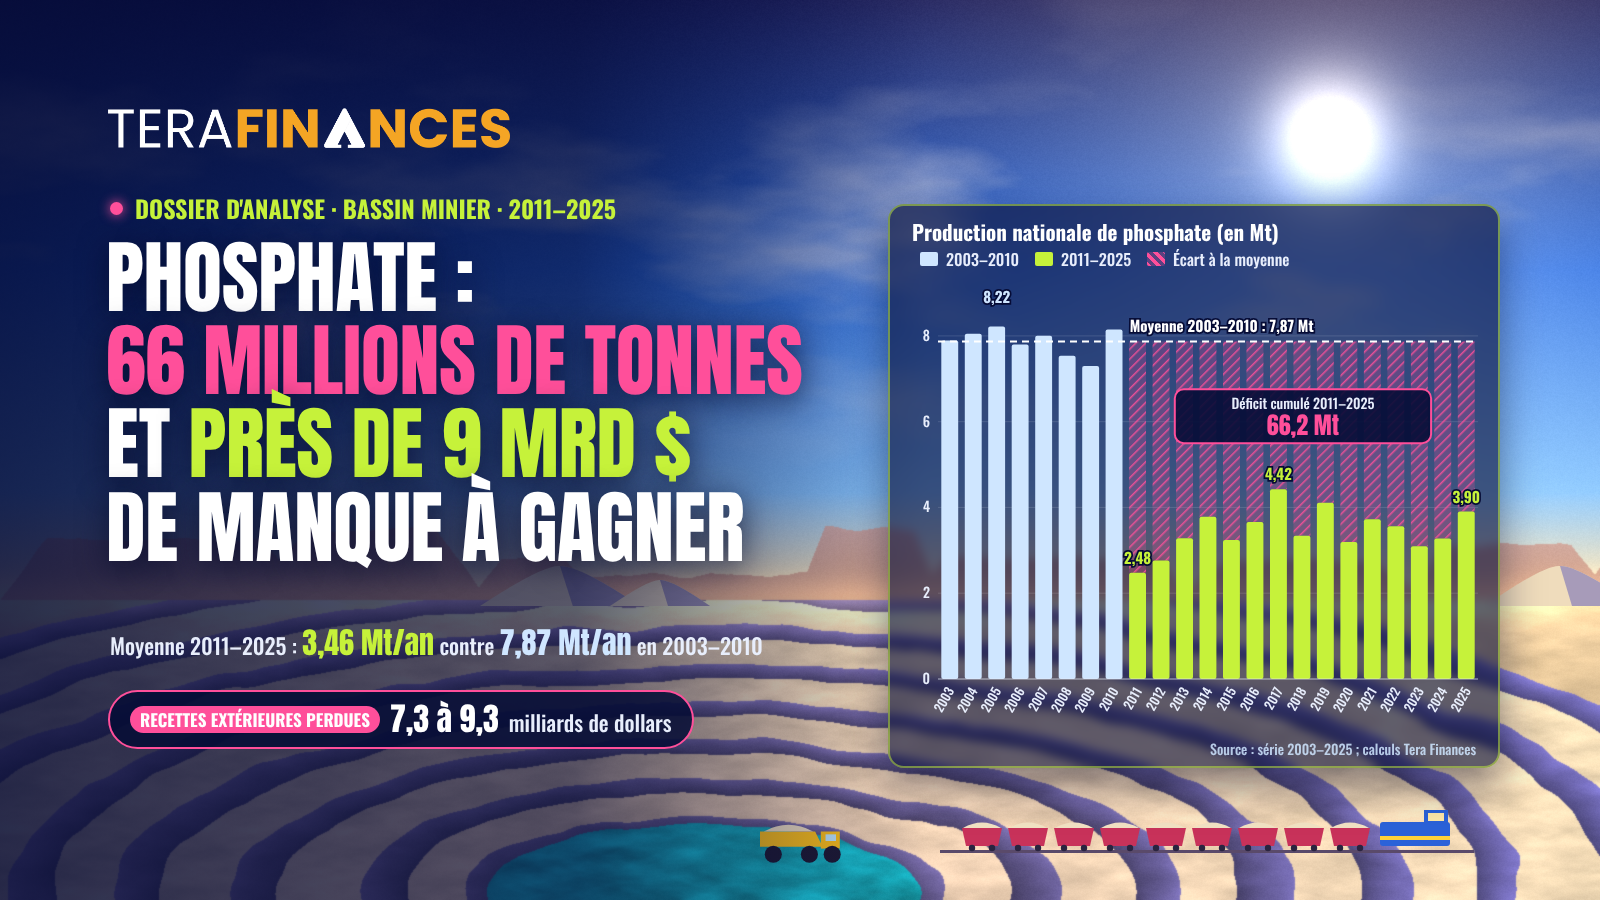
Depuis 2011, la Tunisie produit en moyenne moins de la moitié du phosphate qu'elle extrayait avant la crise. Dans cette étude, TERA FINANCE chiffre, à partir de la série statistique de la production nationale de phosphate marchand (2003–2025), ce que quinze années de sous-production ont coûté au pays : environ 66,2 millions de tonnes non produites et une perte de recettes extérieures estimée entre 7,3 et 9,3 milliards de dollars.
Une rupture devenue un état durable
Pendant huit ans, de 2003 à 2010, le bassin minier de Gafsa a tenu un rythme d'une remarquable régularité : entre 7,3 et 8,2 millions de tonnes de phosphate marchand chaque année, soit une moyenne de 7,87 millions de tonnes. Le record de 8,22 millions de tonnes, atteint en 2005, reste à ce jour inégalé.
En 2011, la production chute à 2,48 millions de tonnes, un recul de près de 70 % en une seule année. Ce qui aurait pu n'être qu'un accident de parcours est devenu un nouveau régime : en quinze ans, la production n'a jamais franchi le seuil de 4,42 millions de tonnes, atteint en 2017. Avec 3,90 millions de tonnes en 2025, elle ne représente encore que la moitié de son niveau d'avant-crise.
La méthode : mesurer l'écart à une trajectoire perdue
Pour évaluer le coût de cette paralysie, TERA FINANCE a retenu une approche volontairement simple et vérifiable, en trois étapes :
- Établir une référence : la production annuelle moyenne de la période 2003–2010, soit 7 869 milliers de tonnes, considérée comme le potentiel effectivement démontré par l'outil industriel.
- Mesurer chaque année l'écart entre cette référence et la production réalisée, de 2011 à 2025.
- Valoriser le volume perdu à un prix moyen prudent, compris entre 110 et 140 dollars par tonne équivalente, valorisée le long de la chaîne chimique.
Le tableau ci-dessous retrace, année après année, l'accumulation de ce déficit.
Tableau 1 – Production nationale de phosphate marchand et écart au potentiel d'avant-crise (2011–2025)
|
Année |
Production (kt) |
Écart à la moyenne 2003–2010 (kt) |
Écart cumulé (kt) |
Niveau atteint (% de la moyenne 2003–2010) |
|
2011 |
2 479 |
5 390 |
5 390 |
31,5 % |
|
2012 |
2 762 |
5 107 |
10 496 |
35,1 % |
|
2013 |
3 284 |
4 585 |
15 081 |
41,7 % |
|
2014 |
3 784 |
4 085 |
19 166 |
48,1 % |
|
2015 |
3 240 |
4 629 |
23 795 |
41,2 % |
|
2016 |
3 664 |
4 205 |
28 000 |
46,6 % |
|
2017 |
4 422 |
3 447 |
31 446 |
56,2 % |
|
2018 |
3 341 |
4 528 |
35 974 |
42,5 % |
|
2019 |
4 108 |
3 761 |
39 735 |
52,2 % |
|
2020 |
3 194 |
4 675 |
44 410 |
40,6 % |
|
2021 |
3 726 |
4 143 |
48 552 |
47,4 % |
|
2022 |
3 563 |
4 306 |
52 858 |
45,3 % |
|
2023 |
3 093 |
4 776 |
57 634 |
39,3 % |
|
2024 |
3 275 |
4 594 |
62 228 |
41,6 % |
|
2025 |
3 902 |
3 967 |
66 194 |
49,6 % |
|
Total 2011–2025 |
51 837 |
66 194 |
— |
43,9 % |
Source : série statistique de la production nationale de phosphate (2003–2025) ; calculs TERA FINANCE.
Trois quinquennats, un même plafond
Découpée en périodes de cinq ans, la série révèle une absence de véritable reprise. L'amélioration relative de 2016–2020 ne s'est pas consolidée et la dernière période retombe sous les 3,6 millions de tonnes par an. Chaque quinquennat ajoute plus de 20 millions de tonnes au déficit.
Tableau 2 – Production moyenne et déficit par période
|
Période |
Production moyenne (Mt/an) |
Niveau atteint (% de 2003–2010) |
Déficit cumulé sur la période (Mt) |
|
2003–2010 (référence) |
7,87 |
100 % |
— |
|
2011–2015 |
3,11 |
39,5 % |
23,8 |
|
2016–2020 |
3,75 |
47,6 % |
20,6 |
|
2021–2025 |
3,51 |
44,6 % |
21,8 |
|
2011–2025 |
3,46 |
43,9 % |
66,2 |
Source : calculs TERA FINANCE d'après la série statistique de production (2003–2025).
De la tonne perdue au dollar manquant
Sur la période 2011–2025, la Tunisie a produit 51,8 millions de tonnes de phosphate marchand, alors que le rythme d'avant-crise en aurait livré 118,0 millions. Le déficit atteint ainsi 66,2 millions de tonnes, soit l'équivalent de plus de huit années de production au rythme de 2003–2010.
Traduit en valeur, ce volume représente une perte de recettes extérieures comprise entre 7,3 et 9,3 milliards de dollars, soit environ 22 à 28 milliards de dinars au taux de change moyen de la période (2,42 : taux de change USD/TND moyen 2011-2025).
Tableau 3 – Valorisation du manque à gagner cumulé (2011–2025)
|
Hypothèse de valorisation |
Prix retenu (USD/t) |
Manque à gagner (milliards USD) |
|
Basse |
110 |
7,3 |
|
Centrale |
125 |
8,3 |
|
Haute |
140 |
9,3 |
Base : déficit cumulé de 66,2 millions de tonnes. Calculs TERA FINANCE.
Pour mesurer l'ordre de grandeur, ce montant aurait permis de couvrir une part substantielle du service de la dette publique extérieure (par exemple 2019-2022 cumulés), ou de financer des infrastructures structurantes sans recourir à l'emprunt international.
Une facture qui dépasse largement la CPG
Le manque à gagner ne se limite pas aux comptes de la Compagnie des Phosphates de Gafsa. Il se diffuse dans l'ensemble de l'économie, par au moins quatre canaux :
- Les exportations et les réserves de change. Avant 2011, la filière phosphate-engrais comptait parmi les premiers pourvoyeurs nets de devises du pays. La fragilité persiste : à fin septembre 2026, les exportations des mines, phosphates et dérivés reculaient de 16,5 %, selon la Banque centrale de Tunisie.
- Les industries chimiques. Le Groupe Chimique Tunisien et TIFERT subissent des ruptures d'approvisionnement récurrentes. Les usines de Gabès, Skhira et M'dhilla tournent en deçà de leur capacité nominale, ce qui renchérit le coût unitaire des engrais et a contraint le pays, certaines années, à importer du phosphate.
- Les finances publiques. L'État a été privé de milliards de dinars d'impôt sur les sociétés, de redevances minières et de dividendes, tout en finançant les sociétés d'environnement et de plantation et en couvrant les déficits du transport ferroviaire.
- L'emploi dans le bassin minier. La panne de l'investissement a tari la création d'emplois durables dans la sous-traitance, la maintenance et la logistique, au profit d'emplois assistés à faible valeur ajoutée.
Ce que ces chiffres disent, et ce qu'ils ne disent pas
Comme toute estimation contrefactuelle, ce chiffrage repose sur des hypothèses qu'il convient d'expliciter :
- Un potentiel démontré, pas théorique. La référence retenue correspond à des volumes effectivement atteints entre 2003 et 2010, et non à la capacité nominale des installations, estimée entre 8,5 et 9 millions de tonnes. L'estimation est donc prudente.
- Une valorisation le long de la chaîne. Le prix de 110 à 140 dollars par tonne intègre la valeur créée par la transformation chimique ; il ne correspond pas au seul prix du phosphate marchand à l'export.
- Des effets indirects non chiffrés. Les pertes fiscales, l'emploi non créé et le surcoût de l'endettement extérieur ne sont pas inclus : le coût économique total est vraisemblablement supérieur.
Le coût de l'attente
L'année 2026 n'annonce pas de retournement : à fin août, la production s'établissait à 2,1 millions de tonnes, en repli de 13,6 % sur un an. Chaque année passée sous les 4 millions de tonnes ajoute environ 4 millions de tonnes au déficit, soit 440 à 560 millions de dollars de recettes perdues.
Au-delà du constat, ce chiffrage pose une question de politique économique : le coût de la réforme de la filière, aussi élevé soit-il, doit désormais être mis en regard du coût, beaucoup plus lourd, de l'inaction.
Méthodologie et sources : production nationale de phosphate marchand, série 2003–2025 (milliers de tonnes) ; Note de conjoncture de la Banque centrale de Tunisie (2026). Référence d'avant-crise : moyenne 2003–2010 (7 869 kt). Calculs et analyse : TERA FINANCE.
Commentaires (0)
Connectez-vous pour commenter.