

L’article 58 du projet de loi de finances pour 2027 propose de soumettre les sommes dues au titre des opérations de leasing et d’ijara au même régime de TVA que celui appliqué lors de l’acquisition des biens concernés. L’objectif est de limiter les différences de traitement fiscal entre un achat direct et un financement locatif, notamment lorsque l’acquisition du bien n’est pas soumise à la TVA.
Inscrite dans le septième axe du PLF 2027, consacré à la poursuite de la réforme fiscale et à l’intégration du secteur parallèle, cette mesure concerne les équipements, les matériels et les biens immobiliers. Elle repose sur deux modifications parallèles : l’une pour le leasing, l’autre pour l’ijara.
Le dispositif actuel préserve déjà certains avantages fiscaux. L’article 5 de la loi n° 94-90 du 26 juillet 1994, dans sa rédaction issue de l’article 19 de la loi de finances pour 2002, maintient les avantages et exonérations accordés aux projets lorsque les biens sont acquis dans le cadre d’un contrat de leasing. Ces avantages peuvent découler de la législation fiscale, de celle relative à l’incitation aux investissements ou de textes particuliers.
Ce même article prévoit la suspension de la TVA sur les loyers relatifs aux biens ayant bénéficié d’un avantage en matière de TVA. Un mécanisme comparable figure à l’article 28 de la loi de finances pour 2012 : les avantages à l’acquisition sont maintenus pour plusieurs contrats de finance islamique et une disposition spécifique suspend la TVA sur les loyers d’ijara concernant les biens ayant bénéficié de cet avantage.
Ce mécanisme laisse toutefois subsister une différence entre une acquisition bénéficiant d’un avantage fiscal et une acquisition qui n’est pas soumise à la TVA. Selon l’exposé des motifs du PLF 2027, les loyers de leasing relatifs à certains biens acquis sans TVA demeurent imposés au taux général de 19 %.
Le document cite notamment les acquisitions d’actifs dont la durée de détention a dépassé cinq ou dix ans, selon le cas, et pour lesquels aucune régularisation de TVA n’est exigible. Cet exemple ne signifie pas que toute vente d’un bien ancien serait automatiquement hors TVA : la situation fiscale de l’opération reste déterminante.
L’article 58 proposerait de remplacer la règle de suspension ciblée par un principe plus général : les montants dus au titre du leasing ou de l’ijara suivraient le régime de TVA applicable lors de l’acquisition du bien. Le premier point vise le dernier alinéa de l’article 5 de la loi de 1994 ; le second vise le dernier alinéa de l’article 28 de la loi de finances pour 2012.
L’exposé des motifs précise les effets recherchés :
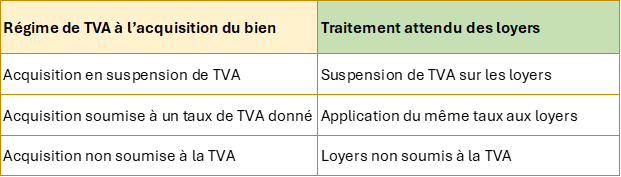
La réforme ne constituerait donc pas une exonération générale du leasing et de l’ijara. Elle établirait une correspondance entre la fiscalité du bien à l’acquisition et celle des sommes dues au titre de son financement locatif. Un bien acquis sous un régime de TVA à taux réduit conduirait ainsi, selon l’objectif exposé, à appliquer ce même taux aux loyers.
Pour les entreprises, l’enjeu serait d’éviter qu’un choix de financement entraîne à lui seul une charge de TVA différente. Le gain économique dépendrait cependant du régime du bien et des droits à déduction du preneur. Une diminution de TVA facturée pourrait réduire une charge définitive pour un client ne disposant pas d’un droit à déduction, tandis que, pour un client pouvant la déduire intégralement, son effet porterait principalement sur la trésorerie.
Une réserve de rédaction doit néanmoins être relevée concernant l’ijara. Le projet désigne le « dernier alinéa » de l’article 28 de la loi de finances pour 2012. Or la version consolidée consultée comporte un troisième alinéa, ajouté par l’article 45, point 4, de la loi n° 2019-78 du 23 décembre 2019 portant loi de finances pour 2020. Cet alinéa concerne le maintien d’avantages en droits d’enregistrement pour certains logements acquis auprès des offices des logements des agents publics.
Dans cette version consolidée, la disposition relative à la suspension de TVA sur les loyers d’ijara est donc le deuxième alinéa, et non le dernier. L’objectif annoncé par l’exposé des motifs est clair, mais le renvoi gagnerait à être corrigé afin d’identifier sans ambiguïté l’alinéa à remplacer et de préserver la disposition relative aux logements.
Le texte de l’article 58 ne précise pas non plus, à lui seul, le traitement transitoire des contrats déjà conclus. Ce point devra être apprécié à la lumière des dispositions d’entrée en vigueur du texte finalement adopté et, le cas échéant, des précisions administratives. À ce stade, l’alignement annoncé demeure une proposition du PLF 2027.
Commentaires (0)
Connectez-vous pour commenter.