

L’article 59 du projet de loi de finances pour 2027 propose de remplacer l’avance sur la taxe de formation professionnelle (TFP), couramment appelée « crédit d’impôt », par une déduction des dépenses après réalisation, paiement et validation des formations par le CNFCPP. Un mécanisme distinct serait consacré à l’encadrement des stagiaires. Prévue au 1er janvier 2028, cette réforme modifierait les procédures administratives, mais aussi le calendrier de financement des entreprises.
Intitulé « Révision du financement de la formation au sein de l’entreprise », l’article 59 relève du sous-axe « Poursuite de la réforme fiscale », au sein de l’axe 7 du PLF 2027 consacré à la poursuite de la réforme fiscale et à l’intégration du secteur informel. Il prévoit de remplacer les articles 31 et 33 de la loi n° 88-145 du 31 décembre 1988 portant loi de finances pour 1989, tels que modifiés par les textes subséquents.
Pour mesurer la portée du changement, il convient de distinguer les deux principaux instruments actuellement utilisés : l’avance sur TFP et les droits de tirage.
Le cadre actuel : deux mécanismes aux circuits financiers différents
La TFP est calculée mensuellement sur les rémunérations versées par les employeurs assujettis. Son taux est de 1 % pour les industries manufacturières et de 2 % pour les autres secteurs, sous réserve des exonérations légales. Les articles 29 et 30 de la loi de finances pour 1989 en définissent notamment l’assiette et les taux.
Dans leur rédaction initiale, les articles 31 et 33 organisaient un système de ristournes accordées en fonction des efforts de formation. L’article 27 de la loi n° 2007-69 du 27 décembre 2007 relative à l’initiative économique les a remplacés pour instituer l’avance sur TFP. Ce régime a ensuite été aménagé, notamment par la loi de finances pour 2015 et les textes réglementaires applicables.
Le crédit d’impôt : conserver une partie de la taxe pour financer les formations
L’avance sur TFP est accessible, sur une base volontaire, aux entreprises assujetties dont la taxe due au titre de l’année précédente atteint au moins 1 000 dinars. Son montant maximal représente 60 % de cette taxe.
L’administration ne verse pas cette avance à l’entreprise. Celle-ci la déduit de sa TFP mensuelle : elle conserve ainsi dans sa trésorerie une somme qu’elle aurait normalement versée au Trésor, puis règle ses dépenses de formation. Pour bénéficier du dispositif, elle doit commencer la déduction lors du dépôt, dans les délais légaux, de la déclaration relative au mois de janvier.
À titre d’exemple, une entreprise dont la TFP de l’année précédente s’élève à 100 000 dinars peut mobiliser une avance maximale de 60 000 dinars. Cette enveloppe constitue une capacité de financement anticipée, dont l’utilisation devra ensuite être justifiée.
Les formations sont, en principe, réalisées sans agrément préalable du CNFCPP pour chaque action, tout en respectant les conditions d’éligibilité et les autorisations spécifiques éventuellement requises. L’entreprise renseigne progressivement les activités réalisées et leurs justificatifs sur la plateforme Malek.
Le bilan pédagogique et financier intervient après les formations : il ne s’agit pas d’un programme prévisionnel soumis à autorisation. Il doit être déposé dans les deux mois suivant la dernière activité de formation, sans dépasser le 31 janvier de l’année suivante. Le CNFCPP dispose réglementairement de 60 jours à compter du dépôt d’un bilan complet et conforme pour notifier sa décision.
Les déductions fiscales sont donc mensuelles, tandis que la validation définitive repose sur le bilan des formations réalisées durant l’année. Si l’avance utilisée dépasse les dépenses finalement admises, l’entreprise doit régulariser sa situation et reverser les sommes indûment déduites, avec les pénalités applicables.
Les droits de tirage : un financement accordé avant la formation et versé après sa réalisation
Les droits de tirage reposent sur un financement direct, accessible aux entreprises privées en situation fiscale régulière relevant des catégories prévues par les textes. Ils concernent notamment les entreprises dont la TFP est inférieure à 1 000 dinars, celles qui n’ont pas utilisé l’avance, certaines entreprises exonérées ou non assujetties, ainsi que les entreprises ayant utilisé l’avance et déposé leur bilan pédagogique et financier.
Dans les règles ordinaires des droits de tirage, le plafond annuel dépend de la valeur de l’effort de formation initiale accompli l’année précédente, déterminée selon les barèmes applicables. Cette formation initiale correspond notamment à l’accueil et à l’encadrement d’apprentis, d’apprenants en alternance ou de stagiaires dans le cadre de stages obligatoires. Elle se distingue de la formation continue des salariés déjà en activité.
La logique est donc de reconnaître la contribution de l’entreprise à la formation des apprenants en lui ouvrant une capacité de financement pour développer les compétences de ses propres salariés.
Des dispositions particulières, introduites à l’article 13 bis du décret n° 2009-292, dispensent certaines entreprises de cette condition de formation initiale. Elles concernent les entreprises récemment entrées en activité et certaines PME répondant aux critères réglementaires et sectoriels. Pour ces catégories, le plafond annuel est fixé à 0,6 % de la masse salariale annuelle brute de l’année précédente.
La procédure se distingue nettement de celle de l’avance : l’entreprise demande et obtient l’accord du CNFCPP avant de réaliser la formation. Le paiement intervient ensuite, après réalisation et présentation des justificatifs.
Deux circuits sont possibles. L’entreprise peut payer le prestataire, puis recevoir le montant de la prise en charge. Elle peut aussi signer une lettre de désistement en faveur de l’organisme de formation, autorisant le CNFCPP à verser directement à celui-ci le montant accordé. L’entreprise renonce alors à recevoir elle-même le versement, mais conserve le bénéfice du financement. La part non prise en charge reste à sa charge.
Les deux dispositifs ne sont pas nécessairement exclusifs : une entreprise ayant utilisé l’avance et déposé son bilan peut solliciter des droits de tirage, sous réserve des conditions propres à ce mécanisme, sans double financement d’une même dépense.
Le changement proposé : payer, faire valider, puis déduire
Le nouvel article 31 proposé par le PLF 2027 instaurerait un mécanisme de formation continue incitative au profit des entreprises assujetties à la TFP qui forment leurs salariés, par leurs propres moyens ou par l’intermédiaire d’organismes de formation agréés.
L’entreprise déposerait auprès du CNFCPP les pièces justifiant la réalisation et le paiement de chaque opération de formation. Après validation, les montants admis seraient déduits de la TFP dans les déclarations mensuelles ultérieures, au titre de l’année de formation.
La différence centrale porte sur l’ordre des opérations. Dans le régime actuel de l’avance, l’entreprise peut conserver une partie de sa taxe avant la validation définitive des dépenses. Dans le mécanisme proposé, elle devrait d’abord réaliser et payer la formation, puis obtenir sa validation avant de pratiquer la déduction.
Cette modification aurait une conséquence sur la trésorerie : l’entreprise devrait préfinancer la dépense, tandis que l’avantage fiscal interviendrait ultérieurement. L’effet concret dépendrait donc de la rapidité de traitement du CNFCPP et des modalités retenues pour l’imputation.
L’exposé des motifs (dans le PLF 2027) souligne les difficultés du dispositif actuel : longueur des délais de traitement des bilans, décisions de validation rendues hors des délais légaux et nombre limité d’entreprises participantes au regard des bénéficiaires potentiels. Le traitement de chaque opération séparément doit éviter l’accumulation des dossiers. Une interconnexion est également envisagée pour permettre l’échange d’informations entre le CNFCPP, l’administration fiscale et l’entreprise sur les montants validés.
La saisie progressive des formations sur Malek étant déjà encouragée aujourd’hui, la nouveauté ne se limite pas au dépôt des justificatifs au fil de l’année. Elle réside surtout dans le lien entre la validation de chaque opération et sa déduction fiscale ultérieure.
Un mécanisme distinct pour l’encadrement des stagiaires
Le texte proposé prévoit également un dispositif au profit des entreprises assujetties à la TFP qui accueillent des stagiaires afin de développer leurs compétences et d’améliorer leur employabilité.
Les dépenses de formation validées par le CNFCPP pourraient être déduites dans les déclarations mensuelles ultérieures, au titre de l’année de formation. Selon l’exposé des motifs, les justificatifs de l’encadrement seraient déposés à son achèvement.
Le nouvel article 33 renverrait à un décret la définition du champ d’application, des modalités et des conditions d’accès aux deux mécanismes. L’article 59 ne fixe lui-même ni nouveau plafond chiffré, ni barème de prise en charge, ni délai de validation.
L’absence de référence au plafond actuel de 60 % ne signifie donc pas que toutes les dépenses seraient intégralement déductibles sans limite. Ces éléments devront être précisés par les textes d’application.
Par ailleurs, l’article 59 ne prévoit pas expressément la suppression des droits de tirage. Leur base légale figure à l’article 17 de la loi de finances pour 2000, complété par l’article 28 de la loi n° 2007-69 relative à l’initiative économique. Cette disposition n’est pas visée par le remplacement des articles 31 et 33 de la loi de finances pour 1989 proposé par le PLF 2027. L’articulation des droits de tirage avec les nouveaux mécanismes devra toutefois être précisée.
Ce qui changerait à partir du 1er janvier 2028
Sous réserve de l’adoption de l’article 59 dans sa rédaction actuelle, la réforme s’appliquerait au 1er janvier 2028.
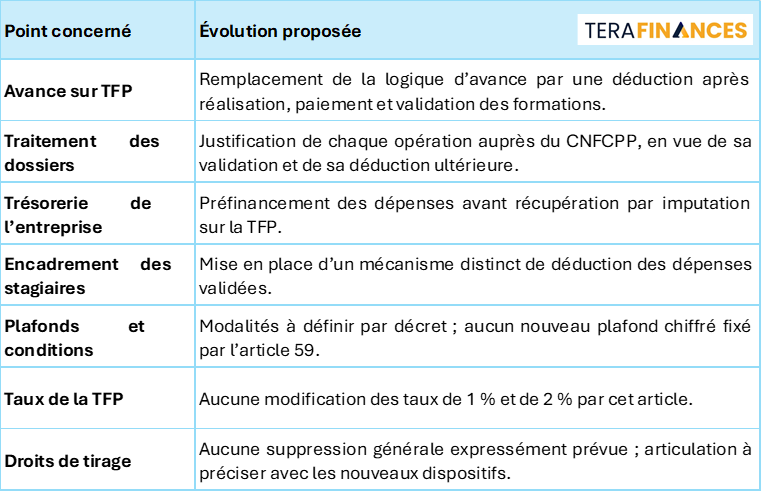
La réussite de la réforme dépendra notamment des délais effectifs de validation. Le traitement opération par opération pourrait faciliter la gestion des dossiers, mais l’obligation de payer avant de déduire rendrait la rapidité du CNFCPP déterminante pour la trésorerie des entreprises. Les règles de transition, le traitement des dépenses de fin d’année et les possibilités de report devront également être précisés.
Références : article 59 du PLF 2027 et exposé des motifs; loi n° 2007-69, articles 27 à 29 ; loi n° 2014-59, article 27 ; décret n° 2009-292, notamment modifié par le décret gouvernemental n° 2019-228 ; guides du CNFCPP .
Commentaires (0)
Connectez-vous pour commenter.