Tunis Stock Exchange
- TUNINDEX 18 989,99
- Day Change +0,79 %
- YTD +42,33 %
- Capitaux séance 21,30 MD
 ADX
-0,60 %
 TASI
-0,66 %
 EGX30
+0,31 %
 MASI
-0,46 %
 TOPIX
+0,11 %
 CSI 300
-0,68 %
 STOXX 600
+0,02 %
 S&P 500
-0,40 %
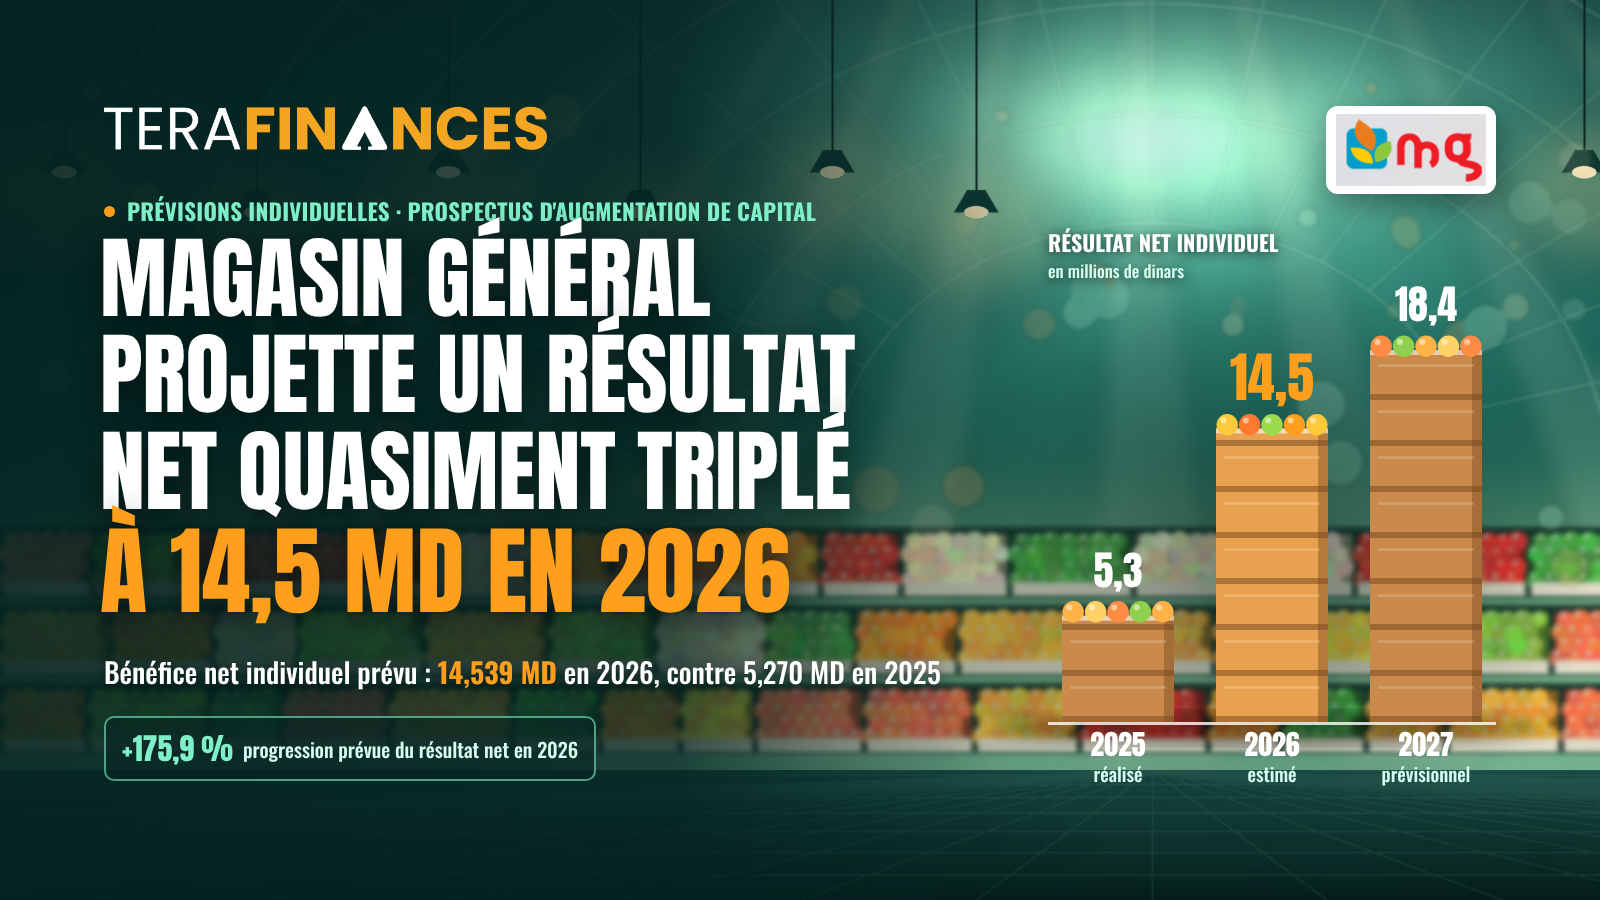
Magasin Général prévoit un bénéfice net individuel de 14,539 millions de dinars en 2026, contre 5,270 millions en 2025, soit une progression de 175,9 %. Le résultat serait ainsi multiplié par 2,76, avant d’atteindre 18,422 millions de dinars en 2027. Présentées dans le prospectus d’augmentation de capital, ces prévisions reposent sur une croissance de l’activité, un allégement des dotations aux amortissements et provisions et une baisse des charges financières nettes. Le redressement de la société mère intervient toutefois dans un contexte de fragilité persistante des comptes consolidés. L’augmentation de capital prévoit l’émission de 6 305 566 actions nouvelles au prix unitaire de 8 dinars, comprenant un dinar de valeur nominale et sept dinars de prime d’émission. En cas de souscription intégrale, l’opération permettrait de mobiliser 50,445 millions de dinars, pour une augmentation du capital nominal de 6,306 millions. Le capital social serait porté à 22,083 millions de dinars, à raison de deux actions nouvelles pour cinq anciennes. Le prospectus assigne trois objectifs à cette opération : renforcer les fonds propres pour optimiser la structure financière, financer les futurs investissements dans le cadre du plan de redressement stratégique et améliorer la trésorerie. L’enjeu dépasse ainsi le financement de l’expansion commerciale : il s’agit également de consolider les équilibres financiers de l’entreprise. Un retour aux bénéfices en 2025, après deux exercices déficitaires Magasin Général avait déjà renoué avec les bénéfices en 2025. Le résultat net individuel est passé d’une perte de 34,009 millions de dinars en 2023 à une perte de 3,743 millions en 2024, puis à un bénéfice de 5,270 millions en 2025. Ce redressement s’appuie sur un chiffre d’affaires de 1 161,085 millions de dinars, en hausse de 11,48 % sur un an. Les produits de grande consommation restent prépondérants, avec 70,49 % des ventes, mais leur croissance de 7,93 % est dépassée par celle des métiers de bouche, à 20,25 %, et de l’électroménager, à 24,82 %. Ces deux activités représentent respectivement 17,67 % et 8,38 % du chiffre d’affaires. Les achats de marchandises vendues ayant augmenté moins vite que les revenus, la marge brute progresse de 15,40 %, à 185,393 millions de dinars. Son taux atteint 15,97 %, contre 15,43 % en 2024. Cette amélioration contribue à porter le résultat d’exploitation à 15,198 millions de dinars, en hausse de 49,5 %, malgré l’augmentation des charges de personnel et des dotations aux amortissements et provisions. L’autre levier majeur du retour aux bénéfices est financier : les charges financières nettes reculent de 14,438 à 5,101 millions de dinars. Le bilan individuel demeure néanmoins tendu. À fin 2025, les capitaux propres de 87,982 millions de dinars ne représentent que 12,4 % du total du bilan. Les dettes fournisseurs atteignent 423,271 millions, contre 372,011 millions un an auparavant. Les flux de trésorerie provenant de l’exploitation restent positifs, à 70,486 millions de dinars, mais diminuent par rapport aux 88,143 millions de 2024. La trésorerie de clôture, au sens du tableau des flux, s’améliore de 12,726 millions tout en restant négative, à −44,704 millions de dinars. En 2026, les résultats progressent plus vite que la génération de trésorerie Au premier semestre 2026, le chiffre d’affaires augmente de 7,30 %, à 590,875 millions de dinars. La marge brute gagne 7,88 %, à 91,646 millions, tandis que son taux passe de 15,43 % à 15,51 %. L’amélioration de la rentabilité commerciale reste donc modeste. Le résultat d’exploitation atteint néanmoins 8,366 millions de dinars, contre 5,911 millions un an auparavant, soit une progression de 41,5 %. La baisse des autres charges d’exploitation et des dotations aux amortissements et provisions contribue à absorber la hausse des charges de personnel. Les charges financières nettes tombent à 0,936 million de dinars, contre 3,731 millions. Le bénéfice net atteint ainsi 5,294 millions de dinars, contre 0,423 million au premier semestre 2025. En six mois, la société dépasse légèrement le bénéfice réalisé sur l’ensemble de l’exercice précédent. Cette progression ne se traduit toutefois pas par une amélioration comparable des flux d’exploitation. Ceux-ci diminuent de moitié, à 19,656 millions de dinars, contre 39,780 millions. L’augmentation des créances et des autres actifs, ainsi qu’un moindre apport des fournisseurs et autres passifs courants, pèse sur la conversion des résultats en liquidités. La trésorerie de clôture remonte à −22,379 millions de dinars. Cette amélioration s’accompagne cependant d’une augmentation de 26,381 millions de dinars des crédits de gestion et billets de trésorerie. À fin septembre 2026, les indicateurs d’activité confirment la dynamique commerciale : le chiffre d’affaires hors taxes atteint 945,318 millions de dinars, en hausse de 8,77 %. Le troisième trimestre affiche à lui seul une croissance de 11,32 %, avec un réseau de 104 points de vente, comme un an auparavant. Les charges financières publiées dans ces indicateurs reculent de 14,536 à 11,387 millions de dinars. Elles doivent être distinguées des charges financières nettes figurant dans le compte de résultat. Les charges de personnel atteignent, pour leur part, 77,354 millions de dinars, leur poids dans le chiffre d’affaires passant de 8,09 % à 8,18 %. Le groupe reste déficitaire malgré l’amélioration de son exploitation Le retour aux bénéfices de la société mère ne signifie pas encore un rétablissement de la rentabilité consolidée. En 2025, le chiffre d’affaires du groupe progresse de 9,36 %, à 1 201,500 millions de dinars, tandis que le résultat d’exploitation augmente de 53,5 %, à 19,637 millions. Mais les charges financières nettes, malgré leur recul de 27,7 %, demeurent supérieures au résultat d’exploitation, à 21,764 millions de dinars. Le groupe enregistre ainsi une perte nette consolidée de 6,420 millions de dinars, dont 6,421 millions revenant à la société consolidante, contre une perte part du groupe de 10,068 millions en 2024. La réduction du déficit est réelle, mais les capitaux propres part du groupe se dégradent encore, de −77,338 à −83,480 millions de dinars. L’amélioration opérationnelle n’a donc pas encore permis de résorber les pertes accumulées. Les flux de trésorerie d’exploitation consolidés atteignent 97,984 millions de dinars, contre 96,730 millions en 2024. Ils bénéficient notamment d’une contribution de 58,933 millions de dinars liée à la variation des fournisseurs et autres dettes. La trésorerie consolidée de clôture reste négative, à −48,245 millions, malgré une amélioration annuelle de 16,468 millions. Le financement apporté par les fournisseurs demeure ainsi déterminant dans l’équilibre financier du groupe. Des prévisions individuelles fondées sur la croissance commerciale et les investissements Les perspectives présentées dans le prospectus sont établies à partir des comptes individuels certifiés de 2025. Les prévisions et leurs hypothèses ont été approuvées par le conseil d’administration du 16 juillet 2026 et examinées par les commissaires aux comptes. La société s’engage à les actualiser chaque année sur un horizon de trois ans, à publier l’état de leur réalisation et l’analyse des écarts dans son rapport annuel, et à tenir au moins une communication financière annuelle. Le scénario commercial repose sur trois leviers à périmètre comparable : le nombre de tickets, le nombre moyen d’articles par ticket et le prix moyen par article. Il intègre également l’apport des nouvelles ouvertures et des rénovations, avec une montée en charge progressive selon les dates de mise en service. Les surfaces de 9 400 m² créées et de 13 700 m² rénovées citées dans le prospectus concernent l’ensemble du programme 2026-2030. Elles ne doivent donc pas être attribuées aux seules années 2026 et 2027. L’hypothèse de hausse des prix de 3,6 % présentée pour 2025 correspond à une mesure propre à l’enseigne, calculée sur ses références permanentes les plus vendues, hors effets promotionnels. Il ne s’agit pas d’un taux d’inflation national. La croissance projetée combine donc un effet prix, l’évolution de la fréquentation et du panier, ainsi que la contribution du réseau. Sa réalisation dépendra de la capacité à préserver les volumes et à exécuter le programme d’investissement. Le chiffre d’affaires augmenterait de 7,18 % en 2026, puis de 8,25 % en 2027, pour atteindre respectivement 1 244,433 et 1 347,126 millions de dinars. Par rapport à 2025, le gain cumulé serait de 186,041 millions de dinars, soit 16,02 %. Compte tenu des revenus réalisés à fin septembre, atteindre l’estimation annuelle 2026 nécessiterait environ 299,115 millions de dinars au quatrième trimestre, contre 292 millions sur la même période de 2025, soit une croissance de 2,44 %. L’objectif annuel implique donc un rythme de progression inférieur à celui enregistré sur les neuf premiers mois. La baisse des dotations joue un rôle majeur dans le rebond attendu Le résultat d’exploitation progresserait beaucoup plus rapidement que les ventes en 2026 : +58,5 %, à 24,088 millions de dinars. Il augmenterait ensuite de 12,8 %, à 27,168 millions en 2027, soit 78,8 % de plus qu’en 2025. Rapportée au chiffre d’affaires, la marge d’exploitation passerait d’environ 1,31 % en 2025 à 1,94 % en 2026, puis à 2,02 % en 2027. Cette amélioration ne reposerait cependant pas sur une augmentation du taux de marge brute. Le prospectus prévoit au contraire son léger recul, de 15,97 % à 15,92 %, puis à 15,84 %, en lien notamment avec la structure des ventes et la politique de prix compétitifs. En 2026, les dotations aux amortissements et provisions diminueraient de 30,871 à 23,515 millions de dinars. Cet allégement de 7,356 millions représente une contribution majeure à l’augmentation de 8,890 millions du résultat d’exploitation. Les dotations remonteraient ensuite à 25,763 millions en 2027. La progression du résultat opérationnel doit donc être appréciée en distinguant l’amélioration commerciale de l’effet des charges d’amortissement et de provisionnement. Les charges financières nettes reculeraient de 5,101 millions de dinars en 2025 à 4,808 millions en 2026, puis à 3,855 millions en 2027, soit des baisses annuelles de 5,7 % et 19,8 %. Sur deux ans, leur diminution atteindrait 24,4 %. Leur poids dans le résultat d’exploitation tomberait de 33,6 % à 20 %, puis à 14,2 %, laissant une part plus importante du résultat opérationnel contribuer au bénéfice. Cette rubrique tient toutefois compte de revenus financiers venant compenser les charges. Les charges d’intérêts elles-mêmes seraient ramenées de 18,244 à 16,321 puis 15,224 millions de dinars. La projection repose notamment sur un TMM budgétaire de 7 %, les échéanciers des financements et une rémunération de 11 % des comptes courants d’associés. Une marge nette qui s’améliorerait tout en restant étroite Le bénéfice net progresserait de 9,269 millions de dinars en 2026, puis de 3,883 millions en 2027. À cette dernière échéance, il dépasserait de 249,6 % son niveau de 2025. Outre l’amélioration opérationnelle et financière, le scénario bénéficie d’autres gains ordinaires plus élevés et d’une charge fiscale augmentant moins rapidement que le résultat avant impôt en 2026. Calculée en divisant le résultat net par les produits d’exploitation, la marge nette passerait de 0,44 % en 2025 à 1,13 % en 2026, puis à 1,32 % en 2027. Elle serait ainsi multipliée par environ trois en deux ans, mais resterait étroite : en 2027, 100 dinars de produits d’exploitation généreraient environ 1,32 dinar de bénéfice net. La rentabilité resterait donc sensible à un écart sur les ventes, les achats ou les autres charges. Ce calcul diffère de celui de la ligne « marge nette » du prospectus, qui utilise les seuls revenus comme dénominateur. Un BFR moins négatif, qui réduirait la ressource de financement de l’exploitation Le bilan prévisionnel fait apparaître un renforcement des fonds propres, accompagné d’une diminution de la ressource procurée par le cycle d’exploitation. Le BFR est calculé ici selon la formule suivante : BFR = stocks nets + clients nets + autres actifs courants nets − provisions pour risques et charges − dépôts et cautionnements reçus − fournisseurs et comptes rattachés − autres passifs courants. Il passerait ainsi de −209,930 millions de dinars en 2025 à −186,604 millions en 2026, puis à −169,144 millions en 2027. Un BFR négatif signifie que les passifs retenus financent davantage que les actifs du cycle considéré. Cette situation est cohérente avec une activité réalisant 97,10 % de ses ventes au comptant en 2025. Son évolution vers zéro constitue toutefois une réduction de la ressource de financement, à hauteur de 23,326 millions de dinars en 2026, puis de 17,460 millions en 2027. Sur deux ans, cette diminution atteindrait 40,786 millions de dinars. Toutes choses égales par ailleurs, elle accroîtrait les financements à mobiliser. Ce mouvement proviendrait notamment de la baisse des dettes fournisseurs, de 423,271 à 374,359 puis 369,558 millions de dinars, ainsi que de celle des autres passifs courants. Les délais moyens de règlement fournisseurs figurant au tableau des ratios passeraient de 131 jours en 2025 à 108 jours en 2026, puis à 99 jours en 2027. La contraction des autres actifs courants nets en 2026 atténuerait cet effet. Elle doit néanmoins être rapprochée de la conversion prévue de créances en participation au capital d’une filiale : une telle opération modifie la composition du bilan sans constituer un encaissement. L’endettement augmenterait, mais sa structure s’améliorerait Les dettes financières brutes sont calculées en additionnant les emprunts et les concours bancaires et autres passifs financiers. Elles progresseraient de 127,735 millions de dinars en 2025 à 133,048 millions en 2026, puis à 141,646 millions en 2027. Après déduction des placements et autres actifs financiers ainsi que des liquidités et équivalents de liquidités, les dettes financières nettes atteindraient respectivement 113,158 millions, 120,164 millions et 128,395 millions de dinars. La dette nette augmenterait donc de 15,237 millions de dinars entre 2025 et 2027, soit 13,5 %, malgré la levée de fonds prévue. L’amélioration porterait davantage sur la structure des financements que sur une diminution des encours. Les emprunts non courants progresseraient de 26,206 à 67,992 millions de dinars, tandis que les concours bancaires et autres passifs financiers courants reculeraient de 101,529 à 73,654 millions. Parallèlement, l’augmentation de capital et les bénéfices conservés porteraient les fonds propres de 87,982 millions de dinars en 2025 à 152,653 millions en 2026, puis à 171,075 millions en 2027. Le ratio dette financière nette sur capitaux propres, recalculé selon la définition retenue ici, diminuerait ainsi de 128,6 % à 78,7 %, puis à 75,1 %. La dette augmenterait en valeur absolue, mais pèserait moins lourd par rapport aux fonds propres. Un ROE attendu à 12,1 % en 2027 La rentabilité financière publiée dans le prospectus s’améliorerait malgré l’élargissement de la base de capitaux propres. Le ROE passerait de 6,4 % en 2025 à 10,5 % en 2026, puis à 12,1 % en 2027. Ce ratio rapporte le résultat net aux capitaux propres avant résultat de l’exercice, et non aux capitaux propres moyens. Sa progression signifierait que la croissance du bénéfice ferait plus que compenser l’apport de fonds propres nouveaux. La trajectoire projetée traduit ainsi une amélioration sensible de la rentabilité individuelle. Sa confirmation dépendra néanmoins de la réalisation des objectifs commerciaux, de la maîtrise des charges et du financement d’un cycle d’exploitation moins favorable. Le rétablissement des comptes consolidés restera, lui, un enjeu distinct du retour aux bénéfices de la société mère. Source : prospectus d’augmentation de capital de Magasin Général. Calculs effectués à partir des tableaux publiés. Les montants sont exprimés en millions de dinars. Le BFR et l’endettement sont recalculés selon les formules de Tera Finances, dont le périmètre peut différer des indicateurs homonymes du prospectus.
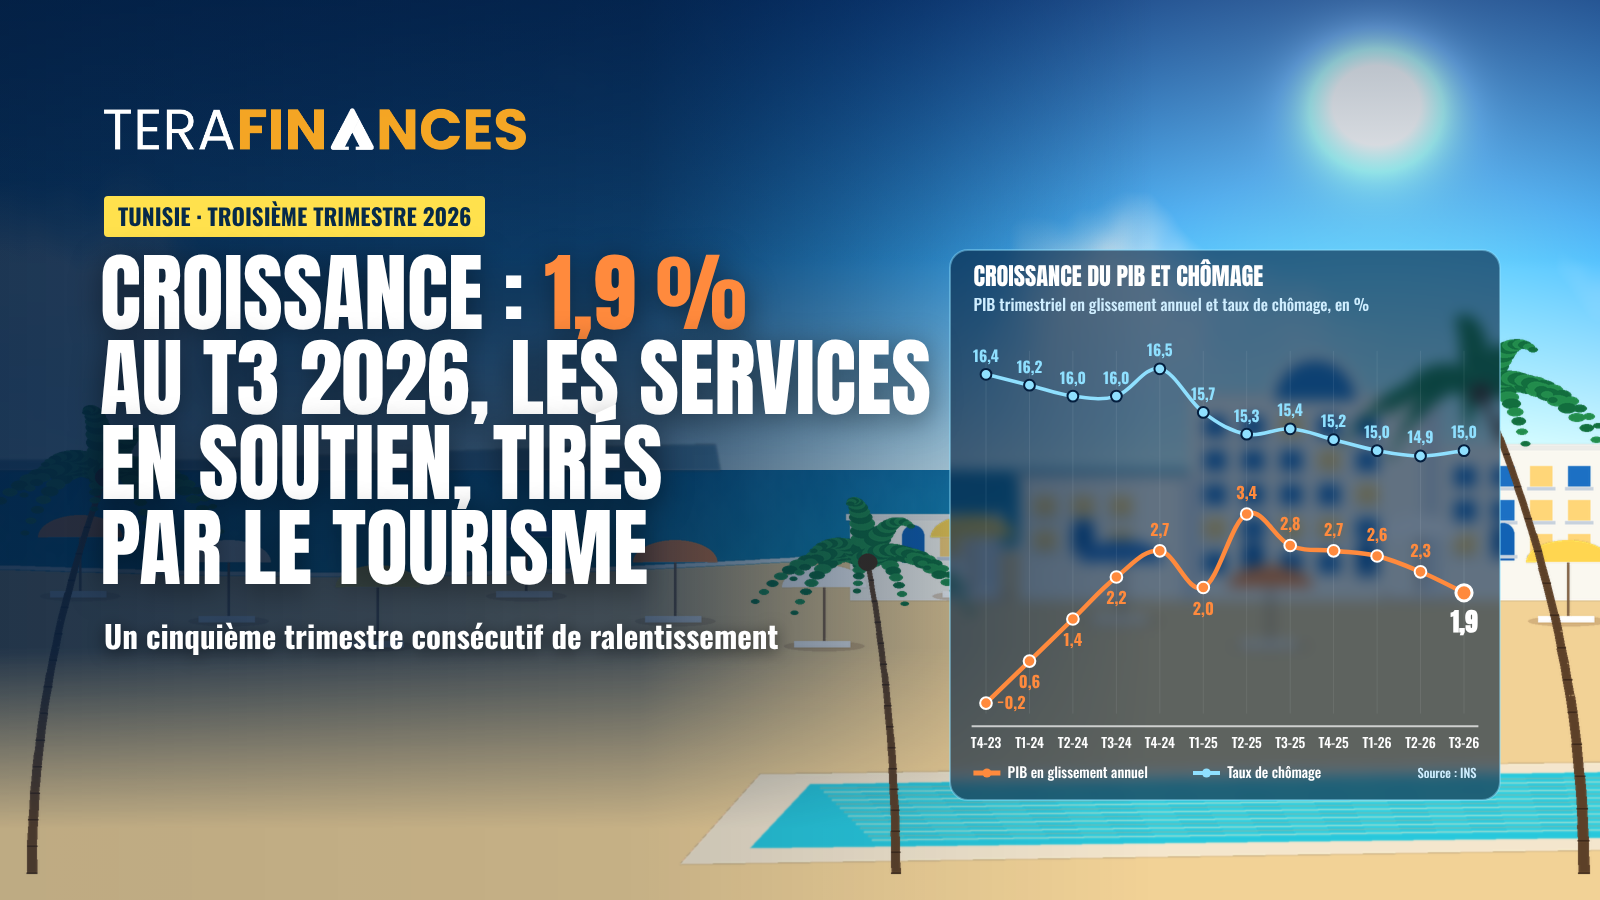
L'économie tunisienne a progressé de 1,9 % en glissement annuel au troisième trimestre 2026, selon les estimations préliminaires des comptes nationaux trimestriels de l'Institut National de la Statistique (INS). Sur les neuf premiers mois de l'année, la croissance s'établit à 2,2 %, contre 2,7 % sur l'ensemble de l'année 2025. Pour atteindre la prévision annuelle de 2,7 %, le PIB devra croître de 4,1 % au quatrième trimestre. Un cinquième trimestre consécutif de ralentissement La courbe du PIB en glissement annuel retrace un cycle complet. Partie d'un repli de 0,2 % au quatrième trimestre 2023, la croissance est remontée jusqu'à 2,7 % fin 2024, avant de culminer à 3,4 % au deuxième trimestre 2025. Depuis ce point haut, le rythme fléchit de trimestre en trimestre : 2,8 % puis 2,7 % au second semestre 2025, 2,6 % et 2,3 % aux deux premiers trimestres 2026, et enfin 1,9 % au troisième. Ce taux est le plus faible depuis le deuxième trimestre 2024, où la croissance s'était limitée à 1,4 %. Il recule de 0,4 point par rapport au trimestre précédent et de 0,9 point par rapport au troisième trimestre 2025. En variation trimestrielle, c'est-à-dire par rapport au deuxième trimestre 2026, le PIB en volume se replie de 0,1 %, après une hausse de 1,5 % trois mois plus tôt. La progression de 1,9 % est néanmoins jugée comme une bonne performance au regard des coupures d'électricité et des opérations de délestage observées durant l'été 2026. Aux prix constants de 2015, le PIB trimestriel atteint 25,4 milliards de dinars, contre 24,9 milliards un an auparavant. Les services portent la croissance, le tourisme en tête Le secteur des services signe une reprise, avec une valeur ajoutée en hausse de 2,8 % sur un an. Il apporte à lui seul 1,75 point aux 1,9 % de croissance, soit plus de 90 % de la progression du PIB. Au sein des services, le tourisme est la composante la plus dynamique : la branche des hôtels, restaurants et cafés progresse de 4,6 %, devant l'information et la communication (3,4 %) et le transport (2,3 %). L'agriculture, en revanche, marque un net ralentissement par rapport au rythme observé aux deux premiers trimestres de l'année. Sa valeur ajoutée augmente de 1,9 % en glissement annuel et sa contribution à la croissance se limite à 0,17 point. L'industrie affiche une hausse modeste de 0,5 %. Les industries manufacturières progressent de 0,8 %, soutenues par les industries mécaniques et électriques (5,5 %) et les industries agroalimentaires (2,2 %). À l'inverse, les industries chimiques reculent de 4,2 % et les autres produits minéraux non métalliques de 1,1 %. Le secteur de l'énergie, des mines, de l'eau, de l'assainissement et du traitement des déchets cède 0,5 %. Ce repli tient essentiellement à la chute de 34,6 % de la valeur ajoutée des mines, consécutive à la contraction de l'extraction de phosphate. La construction, enfin, recule de 3,7 % sur un an et de 12 % par rapport au trimestre précédent. Une croissance soutenue par les échanges extérieurs Du côté des emplois du PIB, la demande intérieure, qui regroupe la consommation et l'investissement, ne progresse que de 0,1 % en glissement annuel. Sa contribution à la croissance se limite à 0,09 point. L'essentiel de la croissance provient des échanges extérieurs nets, qui apportent 1,77 point. Les exportations de biens et services augmentent de 1,5 % en volume, tandis que les importations diminuent de 2,0 %. Par rapport au deuxième trimestre 2026, les deux flux se contractent toutefois : les exportations de 10,0 % et les importations de 7,1 %. L'objectif annuel de 2,7 % suspendu au dernier trimestre Avec 2,2 % sur neuf mois, la croissance reste inférieure de 0,5 point à la prévision de 2,7 % retenue pour l'année 2026, telle qu'actualisée dans le cadre du budget de l'État pour 2027. Elle est également en retrait par rapport aux 2,7 % enregistrés sur l'ensemble de l'année 2025. Pour atteindre la cible annuelle, l'économie aura besoin d'une croissance de 4,1 % au quatrième trimestre 2026. Ce rythme représenterait plus du double de celui du troisième trimestre. Il dépasserait aussi le point haut de 3,4 % atteint au deuxième trimestre 2025, le plus élevé de la période couverte par le graphique. Source : INS, communiqué de presse « La croissance économique – troisième trimestre 2026 », novembre 2026.
| Société | Date de publication | Communiqué |
|---|---|---|
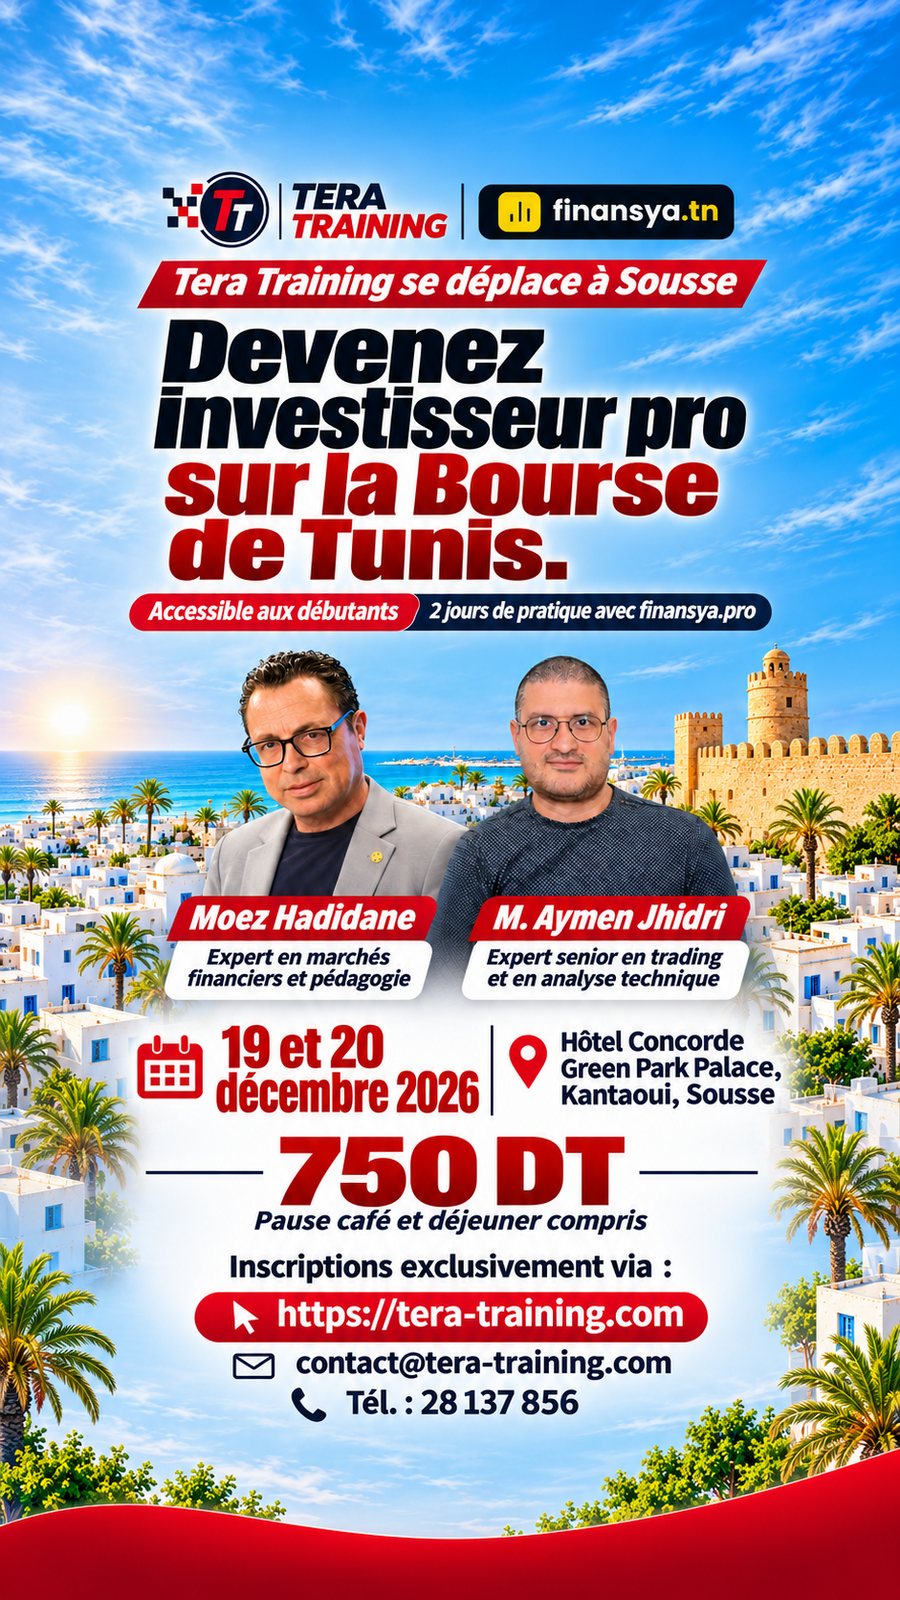
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |